72の法則で資産はいつ2倍に?新NISA時代の計算法と活用術
手元の元本を投資に回したとき、一体何年で資産が2倍に達するのか。電卓や複雑な表計算ソフトを叩くことなく、わずか3秒の暗算で見通しを立てられる指標が「72の法則」です。新NISAの普及によって長期投資が国民的な関心事となる中、資産形成のスピード感を把握する基本ツールとして再び脚光を浴びています。
物理学者アルベルト・アインシュタインが「人類最大の発明」と評したとされる複利の力を、もっとも直感的に可視化できるのがこの数式の強みです。本稿では、基本構造から新NISAでの実践的シミュレーション、さらには資産が3倍になる「115の法則」やインフレ下における購買力低下リスクまで、現場の取材データを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「72 ÷ 想定年利(%)」で資産が2倍になるおおよその年数が瞬時に算出できる。
- 要点2:新NISAのインデックス投資だけでなく、カードローンやリボ払いなど借金利息の増大ペース算出にも直結する。
- 要点3:資産3倍(115の法則)やインフレによる購買力半減年数の逆算など、応用次第で資産防衛の羅針盤になる。
【基礎知識】72の法則とは?資産が2倍になる年数を瞬時に割り出す計算式
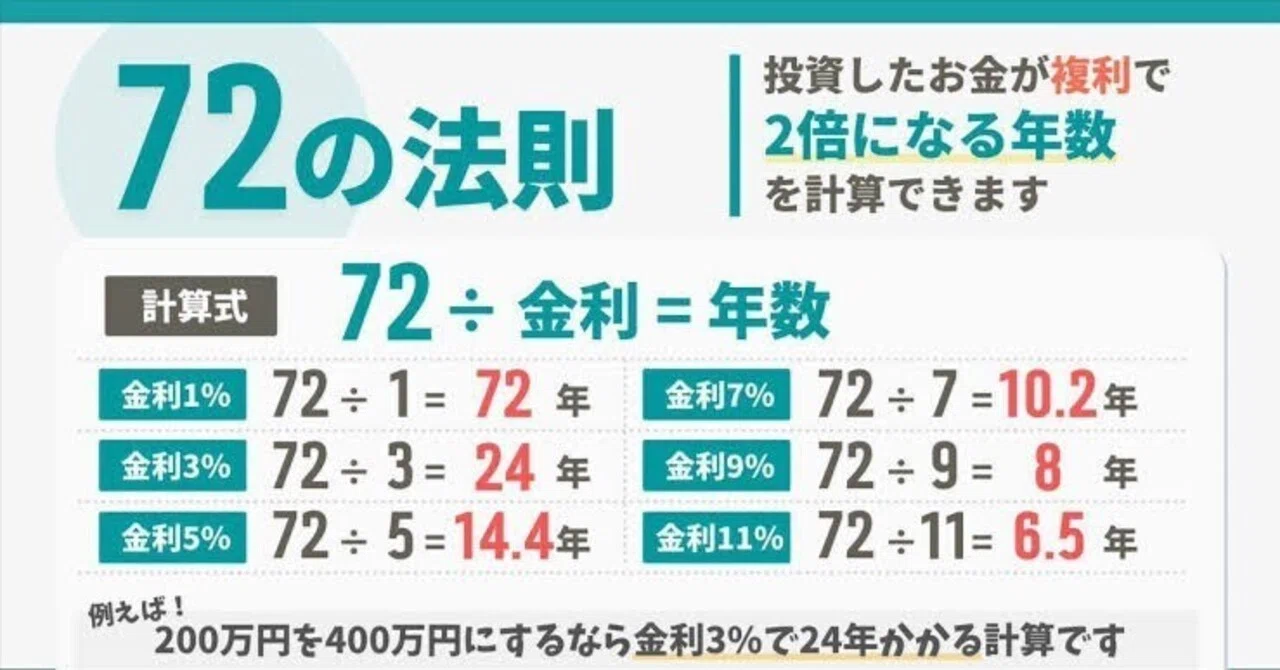
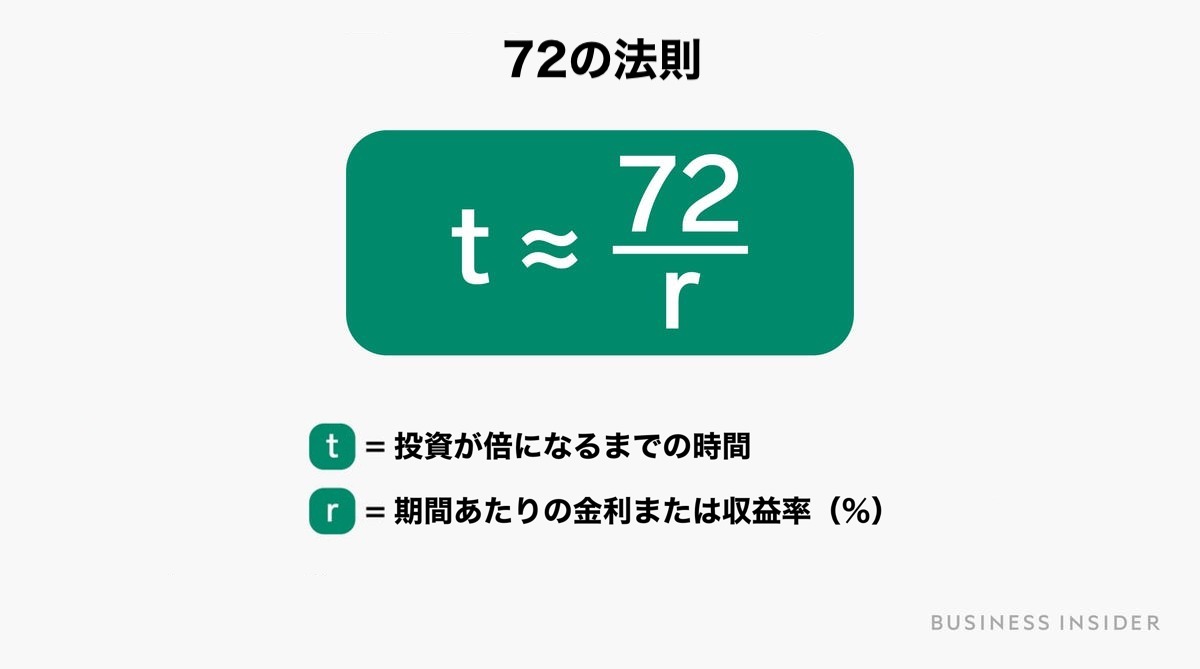
72の法則における計算式は極めてシンプルです。「72 ÷ 年利(%) = 資産が2倍になるまでの年数」という関係式で成り立っています。たとえば、年利6%で運用できる投資信託を選んだ場合、「72 ÷ 6 = 12」となり、約12年で元本が倍増する計算です。
この法則を語る上で欠かせないのが、単利と複利の違いです。単利は当初預け入れた元本にのみ利息がつきますが、複利は「利息が新たな利息を生む」雪だるま式の構造を持ちます。複利運用の成長カーブは後半になればなるほど急勾配を描くため、数学的な対数計算を日常レベルで近似できる72の法則が、世界中の投資家に重宝されてきました。
【比較検証】運用利回り別シミュレーションと近似式の精度比較
主要な利回りごとに、72の法則で弾き出される年数と実際の複利計算(数学的厳密値)を比較したデータは次の通りです。資産運用の目標設定における目安が一目で把握できます。
| 想定利回り(年利) | 72の法則による算出年数 | 厳密な複利計算での所要年数 | 編集部の見解・評価 |
|---|---|---|---|
| メガバンク普通預金(0.1%) | 約720年 | 約693.5年 | 預金だけで資産を増やすことは事実上不可能 |
| 国内債券型(1.0%) | 約72年 | 約69.7年 | 守りの資産としては機能するが増加速度は極めて緩慢 |
| 世界経済連動型インデックス(3.0%) | 約24年 | 約23.4年 | リスクを抑えた堅実運用で現役世代の倍増が狙える目安 |
| 全世界株式(オール・カントリー)(5.0%) | 約14.4年 | 約14.2年 | 新NISAのコア資産として現実的かつ標準的な倍増ライン |
| 米国S&P500・先進国株(7.0%) | 約10.3年 | 約10.2年 | 誤差がわずか0.1年未満と最も72の法則の精度が高い領域 |
| 新興国株・高配当アクティブ(10.0%) | 約7.2年 | 約7.3年 | ボラティリティは高いが10年未満で倍増を狙う水準 |
データが示す通り、年利5〜8%前後の中央値において、72の法則は驚くほど正確に実測値と一致します。長期分散投資を前提とした投資信託の期待リターン設定において、非常に信頼性の高い尺度です。
【知られざる裏側】70の法則・115の法則との違いと使い分けの極意
ファイナンスの現場では、72の法則のほかにも目的に応じた複数の派生ルールが使い分けられています。
代表的なのが「70の法則」です。数学的には、連続複利(毎瞬利息が組み入れられるモデル)や年利1〜3%程度の低金利環境では、分子に「70」や「69.3」を用いたほうが厳密値に近づきます。ただ、72という数字は「2、3、4、6、8、9、12」と約数が極めて多いため、暗算のしやすさから72の法則がスタンダードとして定着しました。
また、長期積立においてさらに野心的な目標を立てる際に役立つのが「115の法則(資産が3倍になる年数)」と「144の法則(資産が4倍になる年数)」です。
- 115の法則(3倍):115 ÷ 想定利回り = 元本が3倍になる所要年数(例:年利5%なら約23年で3倍)
- 144の法則(4倍):144 ÷ 想定利回り = 元本が4倍になる所要年数(例:年利7%なら約20.5年で4倍)
【実態検証】新NISA活用派と借金返済派で見えた現場のリアルな落とし穴
72の法則は資産運用だけでなく、借金の利息返済においても冷酷な現実を突きつけます。
クレジットカードのリボ払いや消費者金融のキャッシングでは、年利15.0〜18.0%前後の金利手数料が設定されるケースが一般的です。72の法則に年利18%を当てはめると「72 ÷ 18 = 4」となり、利息を一切返済せずに放置すればわずか4年で借金総額が2倍に膨らむ計算になります。
ネット上のコミュニティや知恵袋等の相談事例を見ても、「投資信託で年利5%のリターンを狙いながら、裏で年利15%のリボ残高を抱えている」という本末転倒な状況に陥っているユーザーが少なくありません。複利は味方につければ強力な資産拡大エンジンになりますが、敵に回すと急速に家計を圧迫する諸刃の剣です。
【インフレ時代の盲点】物価高で購買力が半減する恐怖と資産防衛策
72の法則は、インフレによる「お金の価値の下落速度」を可視化する際にも威力を発揮します。計算式は「72 ÷ 物価上昇率 = 購買力が半減する年数」です。
日本銀行が目標に掲げる年2%のインフレが継続した場合、「72 ÷ 2 = 36」となり、36年後には現在の1,000万円の実質的な購買力は500万円相当にまで縮小します。仮に資源高などでインフレ率が年3%で推移すれば、わずか24年で手持ちの現金の価値は半分に落ち込みます。
「元本割れが怖いから全額普通預金に置く」という選択は、名目上の金額を守れても、実質的な購買力を大きく目減りさせるリスクを伴います。資産を守る観点からも、物価上昇率を上回る期待リターンを目指した投資行動が欠かせません。
【プロの結論】72の法則を資産形成に活かせる人・向いていない人の条件
直感的に将来予測ができる72の法則ですが、すべての投資判断に万能なわけではありません。自身の運用フェーズに合わせた使い分けが重要です。
72の法則をフル活用できる人の特徴
- 新NISA等で長期・一括(または初期集中)運用を検討している人:複利の恩恵を最大化しやすく、ゴールまでの時間軸を明確に設定できます。
- 家計改善で固定金利のローン返済計画を見直したい人:借入れ金利の危険度を直感的に把握し、繰り上げ返済の優先順位を判断できます。
- 老後資金のインフレ耐性をチェックしたい人:物価上昇に応じた必要運用利回りを逆算する目安になります。
72の法則だけでは不十分な人の特徴
- 毎月定額を積み立てる「ドルコスト平均法」が中心の人:72の法則は「手元の元本が一括で運用された場合」を前提としています。積立投資の計算には別途、積立複利計算ツールを併用する必要があります。
- 相場の短期売買でキャピタルゲインを狙うトレーダー:年利が大きく上下するボラティリティの激しい短期投資では、平均利回りの近似式は機能しません。
【72の法則】に関するよくある質問(FAQ)
Q1:新NISAのつみたて投資枠でも72の法則はそのまま使えますか?
A1:そのままでは適用できません。72の法則は「一括投資した元本」が2倍になる年数を算出する式です。毎月均等に積み立てる場合は、元本全体が市場に置かれる時間が異なるため、2倍に到達するまでの実質年数はより長くなります。積立投資の試算には専用の積立シミュレーターを活用してください。
Q2:なぜ「70」ではなく「72」を使うのが一般的なのですか?
A2:72という数値は、2、3、4、6、8、9、12など多数の整数で割り切れるためです。利回り3%(24年)、4%(18年)、6%(12年)のように、電卓を使わずに頭の中で素早く暗算できる利便性から、広く普及しています。
Q3:想定利回りはどのように設定するのが安全ですか?
A3:過去30年以上の世界株式市場の実績値を参考にすると、全世界株式インデックスで年利4〜6%、米国株式(S&P500など)で年利6〜8%程度を想定利回りの上限目安として置くのが標準的です。過度に楽観的な年利(10%超など)で見積もると、目標達成計画が狂うリスクがあります。
まとめ:数字の錯覚に惑わされず複利を味方につける資産戦略
72の法則は、複利という目に見えにくい金融のメカニズムを、誰もが瞬時に理解できる形へと変換してくれる優れた知恵です。「何年で2倍にできるか」だけでなく、「何年で借金が倍増するか」「何年でお金の価値が半減するか」という多角的な視点を持つことで、マネーリテラシーは一段と研ぎ澄まされます。
新NISAという非課税制度の恩恵を最大限に引き出すためにも、単なる数字の遊びにとどめず、自身のライフプランやリスク許容度に合わせた現実的な投資配分を組み立ててください。 (出典: 72 の 法則(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。