年金は何歳から払う?20歳義務化の真実と学生特例・未納リスク
20歳の誕生日を迎える前後に突然届く、日本年金機構からの青い封筒。日本国内に住むすべての人に対し、法律で加入が義務付けられている「国民年金」ですが、「まだ学生で収入がないのに本当に払わなければならないのか」「就職したら何歳から厚生年金に切り替わるのか」と戸惑う声は後を絶ちません。
公的年金制度は老後の生活保障だけでなく、病気やケガで重い障害が残ったときのセーフティネットとしての役割も担っています。本記事では、年金の支払い義務が発生する正確な年齢基準から、2026年度最新の保険料事情、学生や無職で手持ち資金がない場合の申請免除手続き、そして未納を放置した場合に待ち受ける決定的なリスクまで、現場の取材データを交えて分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民年金の納付義務は「20歳の誕生日の前日が含まれる月」から発生し、原則60歳になるまでの40年間(480カ月)支払う。
- 要点2:学生や収入減で支払いが困難な場合は「学生納付特例」や「申請免除」を行えば、未納ペナルティを回避しつつ万一の保障を維持できる。
- 要点3:手続きを怠って未納を放置すると、将来の老齢年金減額だけでなく「障害基礎年金の不支給」や「財産差し押さえ」に直結する。
【原則と例外】公的年金は何歳から何歳まで払う?20歳義務化と厚生年金の仕組み
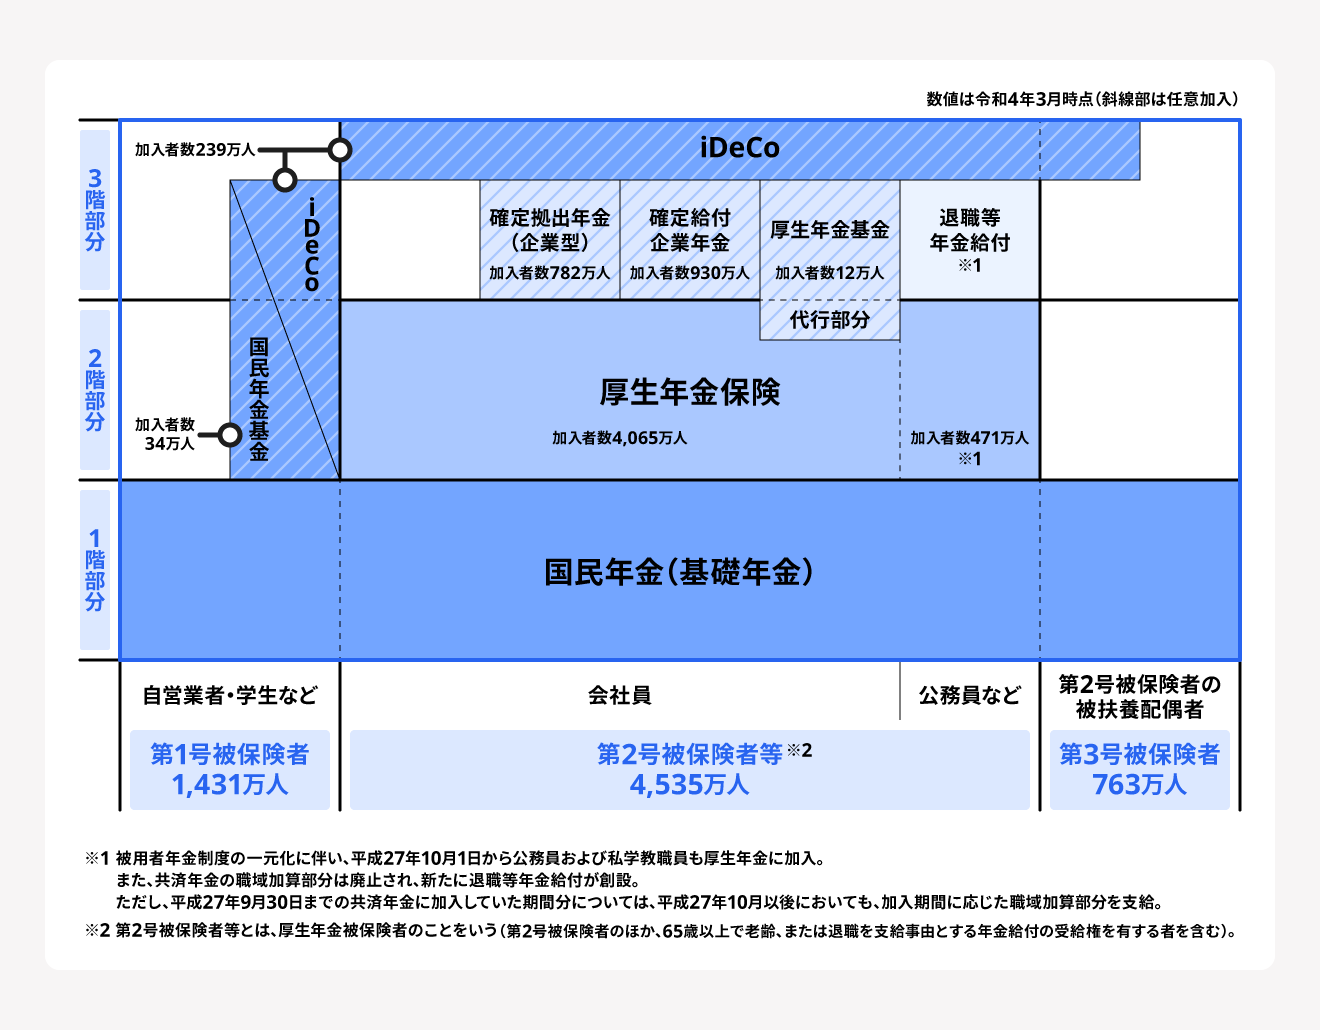
日本の公的年金制度は「2階建て構造」と呼ばれており、何歳から保険料を支払うかは、加入する年金の種類(国民年金か厚生年金か)によって異なります。
1階部分にあたる国民年金(基礎年金)は、日本国内に住所を有する20歳以上60歳未満のすべての人に加入と保険料納付が法律(国民年金法第7条)で義務付けられています。大学生、専門学校生、フリーター、あるいは無職であっても、国籍を問わず20歳になった瞬間から納付義務が発生します。
一方、会社員や公務員が加入する2階部分の厚生年金には「20歳から」という年齢制限がありません。中学校や高校を卒業して10代(例えば16歳や18歳)で就職し、適用事業所で一定の労働条件を満たして働いている場合は、就職したその日から厚生年金に加入し、給与から保険料が天引きされます。この場合、20歳未満であっても厚生年金保険料を支払うことになりますが、その期間は将来の年金額にしっかり反映されます。
なお、厚生年金は最長で70歳になるまで加入し保険料を支払う仕組みとなっています。
【手続の実際】20歳の誕生日に何が起きる?日本年金機構から納付書が届くタイミングと手続き
以前は20歳になったら市区役所や町村役場の窓口へ行って国民年金の加入手続きを行う必要がありましたが、現在はマイナンバーと住民票の連携により原則として自動加入の手続きが行われます。
具体的には、20歳の誕生日の概ね2週間前後に、日本年金機構から「国民年金加入のお知らせ」や基礎年金番号通知書、そして1年分の納付書(国民年金保険料納付書)が自宅へ郵送で届きます。
法律上の納付義務が発生するのは「20歳の誕生日の前日」が属する月からです。例えば、3月1日生まれの人は前日である「2月28日(または29日)」が基準となるため2月分から支払い義務が発生し、3月2日生まれの人は前日が「3月1日」となるため3月分から納付がスタートします。この誕生日前日ルールの数日の差で初回の納付月が変わる点は見落とされやすいポイントです。
【データ比較】国民年金保険料と納付・免除・特例のステータス別違い
公的年金保険料は物価や賃金の変動に応じて毎年度改定されます。2026年度(令和8年度)の国民年金保険料月額は17,300円前後の水準で推移しており、年間で約21万円の支出となります。まとまった金額であるからこそ、自身の状況に応じた制度の選択が重要です。
| 納付ステータス | 詳細・数値データ | 受給資格期間・保障への反映 | 編集部の見解・評価 |
|---|---|---|---|
| 通常納付 | 月額約17,300円(口座振替・前納割引あり) | 老齢年金・障害年金・遺族年金ともに満額算定に直結 | 将来の受給額を最大化する最も確実な基本ルート |
| 学生納付特例 | 保険料の支払いが全額猶予(月額0円) | 受給資格期間にカウント。万一の障害基礎年金も全額保障 | 学生なら最優先で申請すべき。未納放置との差は歴然 |
| 一般免除・猶予 | 全額、3/4、半額、1/4免除(所得基準あり) | 全額免除でも国庫負担分(1/2)は将来の年金額に反映 | 無職や低所得時に必須。国の税金分が年金額に加算される |
| 未納(放置) | 月額未払い(延滞金や督促の対象) | 資格期間に算入されず、障害年金も受け取れない | 百害あって一利なし。将来の受給権喪失と差し押さえのリスク |
【救済制度の全貌】学生や無職で払えない時の選択肢|学生納付特例と免除申請の条件
「仕送りやアルバイト代だけでは月1万7千円超の保険料を払えない」という学生のために用意されているのが「学生納付特例制度」です。また、学校を卒業していても失業中や収入が一定基準以下の場合は「保険料免除・納付猶予制度」が利用できます。
これらの申請を行う最大のメリットは、「受給資格期間(年金を受け取るために必要な10年の期間)」に算入される点と、申請期間中に重い病気や事故で障害状態になった場合に「障害基礎年金」を満額受け取れる権利が確保される点にあります。
申請方法はシンプルです。日本年金機構から届いた申請書類に学生証のコピー(または在学証明書)を添付し、同封の返信用封筒で返送するか、マイナポータルを利用した電子申請、あるいは住民票のある市区町村の年金窓口へ提出するだけで完了します。
なお、特例や免除を受けた期間の保険料は、過去10年以内であれば後から納付(追納)することが可能です。社会人になって収入が安定した段階で追納を行えば、老齢基礎年金を本来の満額に近づけることができます。さらに、追納した保険料は全額が社会保険料控除の対象となるため、所得税や住民税を大幅に軽減できる節税メリットも存在します。
【実態検証】「年金は払わない方が得」というネット言説の落とし穴と未納の恐ろしいリスク
SNSやネット掲示板などでは「年金制度はいずれ破綻するから払わない方が得」「若い世代は払い損になる」といった極端な言説が散見されます。しかし、社会保障の実態を取材すると、未納を放置することには取り返しのつかない2つの巨大なリスクが存在します。
1. 20代でも他人事ではない「障害基礎年金」の受給権喪失
公的年金は「老後のためだけのもの」ではありません。若くても交通事故で手足に障害が残ったり、難病を発症したり、あるいは重度のうつ病などで就労が困難になった場合、国から生涯にわたって年間約80万〜100万円以上の「障害基礎年金」が支給されます。
しかし、この障害基礎年金を受け取るには「初診日の前日において、保険料納付済期間(免除期間を含む)が加入期間の3分の2以上あること」などの厳格な納付要件が定められています。未納のまま放置していた時期に突如病気や事故に遭った場合、生涯にわたる公的セーフティネットを完全に失うことになります。
2. 督促状から始まる「強制徴収と財産差し押さえ」の実態
「払わずに逃げ切れる」というのも完全な誤解です。日本年金機構は未納者への徴収を年々強化しており、督促状の送付を無視し続けると「特別催告状」や「最終催告状」が届き、最終的には銀行口座や給与、所有財産の差し押さえ(強制執行)が実行されます。世帯主や配偶者にも連帯納付義務があるため、親の口座が差し押さえの対象になるケースも実際に発生しています。
【プロの結論】誰がどの手続きを選択すべきか
年金保険料への向き合い方は、現在のステータスに応じて明確に分かれます。
- 学生(大学・短大・専門学校等):迷わず「学生納付特例」を申請する。親が代わりに納付して親側の所得控除を使う選択肢もあるが、自分で払えないなら未納放置は絶対に避ける。
- フリーター・無職・求職中:前年所得が基準以下であれば「保険料全額・一部免除」または「納付猶予」を市区町村窓口で速やかに申請する。
- 一定以上の収入がある就労者:納付書や口座振替で期日通りに納付する。2年前納などを利用して割引の恩恵を受けるのが賢い活用法。
【2026年最新動向】年金の納付期間「65歳まで延長」議論の現在地と今後の備え
現在、社会的な関心を集めているのが、国民年金保険料の支払い終了年齢を現在の「60歳まで」から「65歳まで(計45年納付)」へ延長する法改正の議論です。
少子高齢化に伴う将来の基礎年金給付水準の低下を防ぐため、国は納付期間を5年間延長することで受給額の底上げを図る検討を進めています。仮に納付期間が65歳まで延長された場合、生涯で支払う保険料総額は約100万円増加する一方、将来受け取る老齢基礎年金も相応に増額される計算となります。
現時点で即座にすべての人が65歳まで強制延長されるわけではありませんが、定年延長やシニア層の就労拡大が進む2026年現在の日本において、公的年金の納付期間や給付開始時期の柔軟な見直しは急速に現実味を帯びています。公的年金を基盤としつつ、個人型確定拠出年金(iDeCo)やNISAなどを組み合わせた複層的な資産形成への意識が、20代の早い段階から求められています。
【年金 何 歳 から 払う】に関するよくある質問(FAQ)
Q1:20歳になった月に就職していない場合、最初の支払いはいつからですか?
A1:20歳の誕生日の前日が含まれる月が初回の対象月となります。例えば4月15日生まれの方は4月分から納付義務が生じます。4月分の保険料は翌月末である「5月31日」が納付期限となります。
Q2:学生納付特例を申請したら、将来もらえる年金額は減ってしまいますか?
A2:はい。特例の承認を受けた期間は「受給資格期間(年金をもらうための年数)」には算入されますが、保険料自体は納めていないため、将来の老齢基礎年金の受給額には反映されません。満額を受け取りたい場合は、10年以内に保険料を「追納」する必要があります。
Q3:親が子どもの国民年金保険料を代わりに払うことはできますか?
A3:可能です。生計を一にする親が子どもの国民年金保険料を支払った場合、支払った全額が親の「社会保険料控除」として所得から差し引かれます。親の所得税率によっては年間数万円規模の節税効果が得られるため、世帯全体で見ても合理的な選択肢となります。
まとめ:20歳になったら「払う」か「申請する」かの2択を徹底しよう
公的年金は、日本国内に住む20歳以上のすべての人に課された法定義務です。しかし、国は「払えない人を即座に切り捨てる」仕組みにしているわけではありません。経済的な事情がある学生や若年層のために、学生納付特例や免除申請といった強力な救済制度が用意されています。
最も危険なのは、仕組みがよく分からないからと通知を放置して「未納」にしてしまうことです。未納は将来の年金を失うだけでなく、予期せぬ事故による障害年金の権利まで奪い去ります。
20歳を迎えたら、選択肢は「期限通りに支払う」か「特例・免除の手続きを申請する」かの実質2択です。手元に青い封筒が届いたら放置せず、自身の生活状況に合わせて必ずいずれかのアクションを起こしましょう。 (出典: 年金 何 歳 から 払う(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。