会社の顧問とは?役員との違いや報酬相場・2026年の実態を徹底解明
経済ニュースや企業の組織図で頻繁に目にする「顧問」という肩書き。社長退任後の重鎮が就く名誉職のようなイメージを抱く人がいる一方で、スタートアップや中小企業では事業成長を牽引する外部の専門家として重宝される場面も増えています。実態が外から見えにくいポジションだからこそ、「具体的に何をしているのか」「役員や相談役と何が違うのか」と疑問を持つ方も少なくありません。
上場企業におけるコーポレートガバナンス改革が進む2026年現在、かつて不透明と批判された顧問制度は大きな転換点を迎えています。本稿では、制度の法的位置づけから驚きの報酬相場、さらに名誉職と実務型で二極化する現場の真相まで、徹底した取材データをもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:顧問は会社法上の規定がない任意の役職であり、取締役のような法的な業務執行権限や株主への直接の責任を原則持ちません。
- 要点2:役員が経営の決定と執行を担うのに対し、顧問は「助言」に特化しており、近年は元経営者の名誉職から専門領域に特化した実務型・社外顧問へのシフトが加速しています。
- 要点3:報酬相場は月額5万円のスポット契約から月額100万円を超える常勤まで二極化しており、契約時の業務範囲定義がトラブル防止の決定打となります。
【徹底解明】会社の顧問とはどんな役職?役員・相談役との決定的な違い
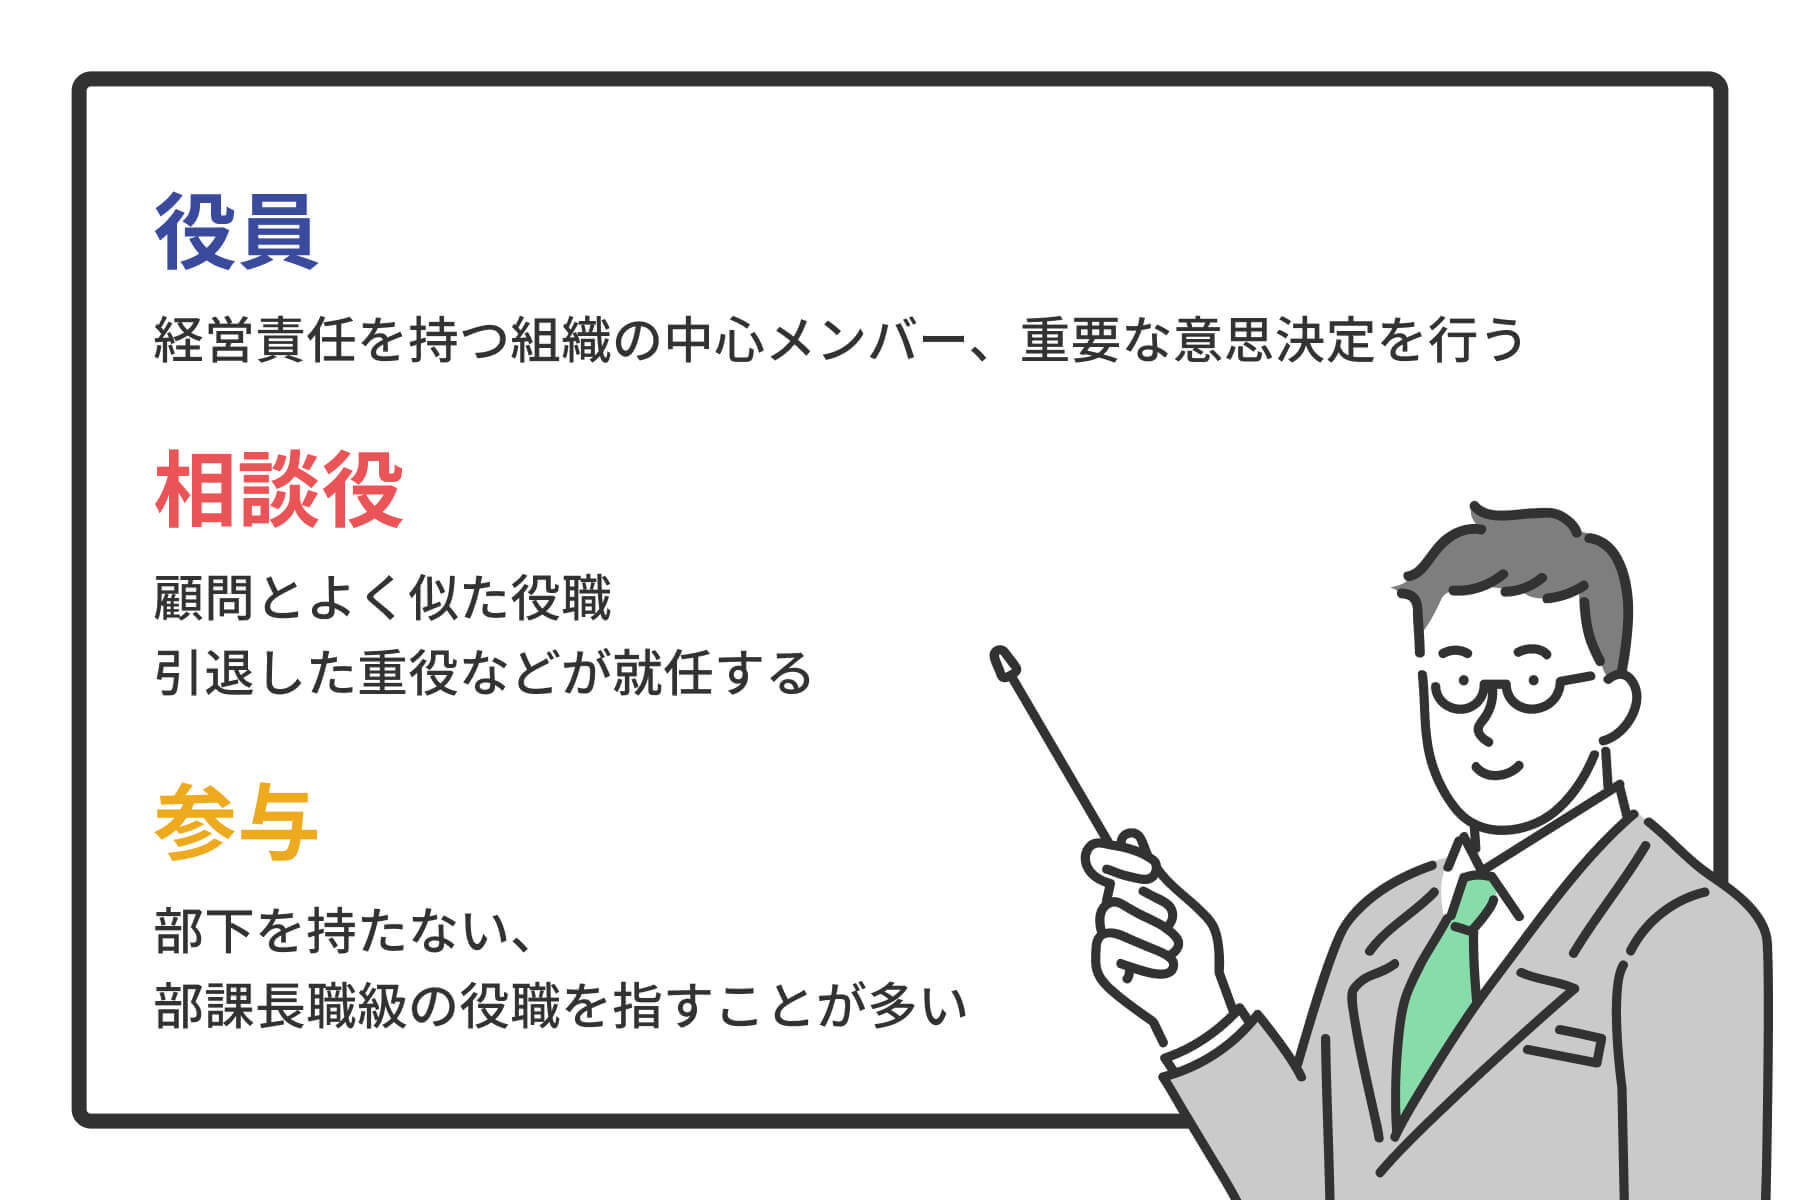
組織における顧問の立ち位置を理解する上で、最大の前提となるのが会社法における顧問の位置づけです。取締役、監査役、執行役といった役員が会社法で明確に役割や責任を定義された「法定機関」であるのに対し、顧問は法律上の規定が一切存在しない「会社が独自に設ける任意の役職」に過ぎません。
この法的な根拠の違いが、そのまま役員と顧問の違いに直結します。役員は株主総会の決議によって選任され、会社の経営方針を決定し、業務執行を行う権限と重い法的義務を負います。一方、顧問は会社との個別委任契約や雇用契約に基づいて「意見を求められた際に助言を行う」のが本質です。社内規定に定めがない限り、組織の意思決定に直接介入する権利はありません。
混同されやすい相談役と顧問の違いも押さえておきましょう。実務上、両者は明確に住み分けられています。
- 相談役:主に「社長や会長の退任者」が就くポスト。後進の経営陣から会社の基本理念や大所高所の経営判断について意見を求められた際、大局的な立場から知恵を貸す役割です。
- 顧問:実務や専門分野に根ざしたポジション。後述する弁護士や税理士などの士業をはじめ、営業開拓、技術指導、人事制度改革など、特定の業務課題に対して具体的な知見を提供する役割を担います。
法的な観点で見逃せないのが顧問の法的責任と権限の境界線です。顧問には法的な業務執行権限がないため、会社経営の失敗に対して善管注意義務違反などの損害賠償責任を株主から直接問われるリスクは原則としてありません。しかし、現場で「実質的な経営権」を行使していた場合、裁判例では会社法上の「事実上の取締役(表見取締役)」とみなされ、役員と同等の重い損害賠償責任を課される司法判断が下されるケースも存在します。
【報酬相場と分類】常勤・非常勤・専門職で激変するギャランティの真実
一口に顧問と言っても、働き方や契約形態によってその実態は180度異なります。組織内部に席を置く常勤顧問と非常勤顧問の区分に加え、社内出身者か外部招聘かによっても顧問報酬の相場は激変します。主要な類型と2026年時点の相場動向を下表にまとめました。
| 役職・形態 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 社内出身の常勤顧問 | 週4〜5日出勤、自室や専用デスクを付与されるケースが多数 | 月額50万〜120万円 (現役役員時代の40〜60%) | ガバナンス強化に伴い大企業では廃止・縮小傾向。コストパフォーマンスへの批判が根強い。 |
| 社内出身の非常勤顧問 | 月1〜2回の面談や相談対応、出社義務なし | 月額10万〜30万円 | 円滑な経営承継のための激変緩和措置として活用されるが、実質的な稼働時間は極めて短い。 |
| 実務型・社外顧問(専門家) | プロジェクト単位、月2〜4回程度の定例ミーティング+チャット相談 | 月額10万〜50万円 (成果報酬を組み合わせる場合あり) | 新規事業開発やDX、海外進出などで急拡大。中小・成長企業における費用対効果が非常に高い。 |
| 顧問弁護士・顧問税理士 | 月数時間までの無料法律相談・税務相談枠を含む定額リテイナー契約 | 月額3万〜10万円 (企業規模・取引量に応じる) | 企業の防衛ラインとして必須。一般的な顧問職とは異なり、法的独占業務に直結する専門職。 |
ここで整理しておきたいのが、顧問弁護士・顧問税理士との違いです。企業の内部組織に組み込まれる社内顧問とは異なり、彼らは独立した士業事務所としてクライアント企業と顧問契約を結びます。法令遵守や税務申告の適正性を担保する「外部の監視・支援機関」であり、社内政治や経営権争いとは完全に切り離された存在です。
【実態検証】利用者の生の声と現場目線で見えたリアル
一般のビジネスパーソンにとって、顧問というポストは「何をしているのか分からないブラックボックス」に映りがちです。経済メディアのデスクとして現場を取材すると、顧問が置かれる理由と真相には企業側の切実な事情と、現場社員の生々しい葛藤が交錯しています。
東証プライム上場の製造業で働く40代管理職は、社内出身の顧問について次のように明かします。
「前社長が顧問室に座っているだけで、現役の役員陣は意思決定のたびにお伺いを立てに行きます。表向きは『相談に応じているだけ』ですが、実質的な院政です。若手からは『出社して新聞を読んでいるだけの人に数千万円の報酬が払われている』と冷ややかな目で見られており、モチベーション低下の温床になっていました」
こうした顧問の肩書きと名誉職の実態が長年批判を浴びてきた一方で、外部から専門人材を招く現場では全く異なる声が聞こえます。急成長中のITスタートアップのCEOは、大手通信会社の元役員を社外顧問の役割とメリットとして次のように評価しています。
「創業間もない弊社では、大企業のエンタープライズ営業のルートが皆無でした。業界で30年以上の実績を持つ方に週1回アドバイスをもらい、キーマンを紹介していただいたところ、わずか3ヶ月で億単位の大型提携が成立しました。月額30万円の報酬は安すぎるほどの投資対効果です」
同じ「顧問」という名称であっても、退職幹部への功労補償という名の名誉職と、不足する知見をピンポイントで調達する実務型の活用では、組織に与える影響が完全に二極化しています。
【2026年最新動向】形骸化した顧問制度への包囲網と新潮流「プロ人材活用」
日本企業における顧問のあり方は今、歴史的な大転換を迎えています。背景にあるのが、東京証券取引所や金融庁主導で推し進められてきた2026年最新の顧問制度見直し動向です。
かつて問題視された「元社長が相談役や顧問として居座り、現役社長の経営判断を阻害する構造」に対し、東証は上場企業に対して元代表取締役等である相談役・顧問の氏名、業務内容、勤務形態、報酬等の情報開示を義務付けました。アクティビスト(物言う株主)や機関投資家からの監視の目は年々厳しさを増しており、大企業を中心に名誉職としての顧問制度を全廃する動きが定着しています。
その一方で急速に台頭しているのが、スキルシェアサービスやプロ人材マッチングプラットフォームを介した「複業型・実務型顧問」の活用です。終身雇用が崩壊した現代、特定の企業に属さず、3〜5社の顧問を掛け持ちして専門知見(知財戦略、AI導入、グローバル調達など)を提供するスペシャリストが急増しています。企業側にとっても、年収数千万円で正社員の役員を採用するリスクを冒すことなく、必要な期間だけトップレベルの知恵を借りられる柔軟性が支持されています。
一般に知られていない盲点とネットの誤解|「何もしないで高給」の裏側
ネット上の掲示板やSNSでは、「顧問は仕事もせずに高給をもらえる羨ましい天下り先」といった言説が散見されます。しかし、税務や法務の深層を覗くと、決して安泰とは言えないリスクが存在します。
第一の盲点は、税務調査における役員報酬否認リスクです。会社法上は従業員や委任先であっても、実質的に経営に従事していると税務署に判定された場合、税法上の「みなし役員」と認定されるケースがあります。もし職務実態に見合わない高額な報酬を受け取っていた場合、税務署から「過大な役員報酬」とみなされ、会社側で損金算入が認められず追徴課税を受けるトラブルが後を絶ちません。
第二の誤解は、責任逃れのポジションという思い込みです。現場の契約に深く関与し、取引先に誤解を与えるような振る舞い(例えば名刺に代表権があるかのような表記を用いるなど)をした場合、顧問個人が損害賠償を請求される事態に発展します。「名義を貸しているだけだから」という甘い認識で顧問を引き受けた元幹部が、会社の不祥事に巻き込まれて私財を差し押さえられるリスクすら孕んでいるのが現実です。
トラブルを未然に防ぐ!顧問契約の締結手順と失敗しないチェックリスト
実務型であれ社内出身であれ、顧問を起用する際に不可欠となるのが厳格な顧問契約の締結手順です。口約束や曖昧な取り決めは、将来の深刻な紛争の引き金になります。
- 役割と提供価値の明確化:営業パイプラインの開拓なのか、技術的アドバイスなのか、求める成果とスコープを文章化します。
- 契約形態の決定:指揮命令権が発生する雇用契約か、独立した立場で裁量を持つ業務委託契約(準委任契約)かを選択します。実務型の多くは後者を採用します。
- 稼働条件・報酬体系の設定:月間の稼働時間、定例会議の回数、交通費等の実費精算ルール、成果報酬の有無を定義します。
- 競業避止・秘密保持義務(NDA)の締結:他社の顧問を兼務することが多い外部顧問に対しては、機密情報の漏洩防止と競合企業への関与制限を厳密に取り決めます。
- 契約解除条項の設定:想定したバリューが発揮されない場合に備え、1ヶ月前の書面通知による中途解約条項を必ず盛り込みます。
【プロの結論】顧問を登用すべき企業・見送るべき企業の境界線
顧問制度を有効に活用できるか否かは、自社のフェーズと課題の性質によって明確に分かれます。
【登用をおすすめできる企業】
- 自社にない専門知見が急務な企業:未経験領域(新規事業、海外展開、IPO準備など)への進出にあたり、ゼロから人材を育成する時間がない場合。
- 大企業とのアライアンスを狙うスタートアップ:業界の商慣習を熟知し、適切なキーマンへ直接アプローチできる信頼性の高いパイプラインを求めている場合。
【顧問の登用を見送るべき企業】
- 社内政治の力学で前社長の処遇に困っている企業:単なる退職幹部の慰労目的で顧問ポストを用意することは、現役経営陣のリーダーシップを奪い、組織の硬直化を招くだけです。
- 「丸投げ」で成果を期待している企業:顧問はあくまで助言者であり、実務を汗をかいて遂行する手足ではありません。受け入れ側の社内リソースが整っていない組織が顧問を雇っても、費用をドブに捨てる結果に終わります。
【会社 顧問 と は】に関するよくある質問(FAQ)
Q1:代表取締役社長と顧問では、社内でどちらの立場が上ですか?
A1:会社法上および組織上の最高責任者は代表取締役社長です。法的な指揮命令権や経営決定権は社長にあり、顧問は一介の外部協力者または助言機関にすぎません。ただし、創業家出身者や元社長が顧問に就任している場合、社内政治の力学として顧問の意向が強く働く「実質的な逆転現象」が起きるケースがあります。
Q2:個人事業主や中小企業でも、顧問を雇う価値はありますか?
A2:大いにあります。特に税務を支える顧問税理士や、労務トラブルを防ぐ顧問社労士は、バックオフィスが手薄な小規模企業ほどコスト以上のリスクヘッジ効果を発揮します。また、月額数万円程度から利用できるスポット型・実務型顧問を活用し、自社に足りないマーケティングや採用の戦略を補う手法も定着しています。
Q3:顧問は労働基準法上の「労働者」として保護されますか?
A3:原則として保護されません。大半の顧問は「準委任契約」を締結した個人事業主・事業者として扱われるため、有給休暇、時間外手当、雇用保険、労災保険などは適用外となります。ただし、会社に出社義務があり、業務内容について詳細な指揮命令を受けているなど、実態が「労働者」と認められる場合は、法的な労働者性が認定される例外もあります。
まとめ:今後の動向と失敗しないための判断基準
かつては経営トップ経験者の「名誉ある隠居部屋」と揶揄されることもあった顧問というポスト。しかし、ガバナンス改革の徹底とプロ人材の流動化が進んだ現在、その本質は「必要な知見を必要な分だけ調達する高度な外部リソース活用法」へと完全に塗り替えられました。
重要なのは、「顧問」という肩書きそのものに惑わされず、その人材が果たすべき具体的な役割、法的な権限、報酬の妥当性を峻別することです。社内のしがらみによる形骸化した顧問制度を排し、実利をもたらす真のスペシャリストを味方につけることこそが、激変するビジネス環境を勝ち抜く確かな武器となります。 (出典: 会社 顧問 と は(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。