傷病手当金の計算方法と早見表!3分の2の真相や待期期間を徹底解説
病気やケガで突然働けなくなった際、生活の生命線となるのが健康保険の傷病手当金です。公的パンフレットには「給与の3分の2が支給される」と書かれているものの、実際の振込額を見て「思っていた金額より少ない」「手取りベースでいくら残るのか見通しが立たない」と戸惑う休職者は後を絶ちません。
傷病手当金の支給額は、単純な基本給ではなく社会保険上の「標準報酬月額」を基準に厳密な日割り計算が行われます。さらに、手当を受け取る前提となる「待期3日間」のカウントや給与との差額調整、休職期間中の社会保険料の支払いなど、事前に把握しておかなければ家計が破綻しかねない重大な落とし穴が潜んでいます。本稿では、制度の基礎構造から具体的な受給額の計算ロジック、実務上の注意点までを網羅して解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:支給日額は「支給開始日前12ヶ月間の標準報酬月額の平均 ÷ 30 × 3分の2」で決まり、額面給与とはズレが生じる。
- 要点2:受給権の発生には「連続する3日間の待期」が必須であり、有給休暇や土日祝日を賢く組み込むことで無給期間を最小化できる。
- 要点3:手当金自体は非課税だが「休職中の社会保険料」は免除されないため、会社への事後振込による手取り目減りに厳重な警戒が必要。
【基本の仕組み】傷病手当金の計算式と「標準報酬月額の3分の2」の真実
傷病手当金の計算の土台となるのは、毎月の給料明細に印字されている基本給そのものではありません。健康保険法に基づき、基本給に各種手当(残業代、通勤手当、住宅手当など)を合算して区分された標準報酬月額計算の等級が適用されます。
協会けんぽ傷病手当金における1日あたりの支給額(支給日額)を算出する基本計算式は、次の通り法律で定められています。
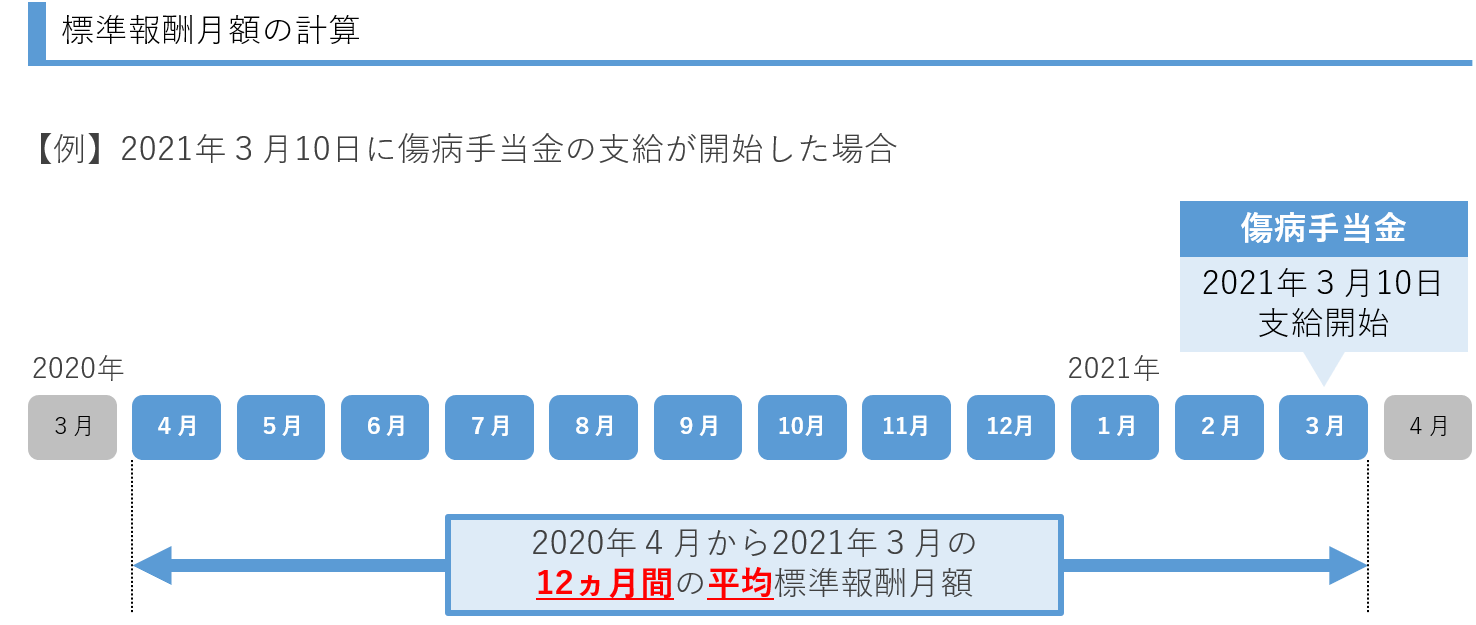
【支給日額の計算式】支給開始日以前の直近継続した12ヶ月間の各月の標準報酬月額を平均した額 ÷ 30日 × 3分の2(1円未満は四捨五入)
ここで極めて重要なのが、計算に用いられる分母が実日数(28日〜31日)ではなく一律「30日」で固定されている点です。さらに基準となるのは休職直前の給料ではなく、直近12ヶ月の平均月額となります。直近1年間に残業が多く標準報酬月額が高かった時期が含まれていれば日額は押し上げられますが、転職直後で現在の健康保険の加入期間が12ヶ月に満たない場合は、次のいずれか「低い方の額」で機械的に計算されるセーフティネット兼抑制ルールが働きます。
1. 当該被保険者の支給開始月以前の継続した各月の標準報酬月額の平均額
2. 全被保険者の前年度9月30日時点における平均標準報酬月額(協会けんぽの場合、おおむね30万円前後)
転職したばかりで高年俸を得ていたとしても、加入期間が1年未満であれば上限キャップが課され、想定していた給付額を大きく割り込む事態が起こり得ます。
【2026年最新基準】月収別の傷病手当金早見表と支給額シミュレーション
実際に自分がいくら受け取れるのか、標準報酬月額ごとの具体的な支給水準を把握しておくことが生活防衛の第一歩です。標準報酬月額ごとの支給日額および1ヶ月(30日換算)あたりの支給目安を整理しました。
| 項目(標準報酬月額) | 詳細・数値データ(支給日額 / 月額目安) | 一般的な基準・相場(休職前の手取り想定) | 編集部の見解・評価 |
|---|---|---|---|
| 第18級(20万円) | 日額:4,447円 月額:約133,410円 | 額面20万円時の手取り:約160,000円 | 休職により手取りベースで約2.5万〜3万円減少。固定費の削減が急務となる水準。 |
| 第22級(26万円) | 日額:5,777円 月額:約173,310円 | 額面26万円時の手取り:約205,000円 | 若手〜中堅層に最も多いボリュームゾーン。非課税のため生活維持の防衛ラインを確保可能。 |
| 第24級(30万円) | 日額:6,667円 月額:約200,010円 | 額面30万円時の手取り:約235,000円 | 1年未満の転職者が直面する「上限キャップ」の基準値とおおむね同等の支給感。 |
| 第28級(38万円) | 日額:8,443円 月額:約253,290円 | 額面38万円時の手取り:約295,000円 | 残業代が多く含まれていた層は、休職前の生活水準を維持すると収支が逼迫しやすい。 |
| 第32級(47万円) | 日額:10,443円 月額:約313,290円 | 額面47万円時の手取り:約365,000円 | 手当額は手厚いものの、後述する翌年度の住民税負担が重くのしかかる警戒ライン。 |
この傷病手当金早見表2026が示す通り、支給額は額面の約67%にとどまります。しかし、精緻な傷病手当金シミュレーションを行うと、意外な現実に気づきます。傷病手当金は所得税法および地方税法上「完全非課税」であり、雇用保険料の控除対象にもなりません。
通常時の給料からは所得税・住民税・雇用保険料・社会保険料が差し引かれ、手取り額は額面の75%〜80%程度まで落ち込みます。これに対し、傷病手当金は非課税であるため、手取り換算での比較では「休職前の可処分所得の約80%〜85%」が実質的に手元へ届く計算になります。この税制上の優遇措置こそが、療養生活を支える強力なクッションとして機能しています。
【支給開始の壁】待期3日間の数え方と有給休暇を巡る現場の落とし穴
傷病手当金を受け取るためには、法律で定められた傷病手当金支給要件を完全に満たさなければなりません。具体的には「業務外の事由による病気やケガの療養であること」「仕事に就くことができない状態(労務不能)であること」「連続する3日間の待期を完了していること」「労務不能期間に給与の支払いがないこと」の4点です。
実務で最もトラブルになりやすいのが、受給権発生のトリガーとなる待期3日間の数え方です。健康保険法第99条により、休職に入った初日から即座に手当が支給されるわけではありません。業務に就けなくなった日から「連続して3日間」仕事を休むことで初めて待期が成立し、4日目の休みからが支給対象となります。
注意すべきは「飛び石」では待期が成立しない点です。「2日休んで1日出勤し、翌日また休んだ」場合、待期カウントはリセットされゼロからやり直しになります。一方で、待期3日間の中には有給休暇、土曜日、日曜日、祝日、会社の所定休日を含めても問題ありません。
ここで知っておくべき実務テクニックが存在します。有給休暇を待期3日間に充当する方法です。待期期間中は傷病手当金が一切支払われないため、最初の3日間を有給休暇で消化すれば、無給期間を作ることなく4日目からスムーズに傷病手当金の受給フェーズへ移行できます。
ただし、4日目以降に有給休暇や休業手当などの賃金が支払われた場合は、休職手当給与差額計算の厳格な調整が行われます。支給日額よりも会社から支払われた給与の日割り額が多い日は、傷病手当金は全額支給停止となります。給与の日割り額が傷病手当金の日額を下回る場合に限り、その差額分だけが補填される仕組みです。
【実態検証】「通算1年6か月」の落とし穴と給与控除に泣く現場のリアル
療養が長期化する休職者の間で、SNSや相談窓口を中心に悲鳴が上がっているのが「支給期間のカウント」と「社会保険料の自己負担」という2つの現実です。
健康保険法改正により、現在では支給期間通算1年6か月のルールが完全に定着しています。改正前の制度では「支給開始日から暦の上で1年6ヶ月」が経過すると、途中で体調が回復して復職した期間があっても権利が完全に消滅していました。現行ルールでは、病状が回復して一時的に出勤し給与を得た期間はカウントから除外され、「実際に手当を受給した日数」のみを足し合わせて通算547日分に達するまで権利が保護されます。精神疾患などで寛解と再燃を繰り返す患者にとって、復帰への心理的ハードルを大きく下げる改善と言えます。
一方で、多くの休職者が直面して青ざめるのが社会保険料控除の真相です。「休職して給与がゼロになったのだから、健康保険料や厚生年金保険料も止まるはずだ」という思い込みは完全な誤解です。
産前産後休業や育児休業とは異なり、病気休職中には社会保険料の免除制度が一切存在しません。会社に籍を置いている以上、休職前と同じ標準報酬月額に基づいた健康保険料・厚生年金保険料・介護保険料(40歳以上)の支払い義務が毎月発生し続けます。通常は給料から天引きされますが、給与がゼロの休職期間中は会社が保険料を立て替え、休職者の銀行口座へ毎月「立て替え分の請求書」を送付して振り込ませる運用が一般的です。
当事者への取材では、「傷病手当金として月18万円ほど口座に振り込まれた直後、会社から月4万円近い社会保険料と前年度の住民税の請求が届き、手元には10万円ちょっとしか残らなかった」というケースが日常茶飯事となっています。傷病手当金それ自体から直接天引きされることはありませんが、別ルートで確定的なキャッシュアウトが発生する資金繰り計画を組まなければ、あっという間に預貯金が底をつきます。
一般に知られていない盲点とネットの誤解|退職後の受給と申請の鉄則
ネット上の情報で最も誤謬が散見され、取り返しのつかない不利益を被るリスクが高いのが「退職後の傷病手当金」です。会社を退職したからといって、手当の受給権が直ちに消滅するわけではありません。しかし、退職後も受給を継続するためには、健康保険法第104条に定める退職後継続給付の条件を1ミリのズレもなく満たす必要があります。
【退職後の継続給付を満たす3大条件】
1. 退職日(被保険者資格喪失日の前日)までに、同一の保険者で継続して1年以上の被保険者期間があること。
2. 退職日当日に、すでに傷病手当金を受給しているか、受給要件(待期3日の完成+労務不能)を満たしていること。
3. 退職日当日に絶対に「労務」を提供しないこと(出勤厳禁)。
現場で最も頻発する悲劇が「退職日当日の出勤」です。「最後の日だからデスクを片付けに行こう」「お世話になった同僚や取引先に挨拶回りをしよう」と退職日にタイムカードを押し、1時間でも業務を行ってしまうと、法律上「退職日に労務可能であった」とみなされます。その瞬間に退職後の受給権は永遠に消滅し、二度と復活しません。退職日に有給休暇を充てる場合も、業務の引き継ぎメール送信や残務処理などの実働を疑われる行為は厳に慎まなければなりません。
また、実務において遅延の温床となるのが傷病手当金申請書書き方の不備です。申請書は通常4枚綴り(被保険者記入用2枚、事業主記入用1枚、療養担当医記入用1枚)で構成されます。申請を行うサイクルは「1ヶ月ごと、給与計算期間の締め日」に合わせて過去分を事後申請するのが鉄則です。未来の日付について医師が「労務不能」を証明することは法律上不可能なため、必ず申請対象期間が経過した翌日以降に主治医へ証明を依頼する必要があります。
【プロの結論】傷病手当金に頼るべき人・有給消化で乗り切るべき人の分岐点
休職を検討する局面において、手持ちの有給休暇を先に使い切るべきか、それとも即座に傷病手当金の受給へ舵を切るべきかは、療養見込み期間によって明確に判断が分かれます。
【有給消化を優先すべきケース】
療養期間が「2週間から1ヶ月未満」と見込まれ、かつ有給残日数が十分に余っている場合です。有給であれば給与が100%支給され、社会保険料も通常通り給与天引きで処理されるため、申請書類の作成や健保の審査待ち(初回到達まで1〜2ヶ月を要する)による資金繰りショートのリスクを完全に回避できます。
【傷病手当金を早期申請すべきケース】
うつ病や適応障害などのメンタルヘルス不調、骨折や悪性腫瘍の治療など「休職が3ヶ月以上の中長期に及ぶ」ことが確実な場合です。手持ちの有給休暇をすべて使い切ってしまうと、いざ復職した直後に通院や体調不良で突発的に休まざるを得なくなった際、即時欠勤(減給)となり心理的・経済的な逃げ場を失います。有給は待期3日間と最小限の調整日数にとどめ、残日数を「復職後の防衛リソース」として残しながら傷病手当金へ移行するのが賢明な選択です。
【傷病 手当 計算 方法】に関するよくある質問(FAQ)
Q1:休職中にボーナス(賞与)が支給された場合、傷病手当金は減額されますか?
A1:減額されず、全額満額支給されます。傷病手当金の調整対象となる「報酬」は、労務の対価として定期的に支払われる月額給与です。一般的に年3回以下で支給される賞与は別枠として扱われるため、賞与を受け取った月であっても傷病手当金が削られることは一切ありません。
Q2:アルバイトやパート、契約社員でも正社員と同じ計算方法で受給できますか?
A2:雇用形態に関係なく、勤務先の社会保険(健康保険)に加入していれば全く同一の計算式が適用されます。直近12ヶ月の標準報酬月額の平均を30で除し、その3分の2が日額として支給されます。ただし、自営業者やフリーランスが加入する「国民健康保険」には原則として傷病手当金制度が存在しない点には留意が必要です。
Q3:申請してから初回の傷病手当金が銀行口座に振り込まれるまでどのくらいかかりますか?
A3:申請書が健康保険組合(または協会けんぽ)に届いてから、およそ2週間から1ヶ月程度が目安です。ただし「初回の申請」は会社側の賃金台帳の添付確認や医師の労務不能判断の審査が慎重に行われるため、1ヶ月半から2ヶ月近くかかるケースも珍しくありません。無収入の期間を耐えられるよう、生活費最低2ヶ月分のキャッシュを確保しておく必要があります。
まとめ:生活防衛に向けた初動確認チェックリスト
病気やケガに倒れた際、傷病手当金は働く人の生活基盤を死守する強力なセーフティネットです。しかし、額面給料の3分の2という表面的な数字だけを鵜呑みにしていると、休職中の社会保険料請求や初回振込までのタイムラグ、待期期間の数え間違いによる不支給といった冷酷な現実に直面することになります。
休職を余儀なくされた場合は、速やかに健康保険被保険者証の発行元(協会けんぽ各支部または各健康保険組合)を確認し、ねんきん定期便や給与明細からご自身の「標準報酬月額」を特定してください。そして、待期3日間に有給を充当しつつ、休職中の固定費と会社への社会保険料支払い計画を一本化して策定することが、経済的な不安を断ち切り治療に専念するための最短ルートとなります。 (出典: 傷病 手当 計算 方法(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。