年金の差し押さえはおかしい?強制執行の基準と口座凍結の回避策
ある日突然、銀行口座から残高が引き落とされていたり、給与明細に見慣れない「差押」の文字が刻まれていたりと、国民年金の強制執行を受けて「年金の差し押さえはおかしいのではないか」「裁判もなしに違法ではないのか」と憤りや戸惑いを覚える人が後を絶ちません。生活費すら手元に残らない状況に直面し、理不尽さを感じる声はSNSや相談現場でも日常茶飯事となっています。
日本年金機構による未納者への強制徴収は年々厳格化されており、2026年現在では一定の所得基準を超える滞納者に対して機械的とも言えるスピードで財産の凍結が執行されています。なぜ予告なしのように感じられる差し押さえが合法的に行われるのか、その法的な仕組みと実際の年収基準、そして手遅れになる前に資産と生活を守るための具体的な回避手順を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民年金の差し押さえは国税徴収法に基づく「自力執行権」が認められており、裁判所の判決なしでも完全に合法です。
- 要点2:赤色の特別催告状や督促状を無視し続けると、銀行口座の全額凍結や給与天引き、さらには配偶者・世帯主の財産まで連帯納付義務として強制執行されます。
- 要点3:差し押さえは自己破産でも消滅しませんが、督促の段階であれば「免除・猶予申請」や年金事務所への窓口相談で100%回避可能です。
【2026年最新】「年金の差し押さえはおかしい」は本当か?違法性の有無と法的根拠
ネット上の掲示板やSNSでは「年金の未納ごときで口座を凍結するのはおかしい」「何の裁判も経ずに給料を差し押さえるのは違法ではないか」という書き込みが散見されます。しかし、結論から言えば日本年金機構による財産差し押さえは完全に合法であり、一切の違法性はありません。
一般の借金やクレジットカードの滞納であれば、債権者が財産を差し押さえるには裁判所へ申し立てを行い、支払督促や確定判決といった「債務名義」を取得する法的手続きが必要です。一方で、国民年金保険料は国の公法上の債権であり、国税通則法および国税徴収法に準じた「自力執行権」が日本年金機構(厚生労働大臣から委任)に認められています。つまり、司法の判断を挟むことなく、行政機関の独自の判断のみで強制執行に踏み切ることができる権限が法律で担保されているのです。
「ある日突然、予告なしで口座が凍結された」と感じる人が多い背景には、これまでに自宅へ送付されていた複数の封書を単なるダイレクトメールや督促チラシだと思い込み、中身を確認せずに破棄していたケースがほとんどです。法律上は「督促状」の発送から指定期日までに納付がない場合、いつでも財産調査および差し押さえに着手できる状態になるため、当事者の感覚としては「不意打ちの差し押さえ」に映ってしまう構造的なギャップが存在します。
国民年金の財産差し押さえ基準|日本年金機構が狙う「対象者」の条件
日本年金機構はすべての未納者を無差別に差し押さえているわけではありません。回収コストと公平性を勘案し、明確な数値基準を設けて優先的に強制執行の対象を選定しています。厚生労働省が公表している強制徴収の取り組み方針に基づき、年々そのハードルは引き下げられ、対象範囲が拡大してきました。
過去には「年間所得400万円以上・未納13ヶ月以上」だった基準が段階的に引き下げられ、現在は「控除後所得300万円以上(給与収入換算で約450万〜500万円程度)かつ未納月数7ヶ月以上」の滞納者が強制徴収の集中対象として運用されています。さらに、過去に免除申請を却下された履歴がある人や、催告を長期にわたり完全無視している悪質滞納者に対しては、所得基準に満たない場合であっても資産状況に応じて個別執行が下される事例が報告されています。
| 徴収フェーズ | 届く書類・実行される措置 | 法的な強制力・危険度 | 編集部の見解・実務上の対処法 |
|---|---|---|---|
| 初期催告 | 国民年金未納通知書・青色/黄色の特別催告状 | 小(納付の任意呼びかけ段階) | 同封の振込用紙で納付するか、支払いが厳しい場合は速やかに免除申請を行う。 |
| 最終警告 | 赤色(ピンク色)の特別催告状・最終催告状 | 中〜大(法的措置への移行予告) | この段階が自主解決のデッドライン。即座に年金事務所へ電話相談を入れること。 |
| 法的督促 | 督促状の発付(指定納期限の設定) | 極めて大(延滞金が日歩で発生開始) | 督促状の納期限を1日でも過ぎると、法的に「いつでも差し押さえ可能」な状態へ突入。 |
| 強制執行 | 財産調査(銀行・勤務先)・差押予告・財産差押 | 最大(口座凍結・給与天引きの実行) | 自力での回避は不可能。直ちに窓口へ出向き、分割納付や生活困窮の状況を申し立てる。 |
日本年金機構による強制徴収の流れ|特別催告状(赤色)が届いた後のタイムリミット
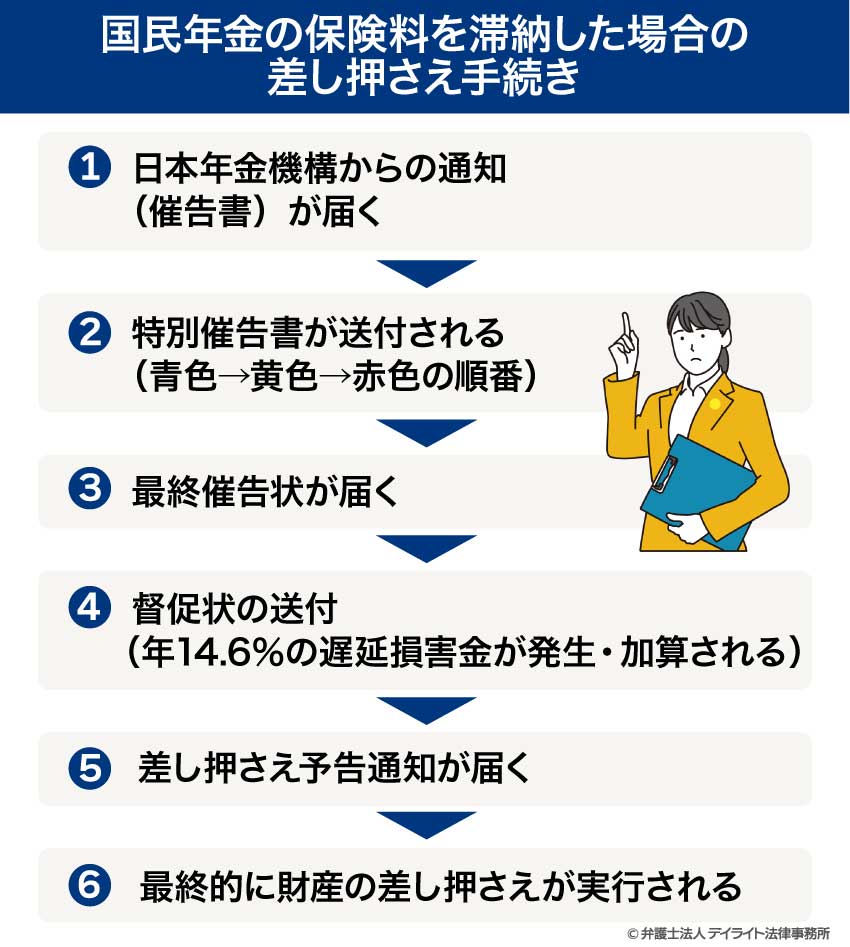
国民年金保険料を滞納してから実際に財産が差し押さえられるまでには、一定のシークエンスが存在します。日本年金機構からの通知を放置していると、届く封筒の「色」と「文言」が段階的に深刻化していきます。
最初の段階では、青色や黄色の封筒で「特別催告状」が送付されます。この段階ではまだ納付の勧奨にとどまりますが、これを無視し続けると「赤色(または鮮やかなピンク色)の特別催告状」へと切り替わります。封筒の色が赤になった時点で、日本年金機構内部のステータスは「通常の未納者」から「強制執行準備対象者」へと格上げされたことを意味します。
赤色の特別催告状に記載された期日を過ぎると、いよいよ最終段階である「督促状」が届きます。国民年金法第96条の規定により、督促状の指定期限までに完納しない場合、年金機構は事前の追加告知なしに滞納者の銀行口座、勤務先への給与照会、所有不動産、売掛金などの財産調査を一斉に開始します。調査が完了した段階で「差押予告通知書」が届き、数日〜数週間のうちに口座の残高が引き落とされ、給与の一部が天引きされるという結末を迎えます。
【実態検証】「給料全額が消えた?」「家族の車まで?」現場目線で見えたリアル
実際に差し押さえを受けた当事者の間では、「口座に入っていた生活費が全額ゼロになった」「無職の自分のせいで親の給料が差し押さえられた」といった混乱の声が上がっています。現場で起きている実態を精査すると、法と運用の冷徹な現実が浮き彫りになります。
給料そのものと「口座に入った預金」の決定的な違い
民事執行法や国税徴収法では、生活破綻を防ぐために給与の差し押さえ可能額には「手取り額の原則4分の1まで」という上限が設けられています。しかし、ここで極めて危険な盲点となるのが銀行口座に振り込まれた後の扱いです。
給与が一度銀行口座に着金すると、それは法的に「給与」ではなく「預金債権」という一般的な金融資産に性質が変化します。預金債権に対しては給与のような差押禁止額の保護規定がそのまま適用されないため、口座残高が未納額に達するまで全額まとめて差し押さえられる事態が発生します。その結果、家賃や公共料金の引き落としがすべて不能となり、「生活できない」という極限状態に追い込まれるケースが後を絶ちません。
世帯主・配偶者を巻き込む「連帯納付義務」の恐ろしさ
国民年金法第88条には、世帯主および配偶者に対する「連帯納付義務」が明記されています。これは、滞納者本人に収入や財産がない場合であっても、同居している配偶者や世帯主(親や夫・妻)に十分な所得があれば、その家族の銀行口座や給与、所有財産が差し押さえの対象になるという制度です。
「自分は無収入だから差し押さえられるものがない」と高を括っていたフリーターや無職の滞納者が、実家の親の給与や配偶者の預金を差し押さえられ、家庭内での信頼関係が完全に崩壊するという深刻なトラブルが多発しています。
一般に知られていない盲点とネットの誤解|「自己破産でチャラ」は嘘
ネット上の情報には、年金の滞納処分に関して重大な誤解を招く俗説が多数存在します。これらを鵜呑みにして放置すると、取り返しのつかない不利益を被ることになります。
最も悪質な誤解の一つが「借金まみれで自己破産すれば、年金の未納分も帳消しになる」という言説です。国民年金保険料は破産法第253条第1項第1号に規定される「非免責債権」に該当します。裁判所から免責許可決定が下りて消費者金融や銀行の借入金が全額免除されたとしても、年金保険料の未納支払い義務は1円たりとも消滅しません。
また、「時効(2年)が来れば逃げ切れる」という考えも現実的ではありません。日本年金機構が「督促状」を発付した時点で、それまでの時効期間の進行は法的にリセット(時効の更新)されます。機構側は時効が成立する直前に確実に督促状を送り届けるシステムを構築しているため、住民票を置いたまま時効消滅を待つことは不可能です。
【プロの結論】手遅れを防ぐ年金差し押さえの回避方法と免除・猶予制度の活用
もし手元に特別催告状や督促状が届いていたとしても、差し押さえが実際に執行される前であれば100%回避する道が残されています。最も重要な原則は「絶対に放置せず、自らアクションを起こすこと」です。
1. 国民年金保険料の「免除・納付猶予制度」を即座に申請する
経済的な理由で保険料の支払いが困難な場合、住民票を置く市区町村の年金窓口または年金事務所で「保険料免除・納付猶予」の手続きを行ってください。所得要件に応じて全額免除、4分の3免除、半額免除、4分の1免除が認められます。免除が承認されれば、その期間の未納分について差し押さえが行われることは法的になくなります。申請は過去2年1ヶ月前まで遡って適用可能です。
2. 年金事務所の窓口で「分割納付(納付誓約)」を結ぶ
所得基準を超えており免除申請が通らない場合でも、年金事務所へ直接出向いて現在の生活収支を説明し、無理のない金額での分割納付の誓約を交わすことで、強制執行の手続きを一時的に停止させることができます。年金機構が最も敵視するのは「連絡がつかず支払う意志を見せない滞納者」であり、真摯に返済計画を相談する姿勢を見せる相手に対して無理な差し押さえを強行することはありません。
【プロの判断基準】今すぐ対応すべき人と現状維持で良い人の条件
- 今すぐ年金事務所へ走るべき人:赤色の特別催告状・督促状が手元にある人、前年の控除後所得が300万円以上あり未納が半年以上続いている人、同居する家族に安定収入がある未納者。
- 正規の手続きで守られる人:退職・失業直後で「特例免除」を申請済みの人、所得が基準以下で免除・納付猶予の承認通知をすでに受け取っている人。
【年金 差し押さえ おかしい】に関するよくある質問(FAQ)
Q1:年金を滞納すると、事前の電話や自宅訪問なしでいきなり差し押さえられますか?
A1:電話や戸別訪問(民間委託業者による訪問)が行われるケースもありますが、法的には「督促状」が郵便で届き、その納期限を過ぎていれば、電話連絡や直接訪問がなくても財産調査および差し押さえが執行されます。郵便物の見落としには十分注意してください。
Q2:差し押さえられた銀行口座のお金は、後から年金事務所に頼めば返金してもらえますか?
A2:一度差し押さえが完了して国庫に回収された金銭は、原則として返還されません。差し押さえ処分そのものに重大な違法性(人違いや二重徴収など)がない限り、生活困窮を理由にした事後返還は認められないため、必ず執行前に相談する必要があります。
Q3:パートやアルバイトの少額な給料でも差し押さえの対象になりますか?
A3:雇用形態に関わらず、給与所得であれば差し押さえの対象となります。ただし、給与そのものの天引きには生活保護基準を考慮した差押禁止額が設定されています。注意すべきは、給与が振り込まれた口座残高は全額差し押さえの対象になり得る点です。
Q4:配偶者に内緒で年金を滞納していた場合、配偶者の口座からバレずに回収されますか?
A4:連帯納付義務に基づき配偶者の財産を差し押さえる場合、事前に配偶者名義宛てにも督促状や差押予告通知が届きます。したがって、家族に秘密にしたまま配偶者の資産が差し押さえられることはなく、確実に家族へ知られることになります。
まとめ:今後の動向と失敗しないための判断基準
少子高齢化に伴う社会保障財源の逼迫を受け、日本年金機構による未納者への強制徴収は今後さらに厳格化・自動化が進むとみられています。「年金の差し押さえはおかしい」という主張は感情論としては理解できても、現行法制下では一切通用せず、放置すれば確実に大切な財産や家族の信用を失うことになります。
督促状や赤色の特別催告状が手元に届いているなら、残された時間はわずかです。放置して口座凍結の悲劇を招く前に、今すぐ免除申請書類を提出するか、最寄りの年金事務所へ相談の連絡を入れてください。自ら動くことこそが、生活破綻を確実に防ぐ唯一の防御策です。 (出典: 年金 差し押さえ おかしい(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。