【2026年最新】贈与税計算の罠と損を防ぐ節税ルールを徹底解説
家族間での資産移転や生前贈与を検討する際、真っ先に直面するのが「一体いくら税金が取られるのか」という計算の壁です。税制改正によって生前贈与の加算期間が見直されるなど、従来の「とりあえず毎年110万円を振り込む」という手法だけでは思わぬ税負担を強いられるケースが増加しています。
親から子への資金移動、夫婦間での不動産贈与、住宅取得資金の特例など、選択する制度や税率区分によって支払う税額には数百万円規模の差が生じます。制度を正しく理解し、緻密な計算に基づいた対策を講じるための必須ポイントを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:贈与税の計算は「暦年課税(一般・特例税率)」と「相続時精算課税」で仕組みが根本から異なり、受贈者の年齢と続柄で税率が変わる。
- 要点2:税制改正に伴い生前贈与の相続税持ち戻し期間が最大7年へ段階的延長中であり、駆け込み対策の失敗リスクが高まっている。
- 要点3:現金手渡しによる非申告は税務署の反面調査やKSKシステムで高確率で把握されるため、正当な非課税枠と特例の併用が最善策となる。
【2026年最新】税制改正で激変した贈与ルールと生前贈与の持ち戻し期間
生前贈与を取り巻く環境は、税制改正によって大きな転換期を迎えています。最も注視すべき変化が、暦年贈与における相続開始前贈与の加算期間(持ち戻し期間)の延長です。従来は相続開始前3年以内の贈与財産が相続税の課税対象となっていましたが、段階的に延長され、最終的に最大7年間の贈与財産が相続財産へ加算される枠組みへと移行しています。
加算期間の延長に伴い、延長された4年間に受けた贈与については総額100万円まで加算対象から除外される緩和措置が設けられているものの、従来の「亡くなる直前の駆け込み贈与」による節税効果は大幅に制限されています。年間110万円の基礎控除を活用した暦年贈与を行う場合、より早期からの計画的なアプローチが不可欠です。
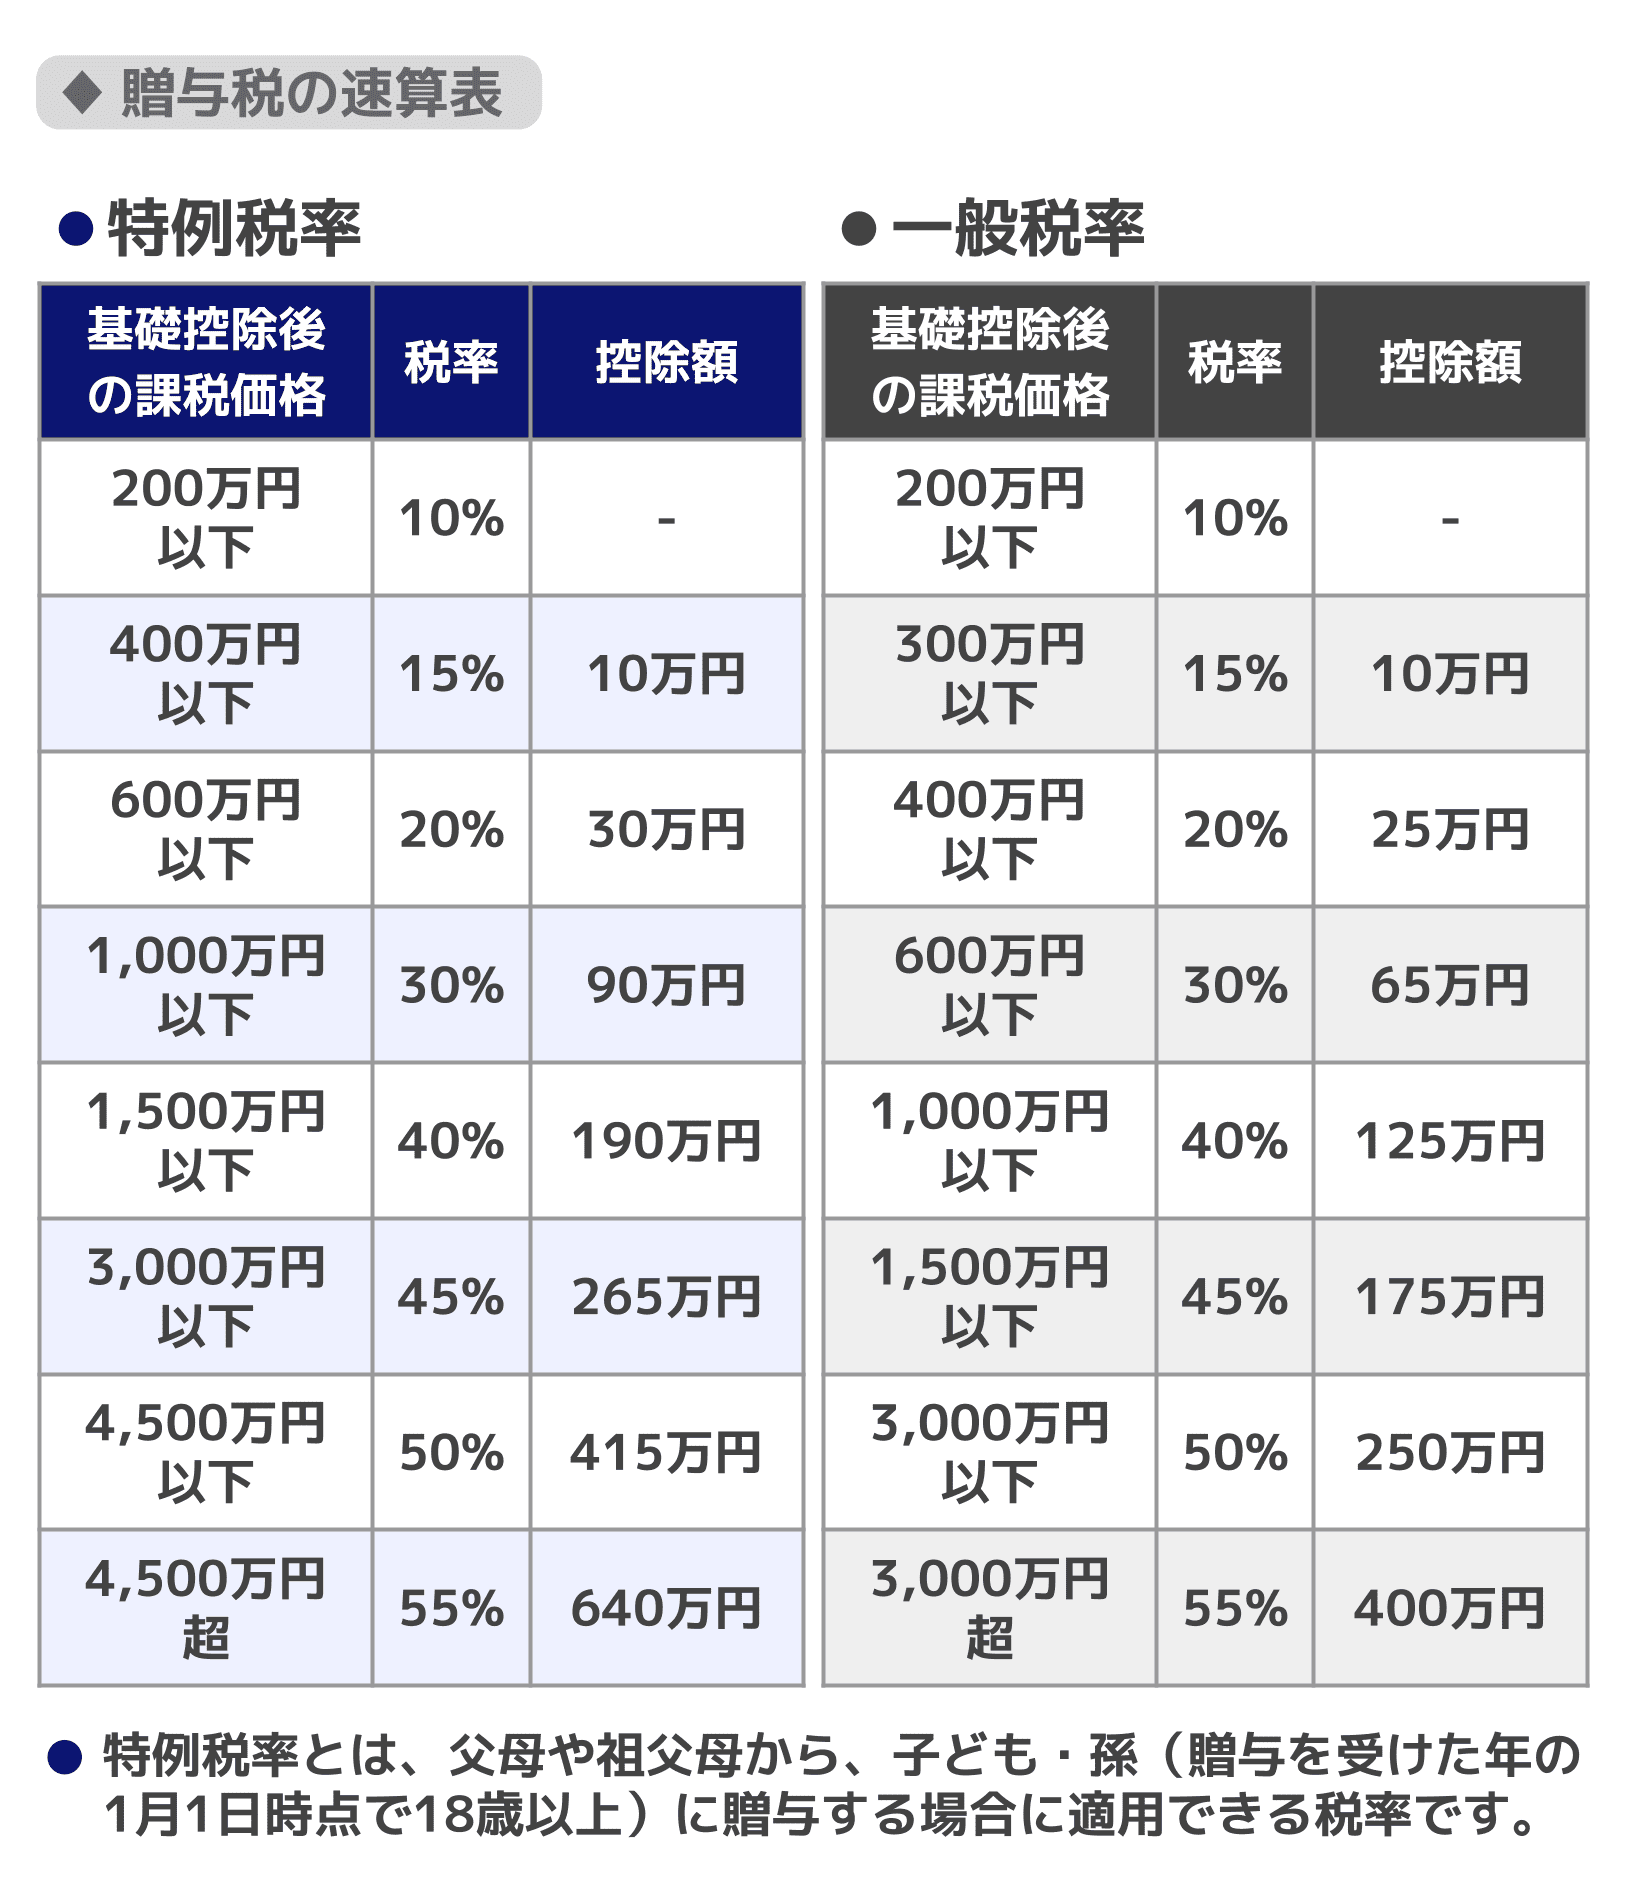
一般贈与と特例贈与の違いとは?贈与税の計算式と速算表・控除額
暦年課税における贈与税額の計算は、1年間(1月1日〜12月31日)に受け取った財産の合計額から基礎控除額110万円を差し引き、その課税価格に応じた税率を乗じて控除額を引くという計算式を用います。
計算の際に最も間違えやすいのが「特例税率」と「一般税率」の区分です。贈与を受けた年の1月1日時点で18歳以上の子や孫が、直系尊属(父母や祖父母)から受ける贈与は「特例贈与」となり、税率が優遇されます。一方、夫婦間の贈与、兄弟間の贈与、あるいは未成年者への贈与はすべて「一般贈与」が適用されます。
| 課税価格(控除後) | 特例税率・控除額(18歳以上の子・孫へ) | 一般税率・控除額(夫婦・兄弟・未成年等) | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 200万円以下 | 10%(控除額:0円) | 10%(控除額:0円) | 少額贈与では税率差がないため、手続きの手間と費用対効果を意識する。 |
| 300万円以下 | 15%(控除額:10万円) | 15%(控除額:10万円) | この区分までは両税率同等だが、基礎控除110万円を引いた後の金額で判定。 |
| 400万円以下 | 15%(控除額:10万円) | 20%(控除額:25万円) | ここから税率に5%の乖離が発生。受贈者の年齢確認が必須。 |
| 600万円以下 | 20%(控除額:30万円) | 30%(控除額:65万円) | 特例税率の優遇幅が拡大。直系尊属からの贈与証明(戸籍等)を用意。 |
| 1,000万円以下 | 30%(控除額:90万円) | 40%(控除額:125万円) | 一般税率では40%に達するため、一度の一括贈与は税負担が過大になりやすい。 |
| 1,500万円以下 | 40%(控除額:190万円) | 45%(控除額:175万円) | 一括移転より「相続時精算課税」や年数分割を比較検討すべき水準。 |
| 3,000万円以下 | 45%(控除額:265万円) | 50%(控除額:250万円) | 最高税率に迫るゾーン。後述する非課税特例のフル活用が必須。 |
| 4,500万円超 | 55%(控除額:640万円) | 55%(控除額:400万円) | 最高税率は55%。無対策での一括贈与は半分以上が課税されるリスク。 |
【金額別シミュレーション】親から子への贈与税計算
実際に親(直系尊属)から20歳の子へ資金を贈与した場合、手取り額と税額がどう変化するのか、具体的なシミュレーションで確認します。
【事例1:年間300万円を贈与した場合】
・課税価格:300万円 − 110万円 = 190万円
・税率適用:190万円 × 10%(特例税率) − 控除額0円 = 19万円
実効税率は約6.3%に抑えられ、比較的負担少なく資産を移転できます。
【事例2:年間500万円を贈与した場合】
・課税価格:500万円 − 110万円 = 390万円
・税率適用:390万円 × 15%(特例税率) − 控除額10万円 = 48.5万円
一般税率(62万円)と比較して13.5万円の節税効果が生じます。
【事例3:年間1,000万円を一括贈与した場合】
・課税価格:1,000万円 − 110万円 = 890万円
・税率適用:890万円 × 30%(特例税率) − 控除額90万円 = 177万円
一括で渡すと約18%が税金として徴収される計算になります。この規模の資金を動かす場合は、住宅取得資金贈与の非課税枠や相続時精算課税制度の選択肢を精査しなければ大きな損失を招きます。
非課税特例の活用法|住宅取得・配偶者控除・不動産贈与の要点
贈与税には、特定の使途や関係性に応じて大幅な控除を認める特例措置が用意されています。これらを正確に組み合わせることが最大の防衛策です。
住宅取得等資金贈与の非課税枠
父母や祖父母から居住用住宅の新築・取得・増改築のための資金提供を受ける場合、省エネ等基準を満たす住宅なら最大1,000万円、一般住宅なら最大500万円まで贈与税が非課税となります。暦年課税の110万円控除とも併用可能です。床面積要件や所得要件(受贈者の合計所得金額が原則2,000万円以下)が存在するため、契約前の要件精査を怠ってはなりません。
夫婦間贈与の配偶者控除(おしどり贈与)
婚姻期間が20年以上の夫婦間で、居住用不動産または居住用不動産を取得するための資金を贈与する場合、基礎控除110万円に加えて最高2,000万円まで控除(合計2,110万円)が受けられます。ただし、不動産取得税や登録免許税といった流通税は別途発生する点に留意が必要です。
不動産贈与における評価額の計算方法
現金の贈与と異なり、土地は「路線価方式」または「倍率方式」、建物は「固定資産税評価額」で算出します。これらは市場での実勢取引価格よりも2〜3割程度低く評価される傾向があるため、現金を不動産化して贈与する、あるいは収益物件を贈与して賃料収入の帰属先を移転させるといった手法が税務戦略として用いられます。
【実態検証】「現金手渡しならバレない」という危険な誤解
相談現場やネット上のコミュニティで後を絶たないのが、「タンス預金から現金で直接手渡せば記録が残らないため申告不要ではないか」という危険な推測です。結論として、税務当局に把握されない現金贈与はほぼ存在しません。
国税庁は国税総合管理システム(KSK)を通じて、個人の過去の確定申告データ、不動産登記情報、法定調書、さらには金融機関の預貯金出入金データを網羅的に突合しています。親の口座からまとまった出金(数百万円単位の引き出しや定期預金の解約)があったにもかかわらず、本人の生活費として消費された形跡がない場合、税務調査官は「資金の移動先」を徹底的に追跡します。
特に相続発生時における税務調査では、被相続人だけでなく相続人名義の過去10年分に及ぶ全口座履歴が開示請求されます。収入に見合わない預金増加や投資商品の購入履歴があれば、即座に手渡し現金の受領を疑われ、追徴課税(過少申告加算税や悪質な場合の重加算税、延滞税)が課される結果となります。
相続時精算課税制度のデメリットを暴く|選ぶべき人と見送るべき人
相続時精算課税制度は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与について、通算2,500万円まで贈与税を非課税とし、贈与者が亡くなった際にその贈与財産を相続税の課税対象として精算する仕組みです。税制改正によって、本制度にも年110万円の基礎控除(申告不要・相続財産への加算なし)が新設されたため、活用の幅が広がりました。
しかし、制度の構造的デメリットを把握せずに選択すると後戻りできません。
【プロの結論】相続時精算課税をおすすめできる人・見送るべき人の特徴
おすすめできる人:
1. 将来の相続財産総額が「相続税の基礎控除額(3,000万円 + 600万円 × 法定相続人数)」以下に収まる見込みの人(どれだけ贈与しても将来相続税がかからない)。
2. 将来確実に値上がりが予想される不動産や株式を保有している人(贈与時の低い評価額で相続税計算に持ち込めるため)。
3. 収益不動産を早期に移転し、将来発生する賃料収入を子の資産として蓄積させたい人。
見送るべき人(暦年贈与を継続すべき人):
1. 一度選択すると二度と暦年課税に戻せないという制約を理解していない人。
2. 将来値下がりするリスクが高い資産(地方の土地や下落基調の有価証券)を贈与しようとしている人(相続時に時価が下がっていても贈与時の高い評価額で相続税が課される)。
3. 小規模宅地等の特例(最大80%減額)の適用を検討している土地を贈与対象にしている人(本制度で贈与した宅地は特例適用外となる)。
贈与税の申告期限と手続きの実務
贈与税の申告および納税は、財産を取得した年の翌年2月1日から3月15日までに、受贈者の住所地を管轄する税務署に対して行います。確定申告の時期と重なるため混同されがちですが、提出先は「贈与者」ではなく「もらった人(受贈者)」の所轄税務署です。
特例税率の適用を受ける場合や、各種非課税特例、相続時精算課税制度を選択する場合は、納税額が0円になる場合であっても申告書の提出が法律上の要件となっています。「税金が発生しないから申告しなくてよい」と放置すると、特例の適用が否認され、基礎控除のみを引いた本来の高額な税率で追徴される致命的なミスにつながります。
手続きにあたっては、贈与契約書の作成、戸籍謄本や登記事項証明書などの添付書類の収集、e-Taxによる電子申告の活用を早手回しに進めることが肝要です。
【贈与 税 計算】に関するよくある質問(FAQ)
Q1:兄弟2人からそれぞれ100万円ずつ(計200万円)もらった場合、贈与税はかかりますか?
A1:かかります。110万円の基礎控除は「あげる人」ごとではなく「もらう人1人あたり」の年間受贈総額で判定します。この場合、年間受領額200万円 − 110万円 = 90万円が課税対象となり、一般税率10%で9万円の贈与税申告が必要です。
Q2:生活費や教育費の仕送りにも贈与税の計算は必要ですか?
A2:原則として非課税です。扶養義務者相互間における「通常必要と認められる生活費や教育費」で、都度必要な金額を直接支払いに充てている限り課税されません。ただし、将来の教育費として数年分を一括して子の預金口座に振り込み蓄財させた場合は贈与税の課税対象となります。
Q3:親名義の借入金(住宅ローン)を子どもが代わりに返済した場合はどうなりますか?
A3:子どもから親への贈与とみなされ(債務免除益等)、返済額に相当する金銭の贈与税計算が発生します。親子間であっても金銭の肩代わりは贈与認定される典型例であるため、適正な金銭消費貸借契約を結ぶなどの対策が必要です。
まとめ:今後の動向と失敗しないための判断基準
贈与税の計算と制度選択は、単なる「今年の税金の損得」にとどまらず、将来発生する相続税とのトータルバランスで判断しなければなりません。2026年現在の税制下では、生前贈与加算の7年延長を前提とした長期的な計画立案と、新設された相続時精算課税制度の110万円基礎控除の使い分けが資産防衛の成否を分けます。
自己判断で安易な現金移動や名義変更を行う前に、客観的な試算を行い、必要に応じて税理士等の専門家へ相談した上で確実な手続きを進めてください。 (出典: 贈与 税 計算(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。