4〜6月の残業で手取り激変?社会保険料の真実と損得の境目
春先になるとオフィスの雑談やSNSで必ず話題にのぼるのが、「4月から6月は残業をしないほうが手取りが増えて得をする」という説です。新年度を迎え、業務量が増えるタイミングでありながら、「いま残業代を稼ぐと秋以降の社会保険料が跳ね上がり、かえって大損するのではないか」と不安に感じるビジネスパーソンは少なくありません。
毎月の給与から差し引かれる社会保険料の控除の仕組みには、1年間の基準を決める特有のルールが存在します。本稿では、噂の真相から具体的な計算ロジック、将来受け取る年金や手当への波及効果までをデータに基づいて徹底解剖し、本当に残業を控えるべきなのかという損得の分岐点を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:4月〜6月の総支給額(残業代・交通費含む)の平均が「標準報酬月額」を決定し、原則として当年9月から翌年8月までの社会保険料が固定されます。
- 要点2:残業代を抑えれば秋以降の手取り減少は防げますが、給与で得た金額以上に保険料が差し引かれてトータルでマイナスになることは構造上ありません。
- 要点3:厚生年金の将来受給額や病気・休業時の傷病手当金は納めた保険料に比例して手厚くなるため、短期的な手取りだけでなく中長期の保障価値を考慮した判断が不可欠です。
【2026年最新】4月から6月の給与で手取りが変わる噂の真相と定時決定の仕組み
「4月から6月の社会保険料の決まり方で手取りが大きく変わる」という噂の根底にあるのは、公的保険制度における定時決定という制度です。会社員が加入する健康保険や厚生年金保険では、毎月の給与額に応じて保険料を1円単位で計算するのではなく、給与額を一定の幅で区分した標準報酬月額をベースに毎月の天引き額を算出しています。
この標準報酬月額を決める基準となるのが、毎年4月、5月、6月に実際に支払われた給与の平均額です。ここで算出された等級が原則として当年9月から翌年8月まで(1年間)の社会保険料の基礎として適用されます。このため、4〜6月に支給された給与が高くなると、秋以降の1年間にわたって社会保険料の控除額が引き上げられ、結果として手取りが目減りしたように感じる現象が生じます。
注意すべきは、対象となるのが「働いた月」ではなく「実際に給与が支払われた月」である点です。たとえば「当月末締め・翌月25日払い」の企業に勤務している場合、4月給与(3月勤務分)、5月給与(4月勤務分)、6月給与(5月勤務分)の3回分の支給実績で判定されます。多くの人が「4月に残業を控えよう」と考えがちですが、給与の締め日と支払日によっては、すでに3月の残業分から算定対象に入っているケースが珍しくありません。
【実態データ比較】残業代と社会保険料の損得シミュレーション
では、春先に残業代を多く稼ぐと、社会保険料の増加によって「稼いだ以上に損をする」ことはあり得るのでしょうか。結論から言えば、どれだけ残業代が増えても、残業代そのもの以上に保険料の負担額が増えて手取りがマイナスになることは制度上ありません。
日本の社会保険料率は、健康保険(介護保険該当の有無により約10〜11.6%前後)と厚生年金保険(18.3%)を合わせた約30%前後であり、これを労使で折半するため個人の自己負担率は約15%前後にとどまります。所得税や住民税を合算しても、額面の増加分に対して手取りは約75〜80%程度手元に残る設計です。
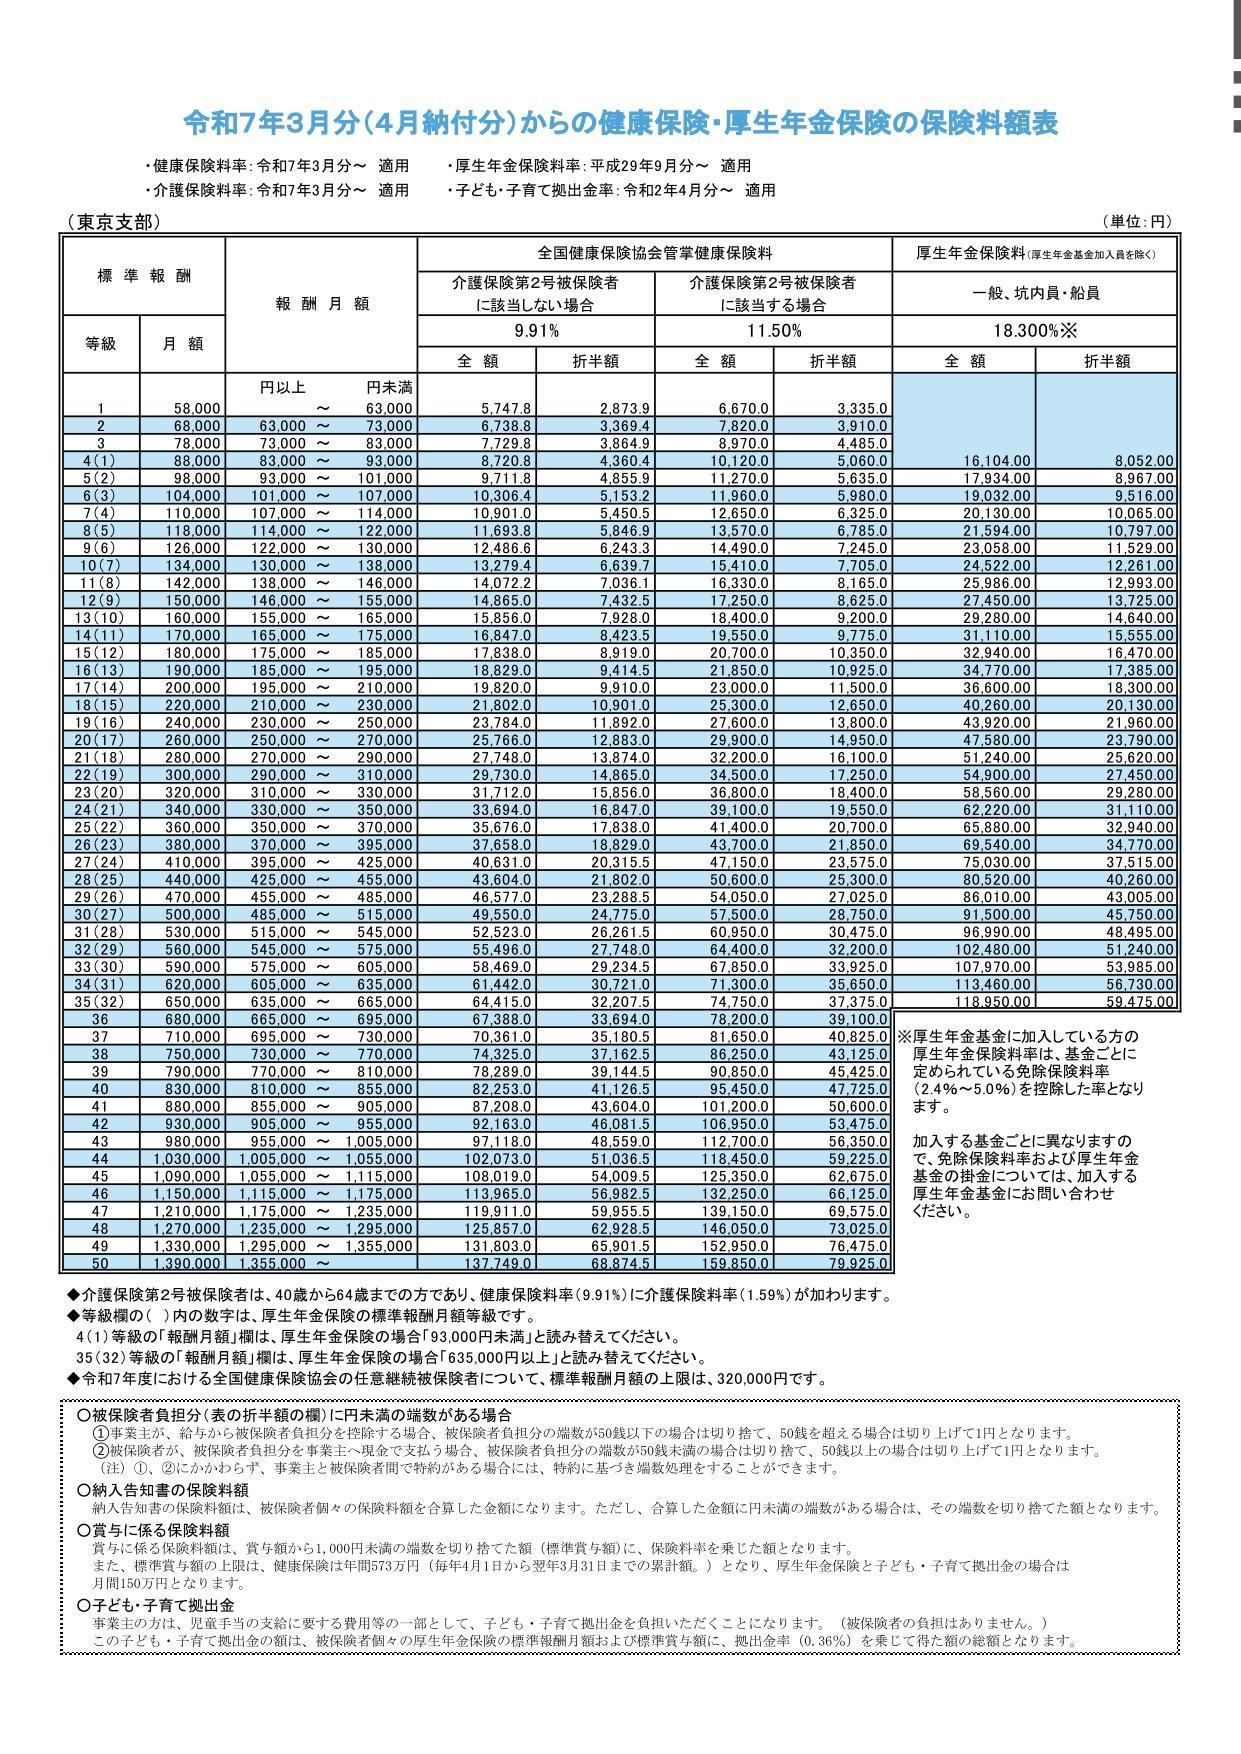
以下の表は、東京都の協会けんぽ加入者(介護保険第2号被保険者非該当・40歳未満)をモデルに、4〜6月の残業時間を抑えたケースと増やしたケースでの影響を比較したデータです。
| 項目 | 残業月0時間(基本給のみ) | 残業月30時間(繁忙期) | 編集部の見解・評価 |
|---|---|---|---|
| 4〜6月の平均総支給額 | 300,000円 | 360,000円(残業代6万円加算) | 残業代により標準報酬月額の算定基礎が6万円上昇。 |
| 標準報酬月額・等級 | 300,000円(22等級/20等級) | 360,000円(25等級/23等級) | 厚生年金・健康保険の等級表で3等級アップ。 |
| 毎月の社会保険料(個人負担) | 約44,640円 | 約53,568円 | 等級上昇に伴い、月々の自己負担額は約8,928円増加。 |
| 年間(9月〜翌年8月)の社会保険料差額 | 基準値 | +約107,136円(年間負担増) | 12か月合計で約10.7万円の天引き増となる。 |
| 3か月間で得た残業代の総額(額面) | 0円 | +180,000円(6万円×3か月) | 春の3か月で得た一時的な収入増。 |
| 年間手取りの実質収支(概算) | 基準値 | プラス約3万〜4万円の手元残り | 税金や保険料の増額を差し引いても、手元に残る純利益はプラス。 |
試算から明らかなように、「稼いだ額以上に取られて赤字になる」という言説は数学的な誤解です。ただし、4〜6月の3か月間だけ猛烈に残業し、7月以降に残業がゼロになった場合、「春に稼いだ残業代のキャッシュをすでに使い果たしているのに、秋以降の手取りが毎月約9,000円減り続ける」という家計管理上の強い圧迫感を覚えることになります。これが「残業すると大損する」という体感の正体です。
【実態検証】「4〜6月は残業しない方がいい」現場の声と見落としがちな盲点
ネット上のコミュニティや職場のリアルな声に耳を傾けると、社会保険料の決定ルールに対して強い警戒感を持つ層がいる一方で、制度の副次的なメリットを評価する声も根強く存在します。
SNS等の調査では、「4月〜6月はあえて定時退社を徹底し、秋以降の手取りを最大化している」という意見が一定数見られます。特に、年次有給休暇の取得や業務調整が比較的自由な中堅層の間で、意図的な残業セーブを行う動きが定着しています。しかし、この手法には将来受け取る給付金を自ら削っているという重大な盲点が存在します。
社会保険料は単なる税金(掛け捨てのコスト)ではありません。等級が高くなることによって得られる具体的なメリットは以下の3点に集約されます。
- 厚生年金の受給額アップ:標準報酬月額が高い期間が長いほど、将来受給する老齢厚生年金の年金額(報酬比例部分)が手厚くなります。
- 傷病手当金・出産手当金の給付額増加:病気やケガで休職した際の傷病手当金、あるいは産休時の出産手当金は、直近12か月の標準報酬月額の平均をもとに「日額の3分の2」が支給されます。等級が高ければ万が一の際の保障額が跳ね上がります。
- 遺族年金・障害年金の基礎額向上:現役世代に万が一の事態が起きた際、遺された家族に支払われる遺族厚生年金や障害厚生年金も、過去の標準報酬月額をベースに計算されます。
つまり、4〜6月の残業を無理に削って社会保険料を安く抑える行為は、「目先数千円の手取りを守るために、万一の休業補償やリタイア後の年金を自ら引き下げている」側面を持っています。単なる損得勘定だけで語ることはできません。
交通費支給や昇給も対象?意外と知らない算定基礎届の落とし穴
社会保険料の計算において、多くのビジネスパーソンが見落としがちなのが通勤手当(交通費)の扱いです。
所得税法上、通勤手当は月15万円まで非課税とされていますが、社会保険では「労働の対償として経常的に支払われるもの」とみなされ、全額が標準報酬月額の計算対象に含まれます。たとえば、6か月分の通勤定期代(12万円)が一括支給される企業の場合、その支給月(4月など)に一気に算入されるのではなく、1か月あたり2万円に分割して4〜6月の各月に按分計算されます。遠方から新幹線や特急を利用して通勤している社員は、基本給が同じ近隣在住の社員に比べて標準報酬月額の等級が高くなり、保険料負担が重くなる傾向があります。
また、日本企業の多くが導入している4月の定期昇給も計算に直結します。会社側は毎年7月1日から7月10日の提出時期までに、年金事務所や健康保険組合へ「算定基礎届(被保険者報酬月額算定基礎届)」を提出する法的義務を負っています。この届出書に記載された4〜6月の総支給額データをもとに、行政側で新しい標準報酬月額が確定します。
社会保険料はいつから変わる?「9月改定」と随時改定(月額変更届)の条件
定時決定によって改定された保険料は、「9月分」から適用されます。しかし、給与明細上で天引き額が変わるタイミングは会社の控除ルールによって異なるため注意が必要です。
大半の企業は健康保険法第167条に基づき、前月分の社会保険料を当月の給与から差し引く「翌月控除」を採用しています。この場合、9月分の新しい保険料が実際に給与明細に反映されるのは10月支給の給与からです。「9月に給料が減っていないから大丈夫」と油断していると、10月の明細を見て天引き額の急増に驚くことになります。
さらに、定時決定で一度決まった標準報酬月額であっても、1年間完全に固定されるわけではありません。年度の途中で昇給や降給、手当の新設など「固定的賃金の変動」があり、その月以降の3か月間の平均給与と従来の標準報酬月額との間に2等級以上の差が生じた場合、随時改定(月額変更届)が行われます。
たとえば、7月に基本給が大幅にアップした場合、7月・8月・9月の3か月平均をもとに10月給与から標準報酬月額が改定されます。ただし、残業代などの「非固定的賃金」の増減だけでは随時改定の対象にはならず、あくまで基本給や役職手当、住宅手当といった固定給の変更が引き金となる点が制度上の重要なルールです。
【プロの結論】残業をセーブすべき人と気にせず稼ぐべき人の境界線
制度の仕組みを踏まえ、4〜6月の残業に対してどのように向き合うべきか、明確な基準を整理します。
残業をコントロールすべき人の条件: 毎月の家計余力が少なく、秋以降に固定費のような感覚で手取りが減ることにストレスを感じる人や、近々転職を予定しており現職での将来的な年金実績を重視しない人です。また、直近1〜2年で産休・育休の予定がなく、病気のリスクも低い20代前半の単身者であれば、あえて春の残業を抑えて年間を通じた手取りのブレを小さくする戦略は一定の合理性があります。
残業を気にせず稼ぐべき人の条件: 基本給以上の残業手当をしっかり受け取って年間貯蓄額を増やしたい人、将来の厚生年金受給額を1円でも増やしたいキャリア志向の人です。さらに、近い将来に出産や育児休業を控えている女性社員や、持病があり傷病手当金を受ける可能性がある人は、4〜6月にしっかり働いて標準報酬月額の等級を引き上げておくことが、極めて強力なセーフティネットとして機能します。
【4月から6月の社会保険料】に関するよくある質問(FAQ)
Q1:4月〜6月の残業を減らせば、1年間の手取りは必ず増えますか?
A1:年間を通した「純粋な手取り額」で比較した場合、残業代を稼いだほうが必ず多くなります。社会保険料や税金の負担率は増加分の20〜25%程度であり、残りの75〜80%は確実に手元に残るためです。手取りが増えるのではなく、「秋以降の手取りの減少を防げる」というのが正確な表現です。
Q2:賞与(ボーナス)の額は4月〜6月の計算に関係しますか?
A2:原則として関係ありません。年3回以下支給される通常の賞与は「標準賞与額」として別途計算され、支給ごとに保険料が控除されます。定時決定の対象となるのは、毎月経常的に支払われる給与手当です。ただし、年4回以上支給される賞与は給与と合算されて算定基礎届の対象となります。
Q3:副業をしている場合、4月〜6月の副業収入も本業の社会保険料に影響しますか?
A3:副業が業務委託や個人事業主としての事業所得である場合、本業の社会保険料には一切影響しません。ただし、副業先でも雇用契約を結び、社会保険の加入要件(週20時間以上勤務など)を満たしている場合は、両社の給料を合算して標準報酬月額が再計算され、按分して控除される手続きが発生します。
まとめ:手取り最大化と将来保障のバランスを見極める判断基準
「4月から6月の残業を抑えるとお得」という言説は、秋以降の可処分所得の目減りを防ぐという局所的な視点に立てば事実ですが、年間を通じた手取り総額や将来のセーフティネットという大局的な視点で見れば、必ずしも万人にとっての正解とは言えません。
毎月の社会保険料控除は単なるコストではなく、公的年金の積み立てや万が一の所得保障の掛け金としての役割を果たしています。ネットの断片的な情報に惑わされず、自身のライフプラン、今後のキャリア設計、そして家計のキャッシュフローを冷静に照らし合わせた上で、最適な働き方を選択することが賢明です。 (出典: 4 月 から 6 月 社会 保険 料(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。