債務整理したらどうなる?家族への影響や生活の激変と最新リスクを徹底解説
毎月の借金返済が苦しくなり、「債務整理をすれば楽になるのか、それとも人生が終わってしまうのか」と葛藤する人は少なくありません。ネット上には極端な噂も飛び交っていますが、実際の手続きによって生じる変化は、選択する手続きの種類や状況によって大きく異なります。
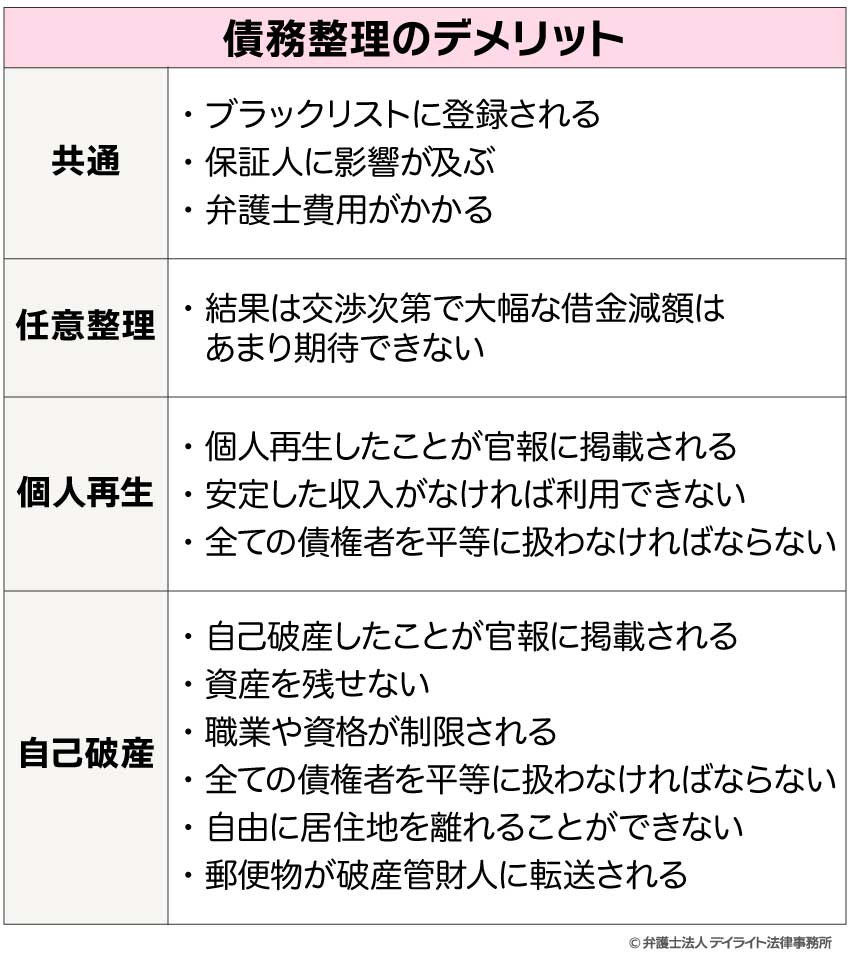
結論から言えば、債務整理は国が認めた法的な借金救済制度であり、人生を再建するための有効な手段です。しかし、信用情報への登録(いわゆるブラックリスト)やクレジットカードの利用停止、財産の処分といった一定の制約が生じることも事実です。本稿では、弁護士・司法書士への現場取材や最新の信用情報機関の運用実態に基づき、債務整理後のリアルな生活変化と知っておくべきリスクを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手続きの種別(任意整理・個人再生・自己破産)によって、持ち家や車の行方、家族へのバレやすさが劇的に変わる。
- 要点2:信用情報機関(CIC・JICC・KSC)に事故情報が登録され、約5年〜7年間はクレカ作成や住宅ローン契約が原則不可となる。
- 要点3:専門家への相談で受任通知が送付されれば、最短即日で督促や給与差し押さえの危機をストップできる。
【2026年最新】債務整理したらどうなる?生活への直接的影響と手続き別の違い
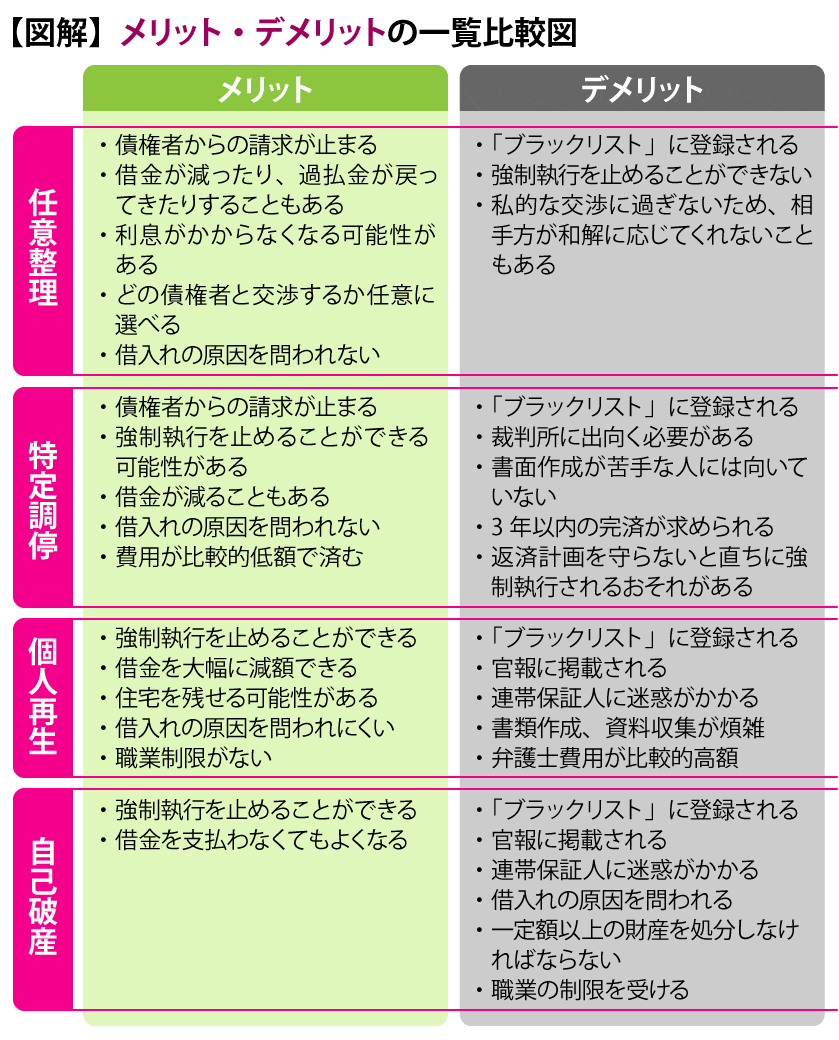
債務整理を行った直後、日常生活にはどのような変化が起きるのでしょうか。最も顕著な変化は「督促の完全停止」と「キャッシュレス決済・新規借入の制限」です。借金問題の解決手段は主に「任意整理」「個人再生」「自己破産」の3つに分かれ、それぞれ減額幅や資産への影響が異なります。
それぞれの特徴と影響度合いを正しく把握することが、後悔しない選択への第一歩となります。主要な3手続きの違いを一覧表で比較・検証します。
| 項目 | 任意整理 | 個人再生 | 自己破産 |
|---|---|---|---|
| 借金の減額幅 | 将来利息のカット(元本を3〜5年で分割返済) | 元本を約1/5〜1/10に大幅圧縮(原則3年返済) | 原則すべての返済義務が免責(ゼロになる) |
| 持ち家・車の維持 | 対象外にすれば維持可能(ローン返済を継続) | 住宅ローン特則で家を残せる可能性あり(車は条件次第) | 原則として処分・換価(生活必需品を除く) |
| 家族・職場への影響 | 周囲にバレるリスクは極めて低い | 官報公告あり・同居家族の収入証明が必要な場合あり | 官報公告あり・一定の職業制限あり(手続き期間中) |
| 信用情報登録期間 | 完済から約5年(CIC・JICC) | 完済から約5年/決定から最長7年(KSC) | 免責確定から最長7年(KSCは2022年規約改定で7年に短縮) |
| 費用相場(1社/1件) | 着手金+報酬:約3万〜5万円/社 | 弁護士・司法書士費用:約40万〜60万円前後 | 弁護士費用+裁判所費用:約30万〜50万円前後 |
家族や職場にバレる?持ち家・車の没収リスクと生活のリアル
債務整理を検討する際、最も多くの人が懸念するのが「家族や職場に知られてしまうのではないか」「マイホームやマイカーを手放すことになるのではないか」という点です。このリスクの大きさは、選択する手続きによって明確に分かれます。
任意整理なら家族に内緒で進めやすい構造
任意整理は裁判所を通さず、債権者(カード会社や消費者金融)と個別に交渉する手続きです。そのため、整理する借金を自由に選ぶことができます。「保証人がついている奨学金」や「自動車ローン」「住宅ローン」を対象から外せば、連帯保証人に請求がいくことも、車や自宅を引き揚げられることもありません。弁護士や司法書士との連絡も個人スマホ宛てや郵便物の局留め対応が徹底されているため、同居家族に気づかれずに完済まで進めるケースが大半を占めます。
個人再生・自己破産は書類準備と官報掲載がハードル
一方で、裁判所を介する個人再生や自己破産は、世帯全体の家計収支表や同居人の給与明細などの提出を求められるケースが多く、同居家族に内緒で進めるのは極めて困難です。また、国が発行する公報紙「官報」に氏名と住所が掲載されます。もっとも、一般企業の同僚や近隣住民が日常的に官報をチェックしているケースはまずないため、職場に自ら話さない限り仕事関係に漏れる心配はほとんどありません。ただし、自己破産の場合は手続き中に士業・警備員・保険外交員などの資格・職業制限がかかる点に注意が必要です。
クレジットカードとブラックリストの真実|信用情報機関の登録期間
債務整理を行うと、信用情報機関(CIC、JICC、全国銀行個人信用情報センター【KSC】)に事故情報が登録されます。これがいわゆる「ブラックリスト入り」と呼ばれる状態です。
事故情報が登録されている期間中は、現在利用しているクレジットカードは強制解約となり、新たなカード発行やキャッシング、スマートフォンの端末代金分割払い(割賦契約)などの審査に通りません。また、住宅ローンやマイカーローンの新規契約も原則として不可となります。
気になる登録期間ですが、任意整理の場合は「完済した日から約5年間」です。手続き開始から完済までに3年かかった場合、実質的には約8年間記録が残る計算になります。一方、自己破産や個人再生の場合は「手続き開始・免責決定から約5年〜7年間」となります(以前はKSCの官報情報が10年間保持されていましたが、近年の規約改定により最長7年へと短縮されました)。
なお、クレジットカードが使えない期間であっても、銀行口座から即時引き落とされる「デビットカード」や、事前チャージ式の「プリペイドカード」、一部の後払い決済サービスは問題なく利用できるため、日常生活のキャッシュレス決済が完全に遮断されるわけではありません。
【実態検証】利用者の生の声と現場目線で見えたリアルな生活
債務整理を経験した人々の声を集約すると、手続き前の底知れぬ恐怖と、手続き後の精神的平穏のギャップが浮き彫りになります。知恵袋やSNS、相談現場に寄せられた一次情報を検証すると、共通する生活実態が見えてきます。
「取り立ての恐怖から解放された安心感」が圧倒的多数
経験者が一様に口にするのが、「毎月の返済日直前の胃が痛むようなストレスから一瞬で解放された」という点です。専門家に正式依頼した当日に「受任通知」が各社へ送付され、法律に基づき督促の電話や郵便物が完全にストップします。給与差し押さえの予告通知が届いていた切迫した状況でも、法的手続きへ移行することで財産保全が図られ、平穏な夜を過ごせるようになります。
不便さを感じる瞬間と対処法
一方で、実際に不便を感じる場面として以下のような声が挙げられます。
- ETCカードが作れない:高速道路の利用時に不便だが、保証金を預けることで発行できる「ETCパーソナルカード」で代用して乗り切った。
- 賃貸住宅の契約審査:信販系の保証会社を利用する物件の審査に落ちたため、独立系保証会社を扱う不動産会社を選び直して無事に入居できた。
- 現金のありがたみを再認識:キャッシュレス依存から脱却し、手元資金の範囲で家計管理を行う習慣が身についた。
一般に知られていない盲点とネットの誤解
ネット上の掲示板などでは、不安を煽る極端な誤情報が散見されます。現場の実情と乖離した代表的な3つの誤解を是正します。
誤解1:自己破産すると一生ローンが組めず、選挙権や戸籍に傷がつく?
真相:完全なデマです。債務整理をしても戸籍や住民票に記録が残ることは一切ありません。選挙権が剥奪されることもなく、パスポートの発行や海外渡航も通常通り可能です。ブラックリスト期間(5〜7年)が経過し、信用情報が回復した後は、頭金を準備するなどの工夫次第で再び住宅ローンやマイカーローンを組むことが可能です。
誤解2:親や子どもの財産・進学に悪影響が及ぶ?
真相:本人が契約当事者でない限り、家族への法的影響はありません。親が債務整理をしたからといって、子ども名義の預貯金が差し押さえられたり、就職・結婚の身辺調査で判明したりすることはありません。ただし、親が子どもの奨学金の保証人になっている場合は、保証人を配偶者や親族に変更するか、機関保証を利用する必要があります。
誤解3:携帯電話が強制解約されて使えなくなる?
真相:回線契約自体は維持できます。端末の分割残債を整理対象に含めてしまうと契約解除のリスクがありますが、月額の通信料を期日通りに支払い続けていればスマホが止まることはありません。ただし、機種変更時に本体代金を分割払いにすることはできず、一括購入が必要となります。
【プロの結論】債務整理をおすすめできる人・見送るべき人の特徴
現在の収支状況と資産状況から、債務整理に踏み切るべき基準は明確です。
▼ 債務整理を強く推奨するケース:
- 返済のために別の金融機関から借り入れを行う「自転車操業」に陥っている人
- 年収の3分の1を超える借金(総量規制オーバー)があり、利息ばかり払って元金が減らない人
- すでに滞納が続いており、一括請求や裁判所からの支払督促が届いている人
▼ 慎重に検討・見送るべきケース:
- 近々、住宅ローンや事業資金の本審査を控えている人
- 家計の固定費(保険・サブスク・通信費)の見直しだけで、1〜2年以内に完済できる見込みがある人
【債務整理したらどうなる?】に関するよくある質問(FAQ)
Q1:弁護士と司法書士、相談するならどちらが良いですか?
A1:借入総額や1社あたりの金額によって異なります。司法書士(認定司法書士)は「1社あたりの元本が140万円以下」の任意整理を取り扱うことができます。1社あたり140万円を超える借金がある場合や、自己破産・個人再生で裁判所の代理人をすべて任せたい場合は、取り扱い制限のない弁護士への相談が確実です。
Q2:手元に費用が全くない状態でも債務整理の相談はできますか?
A2:十分に可能です。多くの法律事務所が借金問題の無料相談を実施しており、着手金や報酬金の「分割払い・後払い」に対応しています。専門家に依頼した時点で借金の返済が一時ストップするため、それまで返済に充てていた浮いた資金から専門家費用を積み立てていく仕組みが一般的です。
Q3:銀行口座が凍結されると聞きましたが本当ですか?
A3:借入先となっている銀行(またはその銀行傘下のカードローン)を手続きの対象に含めた場合、その銀行口座は一時的に凍結されます。ただし、整理対象にしていない別の銀行口座は何の影響も受けず普通に使えます。給与受取口座や公共料金の引き落とし口座をあらかじめ別の銀行に変更しておけば、日常生活への支障を回避できます。
まとめ:今後の動向と失敗しないための判断基準
「債務整理をしたら人生が終わる」というのは完全な誤解です。クレジットカードの一時的な制限や信用情報への登録といったデメリットはあるものの、返済に追われ続ける精神的苦痛を断ち切り、生活を劇的に立て直すための強力なリセットボタンとなります。
借金問題は放置して利息や遅延損害金が膨らむほど、選べる選択肢が狭まり、最終的に給与差し押さえなどの強制執行に追い込まれるリスクが高まります。自力での返済に行き詰まりを感じた段階で、まずは無料相談窓口を活用し、自身の収支状況に合った最適な解決策を確認することをおすすめします。 (出典: 債務 整理 したら どうなる(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。