積立NISAに日本株は必要か?オルカン一極集中の盲点と2026年最新解
新NISAのスタートから時が経ち、2026年現在の個人投資家の間では「オルカン(全世界株式)やS&P500一本で十分」「日本株は少子高齢化で成長しないからいらない」という言説が半ば定説のように語られてきました。しかし、為替相場の乱高下や世界的なインフレサイクルの転換点を経て、その前提に疑問を抱く投資家が急増しています。
生活基盤が日本にあり、日々の決済を日本円で行う私たちが、資産の100%を外貨建て資産に晒し続けることには見過ごせない盲点が存在します。ネット上に溢れる極論に惑わされず、資産形成の出口戦略や配当の実用性まで見据えたとき、ポートフォリオに国内資産をどう位置付けるべきなのか。客観的なデータと市場の構造変化から、その真相を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「オルカン一本で完結」は正論である一方、資産全体における為替リスクの集中と取り崩し期の円高局面への脆弱性が最大の死角。
- 要点2:東証の企業価値向上改革や株主還元強化を背景に、TOPIX連動投信や国内高配当株はインフレ防衛資産として再評価が進む。
- 要点3:つみたて投資枠で世界分散を維持しつつ、成長投資枠で日本株をピンポイント配分する併用戦略が2026年の最適解になり得る。
【噂の真相】「米国株やオルカンだけで十分」は本当か?日本株不要論の根拠
ネット証券の積立設定ランキングやSNSのコミュニティを観察すると、「日本株はいらない」と主張する投資家の論拠は主に2点に集約されます。第一に、過去30年以上にわたる米国株市場(S&P500)の圧倒的なパフォーマンスの高さ。第二に、全世界株式(MSCI ACWI連動型)を購入すれば、自動的に約5%前後の比率で日本株が含まれているため、あえて個別に追加する必要がないという理論です。
確かに、経済合理性だけを突き詰めれば、全世界の時価総額比率に従って資産を配分するオルカンの日本株比率(約5%台)は極めて教科書通りの配分と言えます。また、人口減少や内需縮小といった構造問題を抱える日本企業全体に丸ごと投資するより、世界中から富を吸い上げる巨大IT企業を中心とした米国市場に資本を集中させたいと考える心理も無理はありません。
しかし、この「日本株不要論」は、長年続いた歴史的な超低金利と急速な円安トレンドの恩恵を過大に評価した結果として生まれた、いわば「円安・米国株高の成功体験」への過度の依存という側面を否定できません。円建てで見た資産評価額が膨らみ続けた局面では見えにくかったリスクが、市場環境の潮目が変わりつつある今、表面化し始めています。
【為替と出口戦略】プロが日本株を組み入れるべき決定的な理由と構造分析
プロの資産運用者やFPが、生活防衛の観点から「資産の一部に日本株を組み入れる価値がある」と判断する最大の理由は、積立NISAにおける為替リスクの非対称性にあります。
外貨建て資産(米国株やオルカン)の円換算リターンは、「株価の変動」と「為替レートの変動」の掛け算で決まります。1ドル=150円台から160円近辺まで進んだ歴史的な円安局面では、現地の株価が横ばいでも円建て資産は大きくプラスになりました。しかし、逆の局面に転じ、仮に米国の利下げや日本の金利正常化に伴って1ドル=120円〜130円水準まで円高が巻き戻された場合、米国の株価が10%上昇しても円建ての資産評価額は目減りする計算になります。
特に危険なのが、資産の拡大期ではなく、50代から60代以降の「資産取り崩し期(出口戦略)」です。取り崩したい年に急激な円高ショックが直撃した場合、外貨資産100%のポートフォリオでは想定以上の元本を削らざるを得なくなります。そこで、為替変動の影響を直接受けない国内株式インデックスファンドの評判が改めて見直されているわけです。
さらに、東証が進めてきた資本コストや株価を意識した経営改善要請により、日本企業の配当性向引き上げや自社株買いは過去最高水準を更新し続けています。これに伴い、高配当株投資における日本株の必要性は、インフレ耐性を持つ手取りキャッシュフローの獲得手段として決定的な意味を持つようになっています。
【徹底比較】オルカン・S&P500・日本株連動投信のスペックと運用実績
資産形成の中心となる主要アセットクラスについて、コスト、期待リターン、為替感応度、近年の実質的な運用パフォーマンスの観点から客観的データを整理しました。
| 比較項目 | オルカン(全世界株式) | 米国株(S&P500連動型) | 日本株(TOPIX連動型) |
|---|---|---|---|
| 信託報酬(年率・税込) | 約0.057%前後 | 約0.057%〜0.09%前後 | 約0.14%〜0.15%前後 |
| 為替リスクの有無 | あり(外貨比率 約94%) | あり(米ドル比率 100%) | なし(円建て直接投資) |
| 組入銘柄の特徴 | 世界47カ国・約2,800銘柄 | 米国優良大型企業500社 | 東証プライム中心の約2,000銘柄 |
| 2024〜2026年 運用実績傾向 | 円安進行時は高リターン、為替調整期にボラティリティ増 | ハイテク主導で高成長も、為替と金利の二重リスクを内包 | 企業業績・賃上げ・資本効率改善に伴い底堅い推移 |
| 主な使途・役割 | 資産形成のコア(全世界分散) | リターン最大化狙いの攻め | 為替ヘッジ+インフレヘッジの守り |
数値データを精査すると、TOPIX日経平均連動投信などの国内株式ファンドは、信託報酬において米国株・オルカンに僅差で及ばないものの、信託報酬差(年間0.1%未満)を補って余りある「純粋な円建て現物資産としてのクッション機能」を持っていることが分かります。
【実態検証】利用者の生の声と現場目線で見えたリアルな運用ストレス
資産運用相談の現場や、SNS・掲示板等に寄せられる個人投資家の生々しい声をリサーチすると、運用開始から数年が経過した投資家たちが直面している「リアルな摩擦」が浮かび上がってきます。
2020年代前半に資産運用を始めた30代〜40代の投資家からは、次のような声が目立ちます。
「オルカンを信じて毎月満額積み立てているが、ニュースで急激な円高が進むたびに口座のマイナス表示が数百万円単位で膨らみ、想像以上に精神的負担が大きい」(大手メーカー勤務・40代男性)
「米国株一本の投資スタイルだと、資産評価額は増えても毎日の生活実感が一切豊かにならない。円安で物価が上がる中、日本円の配当が口座に振り込まれる国内高配当株投資のありがたみを実感した」(IT関連・30代女性)
机上のバックテストでは「最大効率を求めるならオルカンまたはS&P500のみ」という答えが容易に導き出せます。しかし、投資を何十年も継続するために最も重要なのは「暴落局面でも狼狽売りせずに握り続けられる精神的耐性」です。資産のすべてが為替市場の気まぐれに左右される状態は、想像以上のストレスを生み出す要因となっています。
一般に知られていない盲点とネットの誤解
日本株への投資をめぐっては、金融情報サイトやSNSを中心に多くの誤解が再生産されています。その最たるものが、「日経平均株価の動きだけを見て日本株全体を判断する」という過ちです。
日経平均株価は、構成比率上位の数社(値がさ株と呼ばれる一部の半導体・小売関連企業)の株価に指数全体が大きく歪められる傾向があります。そのため、日経平均の上下動だけを見て「日本株は不安定でいびつだ」と判断するのは早計です。市場全体の実力を見定めるなら、東証プライム市場全体の時価総額を反映するTOPIX(東証株価指数)を基準に分析する必要があります。
また、「少子高齢化で国内市場が縮小するから日本企業は成長しない」という言説も、グローバル展開を進める日本企業の実態を見誤っています。現在、東証主要企業の売上高に占める海外比率は50%を超えており、海外市場で稼ぎ出した利益を円建てで株主に還元する体質へと変貌を遂げています。日本企業に投資することは、必ずしも「日本の内需衰退と心中すること」と同義ではありません。
【2026年最新】成長投資枠とつみたて枠の併用戦略|後悔しないポートフォリオ設計
では、具体的にどのような配分を行えば、余計な為替リスクを抑えつつ世界経済の成長を取り込めるのでしょうか。新NISAの枠組みを最大限に活用した、実効性の高いハイブリッド設計を提案します。
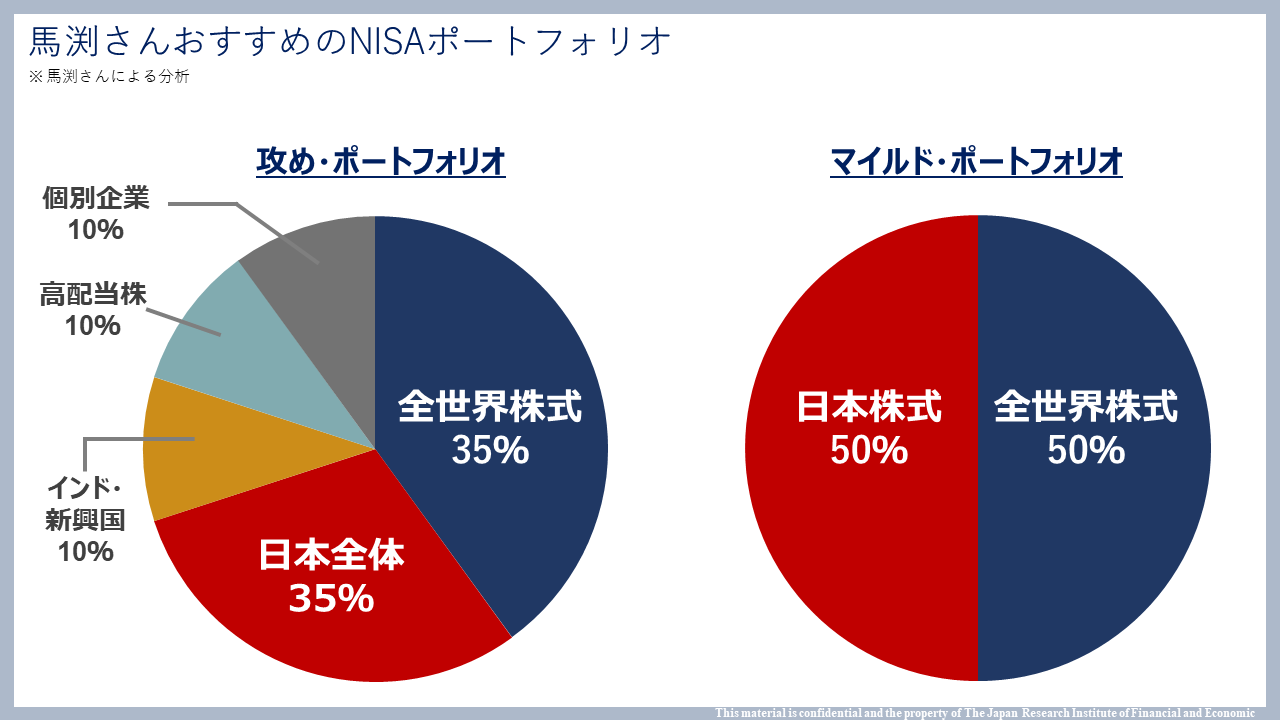
基本的なアプローチは、新NISAのつみたて投資枠と成長投資枠の併用戦略です。毎月の基盤となる「つみたて投資枠」では、全世界株式(オルカン)やS&P500を主軸に据え、長期的な世界経済の拡大トレンドを取り込みます。その上で、「成長投資枠」を併用し、資産全体の10%〜20%を目安に国内株式を意図的に組み入れます。
この際、つみたて投資枠で国内株式インデックス(TOPIX連動型)を少し混ぜる手法はもちろんのこと、成長投資枠を活用して日本の連続増配株や大型高配当株ETFをスポット買いしていく手法が非常に有効です。定期的に円建ての配当金を受け取ることで、株価下落時にも精神的なゆとりが生まれ、投信の積立を途中で投げ出すリスクを大幅に低減できます。
【プロの結論】日本株を組み入れるべき人・見送るべき人の明確な条件
情報が氾濫する中で自身のスタンスを明確にするため、以下の判定基準を参考にしてください。
▼日本株をポートフォリオに組み入れるべき人:
- 運用期間が10〜15年以内、あるいは50代以降で資産の出口(取り崩し期)が視野に入っている人
- 急激な為替の円高局面による一時的な評価損に精神的なストレスを感じやすい人
- 含み益の数字だけでなく、日々の生活を潤す「円建ての配当収入」を実感したい人
- 生活防衛資金を含め、自身の総資産における外貨比率が高くなりすぎている人
▼日本株をあえて組み入れる必要がない(オルカン一本で見送るべき)人:
- 20代〜30代前半で運用期間が20年以上確保でき、途中の大暴落や円高を完全に無視できる人
- ポートフォリオの銘柄数を極力減らし、年1回のリバランスすら手間だと感じる人
- 将来的に海外移住を検討している、または外貨建てで資産を使う予定がある人
【積立nisa 日本株 必要か】に関するよくある質問(FAQ)
Q1:オルカンを持っていれば日本株が約5%入っていますが、それでも追加で日本株を買う必要はありますか?
A1:時価総額通りの分散という観点では追加不要ですが、「生活費がすべて日本円である」という生活防衛の観点では5%では少なすぎます。外貨比率が95%近い状態になるため、円高進行時の資産減少ダメージを緩和させたい場合は、意図的に日本株比率を10%〜20%程度まで引き上げる意義があります。
Q2:日本株に投資するなら日経平均とTOPIXのどちらを選ぶべきですか?
A2:長期のインデックス積立であれば、より分散効果が高く市場全体を反映するTOPIX連動型インデックスファンドを推奨します。日経平均は一部の大型値がさ株の影響を受けやすく、業種バランスの偏りが大きいためです。
Q3:つみたて投資枠だけで日本株高配当ファンドを買うことはできますか?
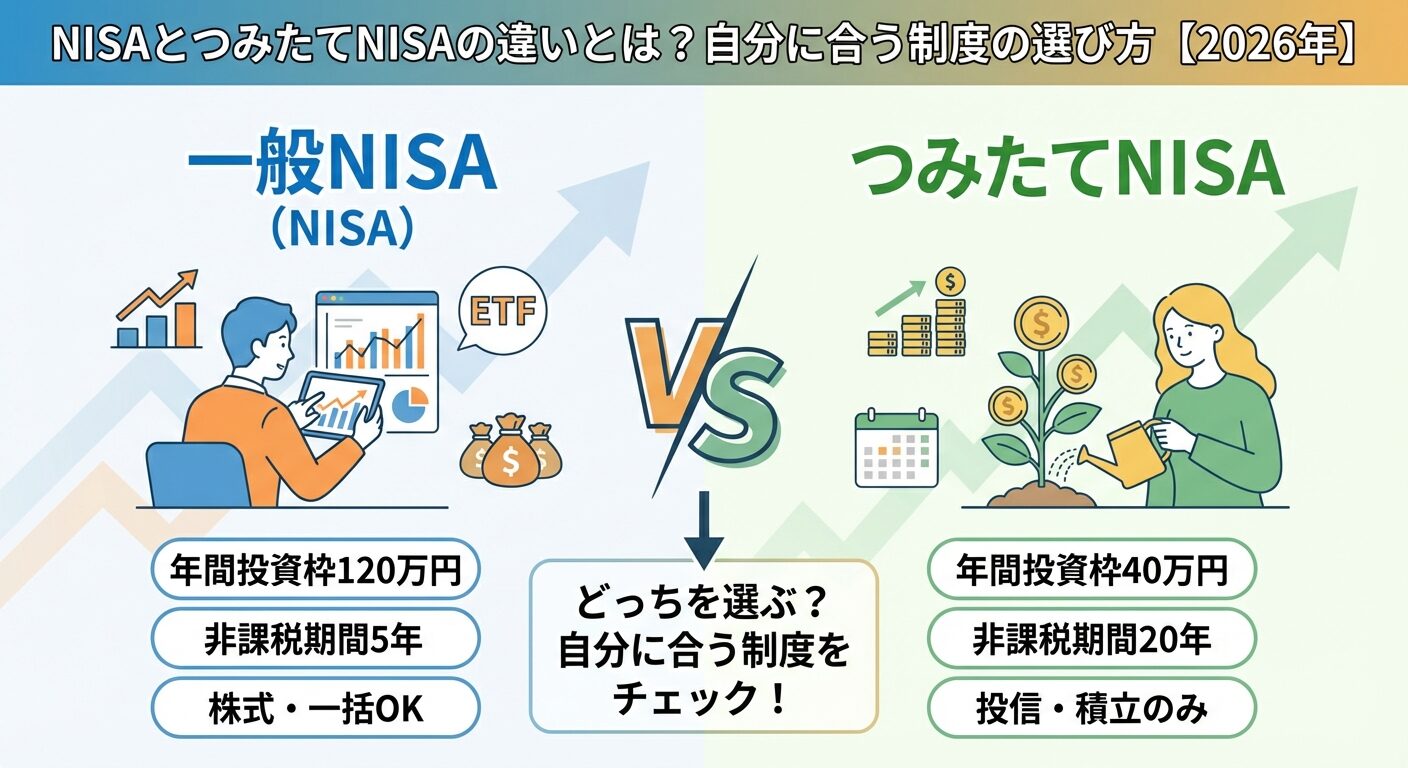
A3:つみたて投資枠の対象商品は金融庁の基準を満たした一定のインデックス投信等に限られるため、個別株や多くの高配当特化型アクティブ投信は買えません。高配当株投資を行う場合は、新NISAの「成長投資枠」を活用して高配当株ETFや優良個別株を購入するのが王道の進め方です。
まとめ:時代の変化を見据えた最適な資産配分の判断基準
「オルカンや米国株だけ買っておけば間違いない」という言説は、過去の一定局面における正解であったとしても、未来永劫通用する絶対の真理ではありません。日本に暮らし、円を使って生活していく以上、為替変動が資産の実質購買力に与える影響を無視することはできません。
日本企業が資本効率を高め、株主還元への意識を劇的に変革させている今、日本株は単なる「低成長のお荷物」ではなく、為替リスクを中和し、手堅いキャッシュフローをもたらす貴重なピースになり得ます。ネットの極端な意見に振り回されず、自分自身の年代、リスク許容度、そして出口戦略に合わせて、納得感のあるポートフォリオを構築してください。 (出典: 積立nisa 日本株 必要か(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。