【2026最新】固定資産税計算ツールと相場!新築・中古の税額を徹底試算
マイホームの購入や保有にあたり、毎年の資金計画を大きく左右するのが固定資産税です。毎年4月〜5月頃に自治体から届く納税通知書を見て、「想定よりも高すぎる」「なぜ急に税額が上がったのか」と頭を抱えるオーナーは後を絶ちません。
税額の決定プロセスには、土地や建物ごとの評価額、各種の軽減措置、さらには都市計画税の有無など複雑なルールが絡み合っています。2026年現在の最新制度を押さえながら、所有物件の年間コストを正確に把握できる計算ツールの使い方と、試算時に見落としてはならない重要ポイントを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:固定資産税の基本は「評価額×標準税率1.4%」だが、住宅用地特例や新築軽減措置の適用で初年度の負担は最大数分の一まで圧縮される。
- 要点2:新築一戸建ては4年目、マンションは6年目に軽減特例が切れるため、事前のシミュレーションなしでは家計破綻を招くリスクがある。
- 要点3:固定資産税評価額の正確な調べ方と最新の税制改正ポイントを把握し、エクセルや計算ツールで将来の税額推移を可視化することが極めて重要。
【自分の税額はいくら?】新築・中古・マンション別の概算と試算ロジック
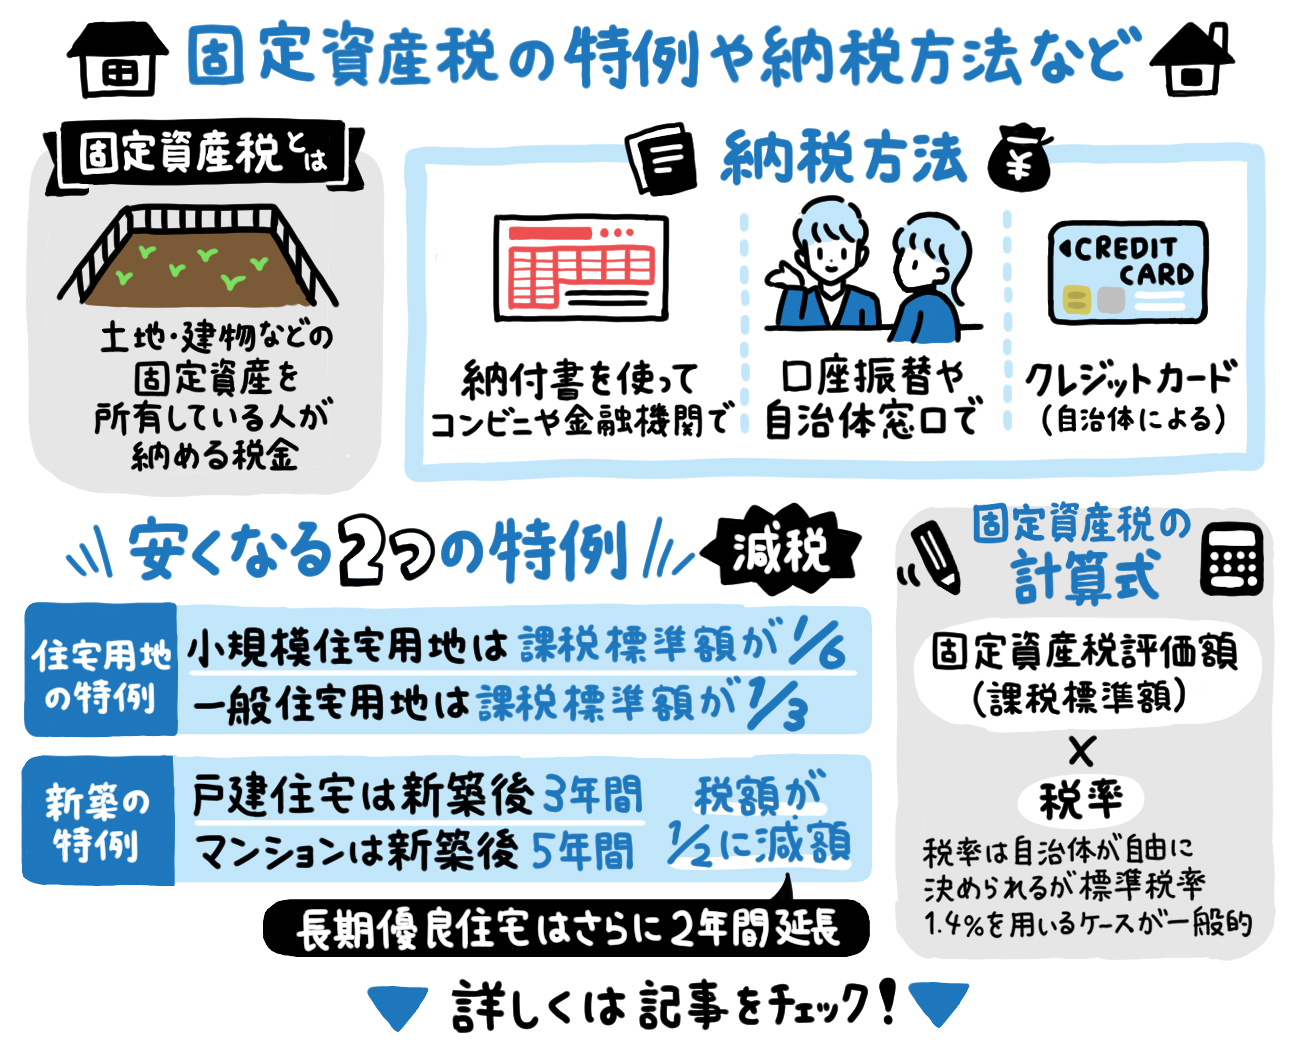
「自分の固定資産税は毎年いくらかかるのか」という疑問に対し、最も基本となる計算式は「課税標準額(固定資産税評価額) × 固定資産税 標準税率 1.4%」です。市街化区域内に物件がある場合は、これに都市計画税(上限0.3%)が加算されます。
実際の税額は、購入価格そのものではなく自治体が決定する「固定資産税評価額」を基準に算出されます。土地と建物それぞれの計算ロジックと、代表的な住宅タイプごとの相場目安は以下の通りです。
土地部分に関しては「住宅用地特例 計算方法」が適用され、住宅1戸につき200㎡までの小規模住宅用地は評価額が6分の1、200㎡を超える一般住宅用地は3分の1に減額されます。一方、建物部分の評価額は、新築時は建築費の約50〜70%、中古住宅では築年数に応じた経年減価補正率を掛けて算出されます。
物件種別ごとの目安として、マンション 固定資産税 相場は専有面積70㎡前後・新築当初で年間10万〜15万円程度(軽減後)、中古住宅 固定資産税 目安は木造一戸建て(築20年超)で年間5万〜9万円程度に落ち着くケースが一般的です。
【データ比較】物件タイプ別固定資産税の実質負担と優遇シミュレーション
購入から年数が経過するにつれて税額がどう変化するのか、建物タイプ別の詳細データを比較表にまとめました。シミュレーションツールを活用する際の基準値として役立ててください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新築一戸建て(木造・建物評価1,500万/土地評価1,200万) | 新築当初3年間:約9.8万円/年 4年目以降:約18.5万円/年 | 年間10万〜20万円程度 | 3階建て未満は3年間建物税額が1/2。4年目の税額跳ね上がりに対する資金積立が必須。 |
| 新築タワーマンション(RC造・建物評価2,200万/土地評価500万) | 新築当初5年間:約17.5万円/年 6年目以降:約31万円/年 | 年間18万〜35万円程度 | 中高層耐火建築物は5年間建物税額が1/2。RC造は減価償却が緩やかなため税額が高止まりしやすい。 |
| 中古一戸建て(木造・築25年・土地評価1,000万) | 通年:約6.5万〜8万円/年(建物の下限評価到達) | 年間5万〜10万円程度 | 建物価値は下限(当初評価の20%)に達しており、税額変動が極めて少なく資金計画が立てやすい。 |
| 都市計画税(市街化区域内) | 評価額 × 制限税率0.3%(小規模住宅用地は1/3軽減) | 固定資産税の約2割相当が上乗せ | 計算ツールで固定資産税単体のみを試算すると、納税時の実支出とズレが生じる最大要因。 |
【実態検証】「4年目・6年目に跳ね上がる」利用者の生の声と現場のリアル
SNSや住宅コミュニティで毎年春先になると頻出するのが、「固定資産税が前年の倍近くに跳ね上がった」「固定資産税 なぜ高い 理由がわからない」という悲痛な投稿です。
この現象の正体は、新築一戸建て 固定資産税 軽減措置の適用期限切れにあります。一般の木造戸建て住宅(居住面積50㎡以上280㎡以下)の場合、新築から3年間は建物部分の固定資産税が2分の1に減額されます(認定長期優良住宅は5年間)。
3階建て以上の耐火・準耐火建築物(マンションなど)では、この特例期間が5年間(認定長期優良住宅は7年間)に設定されています。そのため、戸建てなら4年目、マンションなら6年目の納税通知書で本来の正規税額に戻り、実質的な増税ショックを受けることになります。
不動産売買の現場では、営業担当者が「当初3年間の優遇税額」だけを前面に出して説明するケースが少なくありません。購入検討者は、優遇期間終了後の正規税額をあらかじめ計算ツールで把握しておくことが防衛策となります。
固定資産税評価額の調べ方と2026年最新税制改正のインパクト
正確な税額を算出する鍵は、課税の基準となる「固定資産税評価額」を正しく把握することにあります。固定資産税評価額 調べ方には以下の3つの確実な手段が存在します。
- 課税明細書・納税通知書:毎年4〜5月に届く通知書の「価格」または「評価額」欄を確認する(最も手軽)。
- 固定資産課税台帳の閲覧・評価証明書:物件が所在する市区町村の窓口(東京23区は都税事務所)で取得する。
- 購入前の概算把握:新築なら建築費・土地代の約60〜70%、中古なら直近の公図・路線価や周辺事例から逆算する。
2026年最新 固定資産税 改正においては、省エネ基準適合住宅に対する優遇措置の厳格化と拡充が図られており、断熱等性能等級や一次エネルギー消費量等級に応じた減税要件のチェックが欠かせません。既存住宅のリフォーム減税(耐震・バリアフリー・省エネ改修)との併用要件も更新されているため、最新の税制基準に対応した計算ツールでの確認が必要です。
一般に知られていない盲点とネットの誤解|エクセル自作とツールの賢い使い分け
ネット上には無料の固定資産税 計算 エクセルテンプレートや、Web上で動く固定資産税 シミュレーションサイトが多数公開されています。しかし、簡易ツールを利用する際には見落としてはならない落とし穴があります。
代表的な誤解が「都市計画税の除外」と「経年減価補正率の無視」です。多くの簡易シミュレーターは固定資産税の本則計算のみに対応しており、都市計画税 シミュレーター機能が統合されていない場合があります。これにより、年間2万〜4万円程度の誤差が発生します。
また、建物は年数の経過とともに資産価値が減少(減価)しますが、木造住宅では約20〜25年かけて新築時の20%(残存価格)まで下がる仕組みです。エクセルで将来収支を組む際は、評価替え(3年ごとに行われる見直し)と減価率を関数に組み込まなければ正確な長期コストは出せません。
【プロの結論】計算ツールを活用すべき人・見送るべき人の特徴
■ Web計算ツール・エクセル試算を活用すべき人:
- これから住宅ローンを組み、毎年のランニングコストを厳密に把握したい購入検討者
- 新築購入後3〜5年が経過し、軽減特例終了後の家計シミュレーションを行いたいオーナー
- 省エネ改修やリフォームによる固定資産税の減額効果を比較検証したい人
■ 概算計算を過信せず、専門家・自治体へ直接確認すべき人:
- 変形地、セットバック要件、私道負担など特殊な土地条件を抱える物件の所有者
- タワーマンションの階層別専有面積補正(上層階ほど税額が高くなる制度)の影響を精緻に出したい人
- 農地転用や店舗併用住宅など、複雑な課税区分が絡む不動産を相続・取得した人
納税スケジュールと延滞リスク|いつ払う?納期と支払い手段の最適解
「固定資産税 いつ払う 納期はいつか」という実務面も重要です。原則として年4回(多くの自治体では第1期:5月または6月、第2期:7月または9月、第3期:12月、第4期:翌年2月)に分割して納付します。一括(全期前納)で支払うことも可能ですが、前納報奨金制度は現在ほぼすべての自治体で廃止されており、一括払いによる直接的な割引メリットはありません。
納期限を1日でも過ぎると年2.4%〜8.7%程度の延滞金が発生するリスクがあります。2026年現在は、地方税お支払いサイトを活用した「eL-QR(地方税統一QRコード)」経由のスマホ決済(PayPay、楽天ペイ等)やクレジットカード納付が定着しており、ポイント還元やキャッシュレス決済による管理が主流です。
【固定資産税 計算ツール】に関するよくある質問(FAQ)
Q1:固定資産税評価額は実際の購入価格とどう違うのですか?
A1:固定資産税評価額は総務省の定める「固定資産評価基準」に基づいて自治体が個別に決定する公的価格です。一般的に、土地の評価額は公示地価の約70%、建物の評価額は建築費の約50〜70%が目安となり、市場の売買価格(実勢価格)より低く設定されます。
Q2:築年数が経っても固定資産税が下がらないのはなぜですか?
A2:建物評価額には下限値(新築時の20%)が定められており、一定年数が経つとそれ以上下がりません。また、近隣の地価上昇によって土地の評価額が上がっている場合、建物の減価分を土地の税額アップが相殺してしまい、全体の税額が据え置きまたは微増することがあります。
Q3:固定資産税の通知書に記載された評価額に納得がいかない場合、不服申し立てはできますか?
A3:可能です。納税通知書の交付を受けた日の翌日から起算して3か月以内に、自治体の「固定資産評価審査委員会」に対して審査の申出を行えます。周辺の類似物件とのバランスや評価基準の適用誤りがないかを確認の上で手続きを行います。
まとめ:税負担を見据えた賢い資金計画の判断基準
固定資産税は、住居を所有し続ける限り生涯にわたって発生する固定コストです。「当初の優遇税額」だけを前提にライフプランを設計すると、特例が切れる4年目・6年目以降に資金繰りが圧迫される危険性があります。
住宅用地特例や省エネ適合による軽減措置、都市計画税の加算分、そして経年減価の推移を計算ツールで正しく可視化すること。将来の税額推移をあらかじめ把握しておくことこそが、マイホーム購入後の後悔を防ぐ最も確実な防衛策です。 (出典: 固定 資産 税 計算 ツール(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。