請求書の保管期間は7年で足りる?10年保存の罠と2026年最新規則
「請求書は一律7年間保管しておけば問題ない」という認識を持ったまま実務を行っていると、思わぬ税務調査で仕入税額控除の否認や青色申告の承認取り消しといった深刻な事態に直面しかねません。電子帳簿保存法の宥恕(ゆうじょ)期間終了から時間が経過し、インボイス制度が完全に定着した2026年現在、帳票管理を取り巻く法規範はより厳格な運用局面に入っています。
事業主の法人・個人という区分だけでなく、欠損金の有無や電子取引データの取り扱いによって、法的に義務付けられる年数は5年、7年、そして最長10年へと分岐します。企業のバックオフィスや個人事業主が押さえるべき請求書保管期間2026年最新詳細まとめとして、知っておくべき決定的な理由と実務上の防衛策を解明します。
📌 【この記事の重要ポイントまとめ】
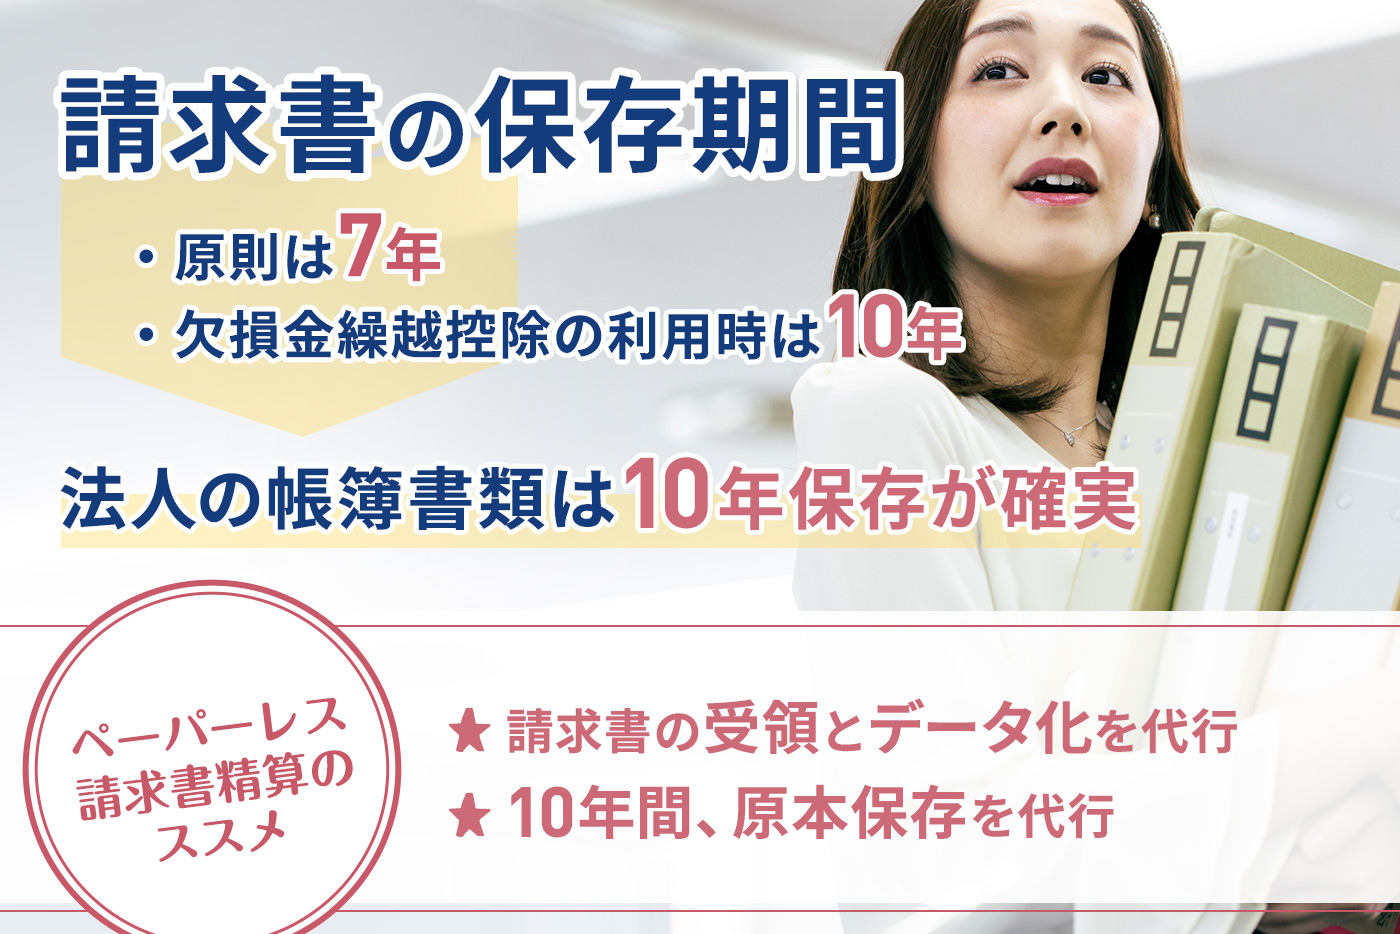
- 要点1:法人の基本は7年だが、赤字(欠損金の繰越控除)がある事業年度の請求書は最長10年間の保管が義務付けられる。
- 要点2:インボイス発行事業者(適格請求書発行事業者)は、個人事業主であっても一律7年間の保存が必須。
- 要点3:電子取引データで授受した請求書の紙出力保存は原則不可であり、起算日のズレによるフライング破棄に厳重な警戒が必要。
【2026年最新】一律7年は危険?法人・個人・条件別の請求書保管期間一覧
実務現場で最も多い誤解が「どのような請求書であっても7年経てば一括でシュレッダーにかけてよい」という思い込みです。税務上・会社法上の規定は事業形態や申告内容によって明確に分かれており、自社のステータスに応じた正しい年数の把握が欠かせません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 請求書保管期間法人(黒字年度) | 7年間(確定申告期限の翌日から起算) | 法人税法第67条に基づく原則 | 基本ルールだが、後から修正申告で赤字化するケースを考慮すると7年ジャスト破棄はリスクを伴う。 |
| 請求書保管期間法人(赤字・欠損金発生年度) | 10年間(平成30年4月1日以後開始年度) | 法人税法第57条(欠損金の繰越控除) | 過去10年間に1期でも赤字があれば対象。税務調査で最も狙われやすい重要チェック項目。 |
| 請求書保管期間個人事業主(インボイス・青色) | 7年間(確定申告期限の翌日から起算) | 消費税法および所得税法 | 免税事業者でない限り、個人であっても事実上7年保管が標準仕様。 |
| 個人事業主(白色・免税・前々年所得300万以下) | 5年間 | 所得税法(最低限の保存要件) | 法的には5年だが、取引先がインボイス保存を求めるケースが増加しており、実質7年保存が推奨される。 |
| 請求書保管期間電子データ | 7年または10年(改ざん防止・検索要件保持) | 電子帳簿保存法(電帳法) | メール送受信やWEBダウンロードしたPDFは紙保存不可。電子データのまま厳格管理が必須。 |
【なぜ10年必要なのか?】欠損金の繰越控除と会社法が定める知られざる根拠
「なぜ7年ではなく10年も保管しなければならないのか」という疑問の背景には、税法上の優遇措置である欠損金繰越控除請求書の適用ルールが存在します。請求書保管期間10年理由の核心は、平成27年度および28年度の税制改正において、青色申告書を提出した事業年度に生じた欠損金の繰越期間が9年から10年へと段階的に延長された点にあります。
国税庁の定めにより、繰越控除の恩恵を受けるためには、欠損金が生じた事業年度における帳簿書類を10年間完全に保存していなければなりません。仮に8年前の赤字を現在の黒字と相殺して節税を行っている場合、当時の請求書を「7年過ぎたから」と破棄していれば、繰越控除そのものが否認され、数百万〜数千万円規模の追徴課税が発生する恐れがあります。
さらに見落とされがちなのが会社法請求書保管期間との兼ね合いです。会社法第432条および第435条では、株式会社等に対して「会計帳簿およびその事業に関する重要な資料」を10年間保存することを義務付けています。請求書そのものが会計帳簿の付属書類として扱われるケースもあり、法務・税務の両面から「法人は全書類10年保存」を社内規定とする企業が増加しています。
【電子データとインボイス】電子帳簿保存法下で絶対にやってはいけない保管ミス
2024年1月の完全義務化を経て定着した電子帳簿保存法請求書の管理において、今なお現場の混乱を招いているのが「紙出力したから電子データは削除した」という致命的なオペレーションミスです。
PDF等で受領した電子請求書は、電子データのまま保存する義務があり、プリントアウトしてバインダーに綴じるだけでは法的な保存義務を果たしたことになりません。保存にあたっては、以下の3大要件を満たす必要があります。
1. 改ざん防止措置:タイムスタンプの付与、または訂正削除の履歴が残る(もしくは訂正削除ができない)クラウドシステムの利用、あるいは訂正削除防止に関する事務処理規程の策定。
2. 検索機能の確保:「取引年月日」「取引金額」「取引先」での検索が可能であること。
3. 見読性の確保:速やかに明瞭な状態で画面・プリンタに出力できる環境の維持。
また、インボイス制度請求書保存においても、仕入税額控除を適用するためには「適格請求書発行事業者の登録番号」「税率ごとに区分した消費税額等」が正しく記載された請求書を法定期間保管し続けることが絶対条件です。記載不備のある請求書を漫然と保存していても、税務調査時に仕入税額控除が取り消されるリスクを直撃します。
【実態検証】税務調査の現場で発覚したトラブルと「期間経過後」の破棄タイミング
国税庁請求書保管の通達に基づく現場監査の実態を調査すると、保存期間の解釈ミスによるトラブルが多発しています。都内の中堅製造業で経理を担当するA氏(40代)は、次のような冷や汗をかいた経験を明かします。
「『請求書発行日から7年』と勘違いして書類を廃棄した翌月、税務調査が入りました。調査官から『起算日は申告期限の翌日ですから、この期はまだ保存義務期間内です』と指摘され、仕入れの正当性を証明するために取引先へ過去データの再発行を頭を下げて依頼して回る羽目になりました」
請求書破棄タイミングの起算日は、「請求書の発行日」や「取引日」ではありません。法人の場合は「その事業年度の確定申告書の提出期限の翌日」、個人事業主の場合は「その年の確定申告期限(原則3月15日)の翌日」です。例えば、3月決算法人(申告期限5月末)が2025年6月に受け取った請求書は、2026年5月末の申告期限の翌日(2026年6月1日)から7年または10年をカウントするため、実際の取引日から換算するとほぼ8年〜11年近く手元に残す計算になります。
万が一、請求書保管期間過ぎたらどう処分すべきかについても注意が必要です。個人情報や取引価格の機密情報が含まれるため、溶解処理サービスの利用や完全消去ソフトを用いたデータ抹消など、復元不可能な手段で請求書破棄タイミングを迎える手順をマニュアル化しておく必要があります。仮に請求書保存義務違反罰則が科された場合、青色申告の承認取り消しや重加算税(最大40〜50%)の賦課、さらには会社法上の過料(最高100万円)が科される法的ペナルティが存在します。
一般に知られていない盲点とネットの誤解|「発行側」と「受取側」で異なるのか?
インターネット上のQ&Aサイト等で「自社が発行した請求書の控えは、受領した請求書よりも短期間で捨ててよいか」という誤った言説が見受けられます。これは明確な間違いです。
税法上、「自己が作成し相手方に交付した書類の写し」も保存義務の対象です。受取側だけでなく、発行側にも全く同じ期間(法人は7年または10年、個人は原則7年)の保存が義務付けられています。特にインボイス制度下では、発行したインボイスの控えを保存していなければ、適格請求書発行事業者の義務違反となり登録抹消の対象となり得ます。
【プロの結論】紙保存の全廃へ舵を切るべき組織・現状維持で足りる事業者の分岐点
請求書の管理体制をどのように構築すべきか、事業規模や取引構造に応じた判断基準を提示します。
【クラウド一元化・紙全廃へ完全移行すべき事業者】
・年間取引件数が1,000件を超え、PDFやWEB請求書の割合が50%以上の法人
・過去10年間に赤字決算を計上した実績がある、または事業投資により今後赤字化の可能性がある企業
・複数拠点やリモートワークで経理承認を行っており、紙の回覧にタイムラグが生じている組織
【現状の最低限ルール+厳格管理で乗り切れる事業者】
・月間の取引件数が十数件程度で、取引先のほぼ全てが紙の請求書郵送を継続している個人事業主
・免税事業者であり、今後もインボイス発行事業者になる予定のない小規模フリーランス(ただし法定5〜7年ルールは厳守)
【請求書の保管期間】に関するよくある質問(FAQ)
Q1:赤字決算になった年度が1期だけある場合、全年度の請求書を10年残す必要がありますか?
A1:いいえ、10年保存が義務付けられるのは「欠損金(赤字)が生じた事業年度」の請求書および帳簿類です。ただし、実務上は年度ごとに7年と10年を混在させて管理すると破棄ミスの原因となるため、全年度一括で10年保存ルールを適用する企業が多数派です。
Q2:個人事業主ですが、領収書と請求書で保存期間に違いはありますか?
A2:青色申告者かつ前々年所得が300万円を超える場合、またはインボイス発行事業者の場合、請求書も領収書も同様に7年間の保存が必要です。白色申告かつ免税事業者で前々年所得300万円以下の場合は5年となりますが、トラブル回避のため7年保存に統一するのが安全です。
Q3:スキャナ保存した紙の原本は、すぐに捨てても法的に問題ありませんか?
A3:電子帳簿保存法が定めるスキャナ保存要件(入力期間の制限、解像度200dpi以上、タイムスタンプ付与または履歴管理システムへの格納など)を満たして適切に入力・確認が行われた後は、即座に紙の原本を廃棄することが可能です。ただし、定期検査を行う社内規定を敷いている場合はその手順に従ってください。
まとめ:法的リスクをゼロにする2026年の請求書管理戦略
請求書の保管期間は「一律7年」ではなく、法人の赤字状況(最長10年)やインボイス登録状況、電子データの管理形式によって多層的に規定されています。起算日を誤認したフライング破棄や、電子取引データの違法な紙出力保存は、税務調査において取り返しのつかないペナルティを招く火種となります。
自社の過去10年間の損益推移を再確認し、電子帳簿保存法に対応したクラウドストレージやERPツールの検索・改ざん防止機能を十全に活用して、盤石なコンプライアンス体制を構築してください。 (出典: 請求 書 保管 期間(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。