配偶者居住権の落とし穴とは?相続税評価や登記の盲点を徹底解説
高齢化が進む日本において、遺産分割の現場を大きく変えた制度が「配偶者居住権」です。残された高齢の配偶者が住み慣れた自宅に無償で住み続けつつ、老後の生活資金となる預貯金も確保できるように設計された画期的な権利として、法務局や家庭裁判所での活用実績が積み重なってきました。
しかし制度開始から年月が経った今、現場の弁護士や税理士の間では「安易な設定がかえってトラブルや税務上の不利益を招くケース」が相次いで報告されています。住まいの確保というメリットの裏に潜むデメリットや、複雑な相続税評価額の計算ロジック、将来の売却制限など、事前に把握しておくべきリスクは少なくありません。後悔のない遺産分割を進めるための判断基準を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:配偶者居住権は「居住権」と「所有権(負担付所有権)」を分離し、配偶者の住まいと生活資金の双方を確保する仕組み。
- 要点2:譲渡・売却不可や施設入所時の空き家化、消滅時の税務リスクなど、特有の制限とデメリットが存在する。
- 要点3:相続税評価額の計算は残存耐用年数や平均余命が絡むため、小規模宅地等の特例との併用可否を含めた事前試算が不可欠。
【制度の基本】配偶者居住権の成立要件と「短期居住権」との違い
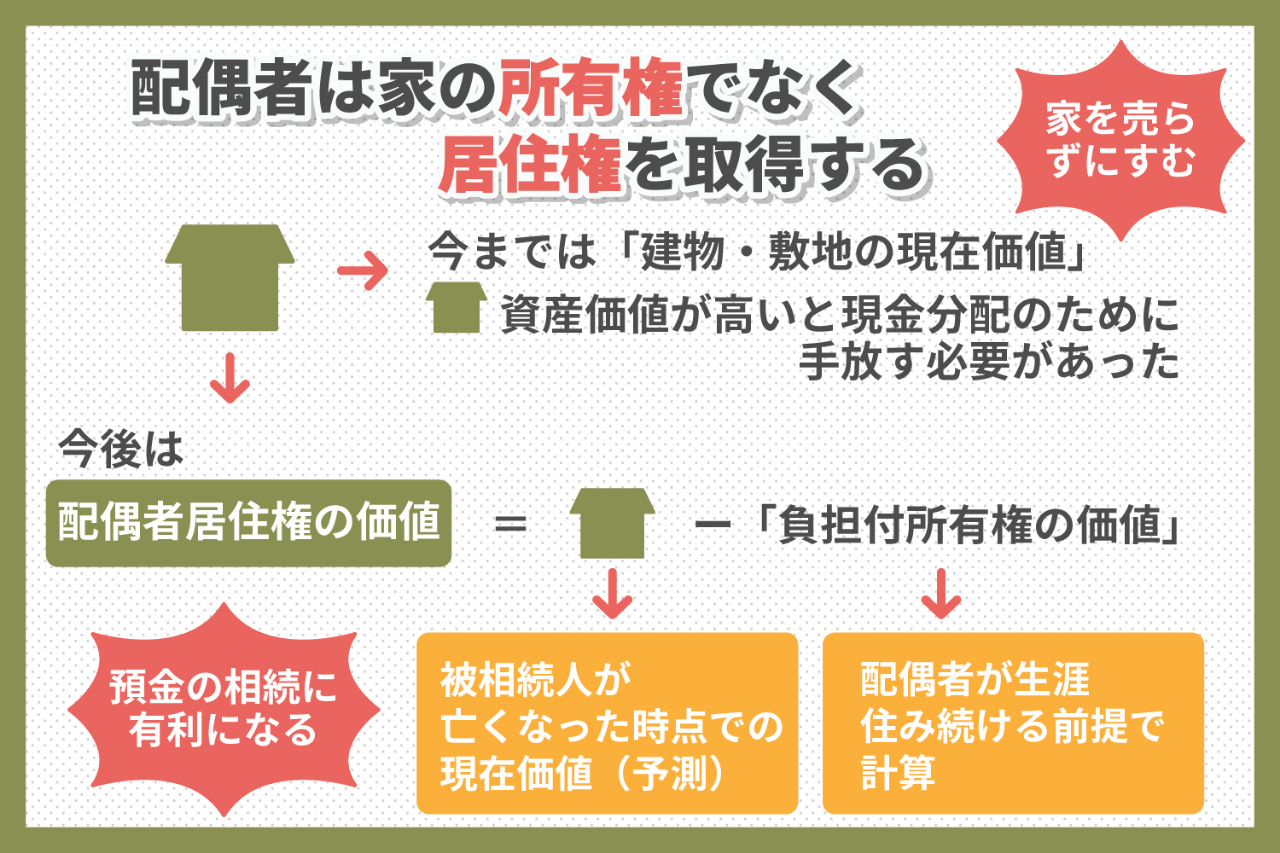
配偶者居住権は、民法改正により新設された権利です。被相続人(亡くなった方)の所有していた建物に、残された配偶者が原則として「終身(または一定期間)」無償で居住し続けられる権利を保障します。建物の価値を「住む権利(配偶者居住権)」と「所有する権利(負担付所有権)」に切り分けることで、遺産分割協議における選択肢を広げる役割を果たします。
この権利を有効に成立させるためには、法律で定められた以下の厳格な要件をすべて満たす必要があります。
- 法律上の配偶者であること:被相続人が死亡した時点で婚姻関係にあることが必要です(内縁関係や事実婚は対象外)。
- 被相続人の所有建物に居住していたこと:相続開始時に、配偶者がその建物に実際に住んでいた実態が求められます。
- 権利の取得根拠が存在すること:遺産分割協議、遺言書(遺贈等)、家庭裁判所の審判のいずれかによって取得を確定させる必要があります。
- 建物を配偶者以外の第三者と共有していないこと:被相続人と配偶者の共有であれば成立しますが、被相続人と子ども、あるいは被相続人と第三者の共有であった場合は設定できません。
混同されやすい制度に「配偶者短期居住権」があります。短期居住権は遺産分割協議がまとまるまでの間(最低6カ月間)、配偶者が住まいから追い出されないよう保護する一時的な権利であり、登記手続きも不要です。一方、長期的な生活保障を目的とする配偶者居住権は、設定にあたって登記が必要となるなど法的な性質が大きく異なります。
【データで比較】配偶者居住権のメリット・デメリットと費用相場
配偶者居住権の活用を検討する際、最も注視すべきは「住居確保の安心感」と「資産流動性の低下」のトレードオフです。実務で発生する登記費用や法的な制約を含め、客観的な比較データを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 居住権の登記費用 | 登録免許税:不動産評価額の0.2%+司法書士報酬(3万〜7万円前後) | 通常の所有権移転登記(0.4%)の半額水準 | 配偶者居住権は第三者対抗要件として登記が必須。費用は比較的安価だが怠ると権利が無効化するリスクあり。 |
| 相続税評価の圧縮効果 | 配偶者の年齢・建物の残存年数に応じ、建物評価の30%〜70%程度を圧縮 | 平均余命が長いほど居住権の評価額が高くなる構造 | 一次相続時の配偶者控除枠を有効活用できる一方、二次相続時の資産構成に留意が必要。 |
| 資産の処分・譲渡性 | 配偶者居住権の単独譲渡・売却は民法第1032条により不可(譲渡禁止) | 所有権のみであれば市場売却は可能(ただし安値傾向) | 老人ホームへの転居時に「自宅を売って入居一時金に充てる」選択が難しくなる最大のデメリット。 |
| 修繕費・固定資産税の負担 | 通常の必要費・管理費は配偶者、固定資産税の納税義務者は所有者 | 実務上は協議により配偶者が実質負担するケースが多数 | 所有者となった子どもとの間で維持修繕費の負担をめぐる軋轢が生じやすい。 |
このデータが示す通り、登記にかかる法定費用自体は低く抑えられているものの、一度設定すると配偶者が生存している限り権利の途中売却や譲渡が法的に禁じられている点が極めて重い制約となります。
【計算シミュレーション】相続税評価額の算出と節税メリットの真相
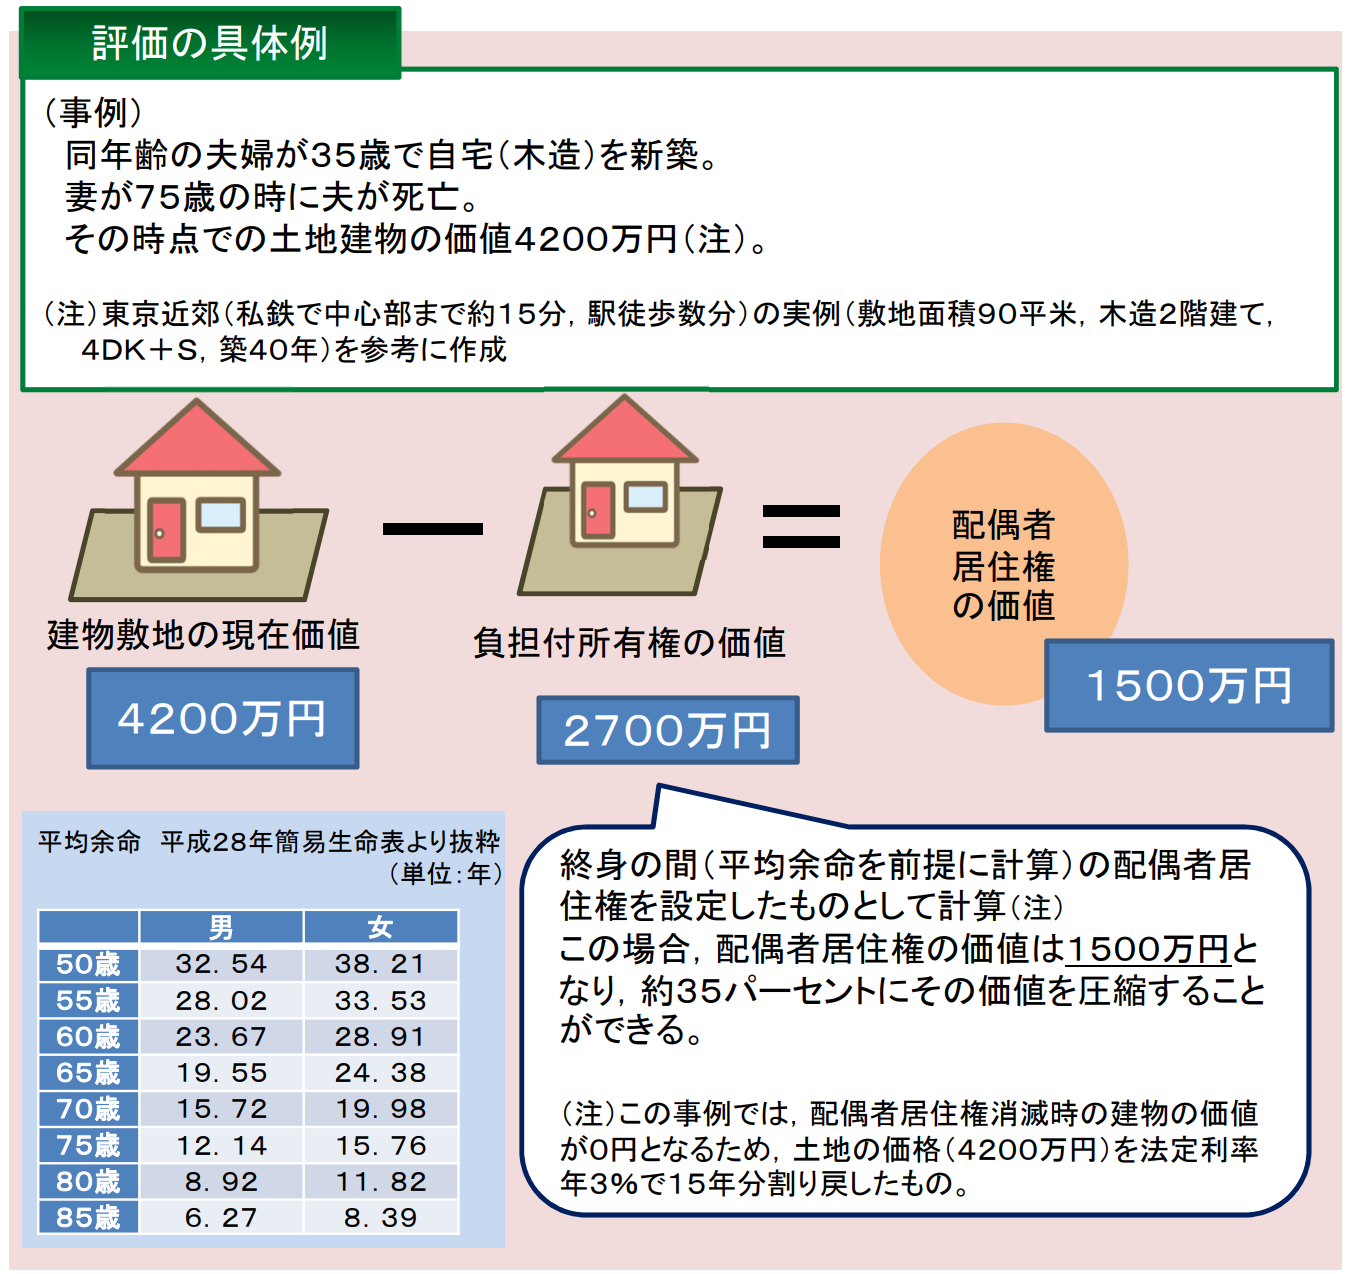
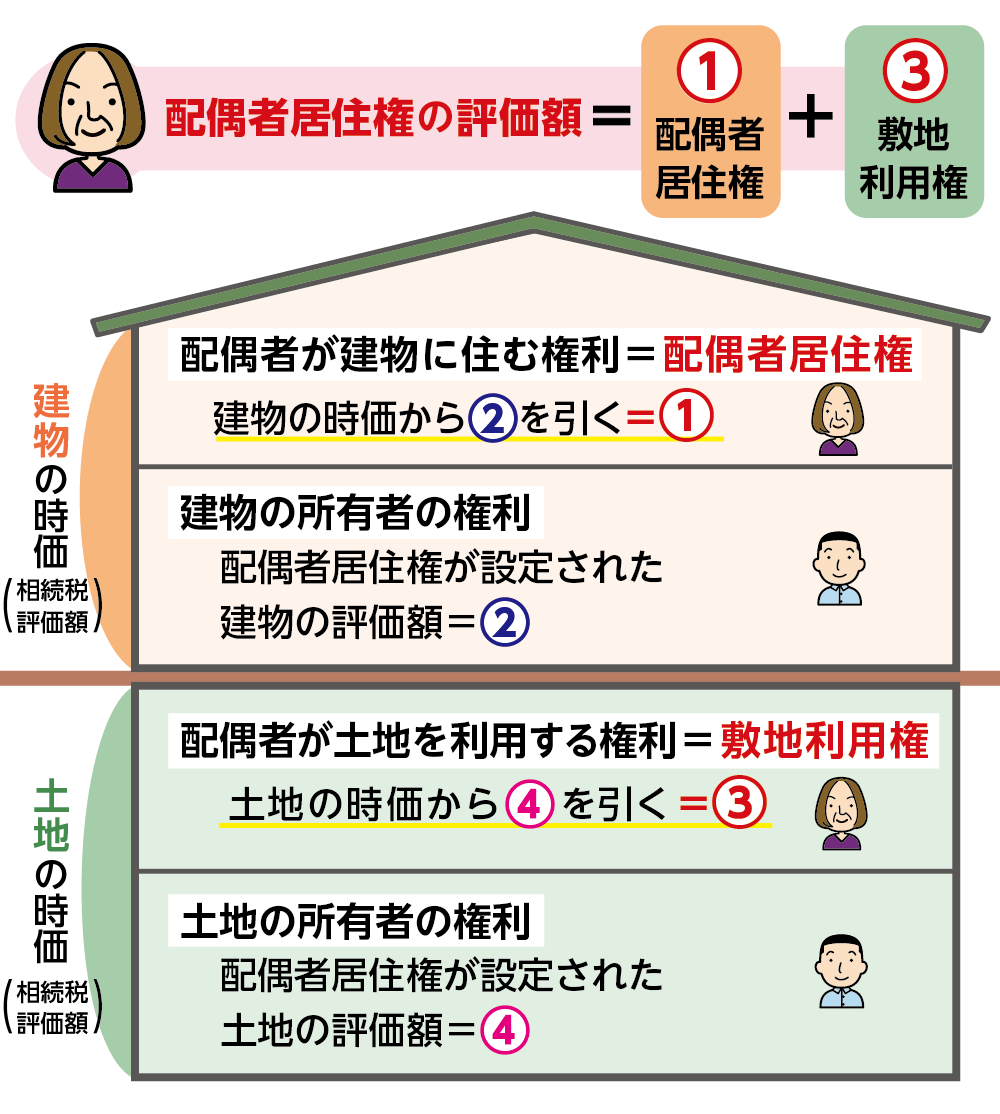
配偶者居住権を設定すると、建物の敷地(土地)と建物の評価額が「配偶者居住権(および敷地利用権)」と「負担付所有権(および負担付底地)」に分かれます。国税庁が定める評価方式では、配偶者の「平均余命」と建物の「法定耐用年数(所得税法基準の1.5倍)」を基に複雑な複利現価率を用いて計算します。
具体的なシミュレーションで確認してみましょう。
【モデルケース】
・被相続人:夫
・相続人:妻(75歳・平均余命約16年)、長男
・遺産内容:自宅不動産(土地評価額3,000万円、建物評価額1,000万円・木造築15年)、預貯金4,000万円(合計8,000万円)
この場合、妻が配偶者居住権(終身)を取得し、長男が負担付所有権を取得すると、計算上は以下のように評価が分かれます。
- 建物の配偶者居住権:約450万円 / 建物の所有権:約550万円
- 敷地利用権:約1,600万円 / 敷地所有権(底地):約1,400万円
従来の相続であれば、妻が自宅(4,000万円相当)をすべて相続すると預貯金を取得する余裕がなくなっていましたが、この分割により妻の不動産取得分は約2,050万円に抑えられます。その結果、妻は約1,950万円の預貯金を確保でき、生活基盤を強固に保つことが可能になります。
さらに相続税の実務において決定的なのは「配偶者居住権は配偶者の死亡(終了事由)によって消滅し、その際に所有者への相続税課税が発生しない」という点です。一次相続で配偶者控除を活用し、二次相続時には課税対象資産から自然消滅するため、トータルの税負担を圧縮できるケースがあります。ただし、土地に「小規模宅地等の特例(80%減額)」を適用する場合、配偶者と長男のどちらが取得するかで適用可否が分かれるため、緻密な試算が欠かせません。
【実態検証】現場で見えたトラブル事例と利用者のリアルな摩擦
制度の導入当初は「高齢配偶者を守る特効薬」として期待されましたが、実際の現場では家族関係の歪みから生じる深刻なトラブルが表面化しています。家庭裁判所や実務相談に寄せられる代表的な事例は次の3点に集約されます。
① 老人ホーム入居に伴う「自宅の塩漬け」問題
70代後半で配偶者居住権を設定したものの、要介護度が上がり特別養護老人ホームや介護付き有料老人ホームへ転居せざるを得なくなった事例です。配偶者居住権は譲渡できないため、空き家になった自宅を第三者に売却して入居一時金を捻出することができません。所有者である子どもに権利を買い取ってもらう(合意解除する)場合、配偶者から子どもへの「贈与」とみなされ、多額の贈与税が課されるリスクが生じます。
② 前妻の子と後妻の間で起きる修繕費トラブル
被相続人の前妻の子が建物の所有権を相続し、後妻が配偶者居住権を取得したケースです。雨漏りや外壁の劣化が発生した際、日常的な維持管理費は居住権者が負担する原則ですが、大規模修繕の負担割合を巡って双方が対立。感情的なもつれから建物の維持が放置され、資産価値が大きく毀損する事態が発生しています。
③ 遺産分割協議書の書き方不備による登記不能
専門家を通さずに作成した遺産分割協議書において、「配偶者居住権の存続期間」や「対象建物の正確な登記簿表記」が抜けていたため、法務局で登記申請を却下される事例も起きています。遺産分割協議書には「配偶者が本件建物について配偶者居住権を取得すること」「存続期間(終身または年数)」「登記義務者(所有者)が登記申請に協力すること」を明記しなければなりません。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSの相談窓口では、配偶者居住権に関して極端な誤解が散見されます。正しい理解のために代表的な誤解を解消しておきます。
誤解1:「配偶者居住権を設定すれば、建物を他人に貸すことは絶対にできない」
【事実】:所有者の承諾を得れば、配偶者居住権に基づいたまま建物を第三者に賃貸し、賃料収入を配偶者の生活費や施設利用料に充てることが可能です。無断転貸は禁止されていますが、親族間の合意が形成されていれば柔軟な運用が認められています。
誤解2:「どんな建物でも遺言書に書いておけば設定できる」
【事実】:前述の通り、被相続人が生前に第三者(長男など)と共有名義にしていた建物には、遺言があっても配偶者居住権を設定できません。共有持分を整理しないまま遺言書を作成してしまい、死後に権利が無効化する失敗が後を絶ちません。
【プロの結論】おすすめできる人・見送るべき人の特徴
配偶者居住権は万能の制度ではなく、明確に向き不向きが存在します。
▼ 配偶者居住権が向いているケース:
・遺産総額に占める自宅不動産の割合が高く、配偶者の生活資金(預貯金)が不足する恐れがある場合
・後妻と前妻の子など、将来的に居住用不動産を特定の子どもに確実に引き継がせたい意図がある場合
・配偶者が住み慣れた自宅で最期まで暮らす強い意志を持ち、住み替えの可能性が極めて低い場合
▼ 配偶者居住権を見送るべきケース:
・配偶者の健康状態から、近いうちに介護施設への入所や住み替えが予想される場合
・相続人間(配偶者と子ども)の関係が極めて良好で、配偶者が単独で自宅の完全所有権を相続しても争いが生じない場合
・将来的に自宅を早期売却し、現金化して分配する方針が家族間で一致している場合
【配偶者居住権】に関するよくある質問(FAQ)
Q1:配偶者居住権を設定した自宅から引っ越す場合、権利はどうなりますか?
A1:施設入所などで転居しても、自動的に権利が消滅するわけではありません。権利を存続させたまま空き家として維持するか、所有者の承諾を得て賃貸に出すことが可能です。ただし、権利を途中で放棄・合意解除すると、残存期間の評価額相当分が所有者への「みなし贈与」と判定され、所有者に贈与税が課されるリスクがあるため注意が必要です。
Q2:配偶者居住権が消滅するタイミング(終了事由)はいつですか?
A2:主な終了事由は「配偶者の死亡」「協議で定めた存続期間の満了」「建物の全部滅失(火災や倒壊など)」です。終身で設定している場合は配偶者が亡くなった瞬間に権利が消滅し、建物の完全な所有権が所有者に復帰します。
Q3:遺言書で配偶者居住権を指定する場合の注意点は何ですか?
A3:遺言書において配偶者居住権を「遺贈」する旨を明確に記載し、所有権を取得する相続人も指定しておく必要があります。また、公正証書遺言を作成する段階で建物の登記簿謄本を確認し、共有名義になっていないかを必ずチェックしてください。
まとめ:今後の動向と失敗しないための判断基準
配偶者居住権は、高齢配偶者の住まいと資金繰りを同時に守るための強力な法的ツールです。しかし、その強力な保護機能と引き換えに「資産処分の自由度」が大きく制限される点は見過ごせません。
遺産分割協議や遺言書の作成にあたっては、単に「住み続けられるから」という理由だけで安易に選ぶのではなく、配偶者の健康状態、将来的な施設入所の可能性、二次相続まで見据えた税負担のバランスを総合的に検証することが不可欠です。信頼できる税理士や司法書士などの専門家を交え、複数のシミュレーションを比較した上で最適な選択を行ってください。 (出典: 配偶 者 居住 権(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。