独身税とは?2026年本格化する支援金制度の実態と噂の真相
SNSのトレンド欄やニュースのコメントセクションで、たびたび激しい論争を巻き起こす「独身税」というワード。給与明細を見るたびに手取り額の減少を実感する現役世代の間で、「独身者ばかりが不当に搾取されているのではないか」「日本でもいよいよ独身税が始まるのか」といった不安と怒りの声が広がっています。
結論から言えば、日本において「独身税」という名目の直接税が新設される法案は存在しません。しかし、2026年4月から段階的に徴収が始まる子ども・子育て支援金制度の仕組みを紐解くと、配偶者や子を持たない単身層の負担率が相対的に高まり、ネット上で「実質的な独身税」と揶揄される構造的な理由が浮かび上がってきます。本稿では、噂の真相から制度のカラクリ、海外の歴史的失敗事例まで、徹底的なファクトチェックとデータ分析をもとに解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「独身税」という税目は存在しないが、2026年4月施行の「子ども・子育て支援金」により公的医療保険料へ上乗せ徴収が開始される。
- 要点2:子育て世帯には児童手当拡充などの還元がある一方、独身者・単身世帯には直接的な給付還元がなく「実質的な独身税」と批判されている。
- 要点3:過去にブルガリア等で導入された独身税は少子化対策として完全に破綻しており、日本でも安易な単身者負担増への懸念が根強い。
【噂の真相】独身税とは一体どんな制度?日本で導入される可能性を検証
「独身税」とは、一定の年齢に達しても結婚していない独身者に対して課される特別な税金、あるいは既婚・子育て世帯に比べて独身者の税負担を重くする税制上の仕組み全般を指す通称です。古代ローマ時代や中世ヨーロッパのイギリス、そして20世紀の旧ソ連や東欧諸国などで実際に運用された歴史があります。
日本国内で「独身税が導入されるのでは」という噂が定期的に再燃する背景には、少子高齢化に伴う財源不足があります。過去には地方自治体の住民懇談会で「独身税の提案」が市民から出たという報道が切り取られて拡散されたり、政府税制調査会の議論が曲解されて伝わったりした経緯がありました。
現行の日本国憲法下において、特定の婚姻状況のみを理由として直接的なペナルティ税を課すことは、法の下の平等を定めた憲法第14条や婚姻の自由を保障する第24条との整合性から、法的に極めて困難とされています。したがって、政府が「独身税法」のような法律を制定する可能性はゼロに近いと言えます。しかし問題は、既存の社会保障制度の枠組みの中で、独身層への負担増が実質的に進行している点にあります。
【2026年最新】子ども・子育て支援金が「実質独身税」と呼ばれるカラクリ
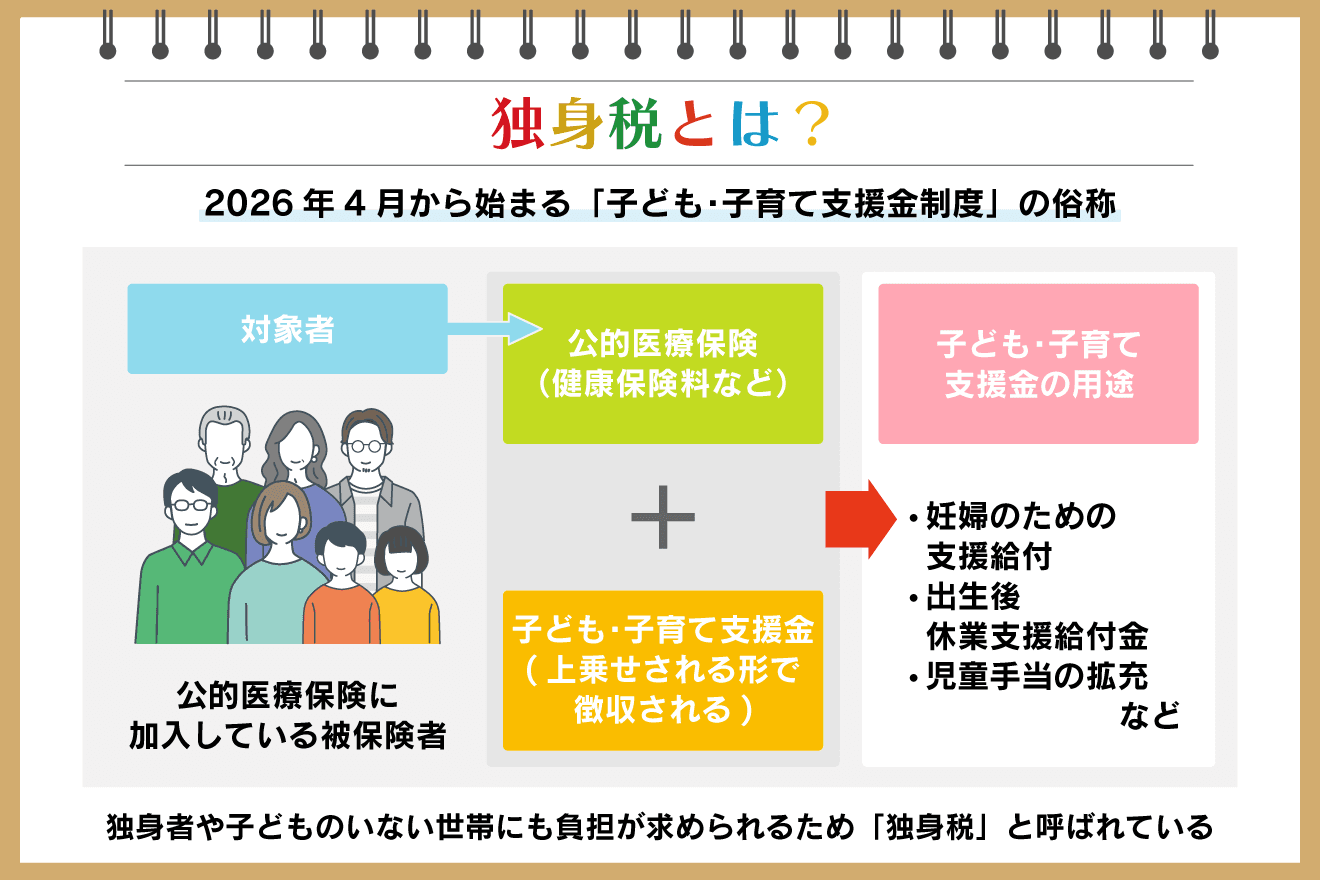
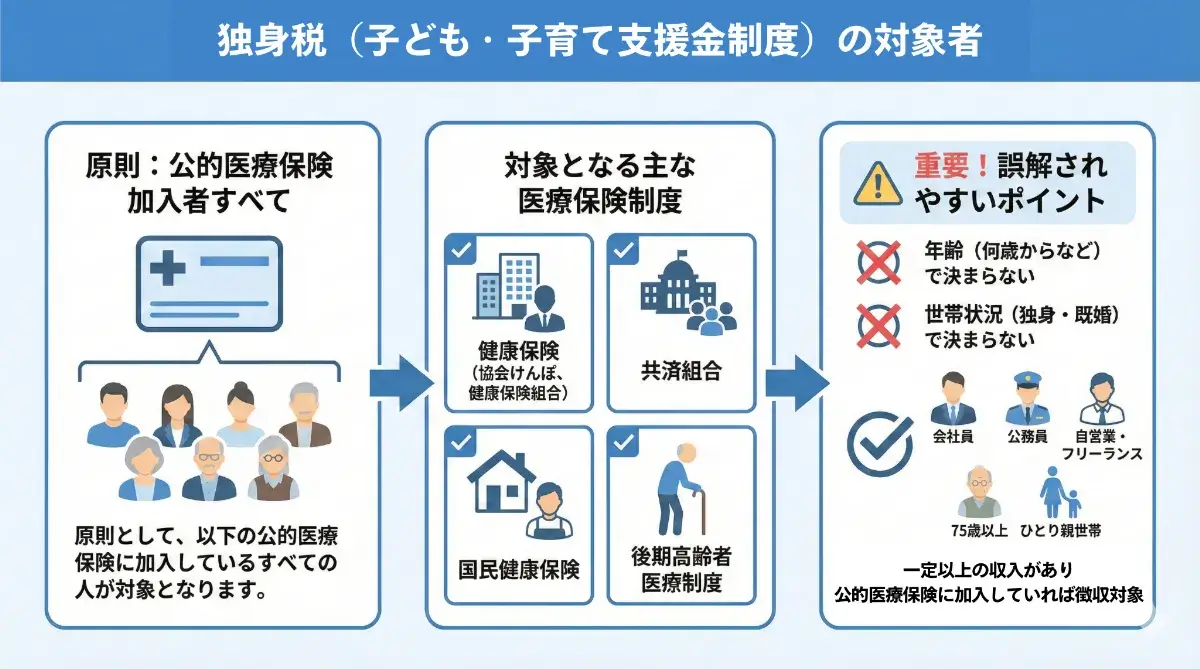
政府が推進する少子化対策の目玉財源として、2026年4月から導入されるのが「子ども・子育て支援金」です。この制度は、公的医療保険(健康保険、国民健康保険、共済組合など)の保険料に一定割合を上乗せして徴収するスキームを採用しています。
政府の試算公表や国会答弁によると、加入者1人あたりの平均徴収額は月額数百円から段階的に引き上げられ、年収や加入する健康保険組合によっては月額1,000円〜1,500円以上(年間1万円〜2万円超)の負担増となる見込みです。
なぜこれが「実質独身税」「子育て支援連帯金」と批判されるのか。その構造は極めてシンプルです。
- 子育て世帯:保険料の上乗せ負担はあるものの、児童手当の所得制限撤廃・支給期間延長(高校生年代まで)、高等教育の無償化拡充など、支払った額を上回る手厚い直接給付を受け取れる。
- 独身世帯:子育て世帯と同様に保険料が天引きされるが、手元に戻ってくる直接的な給付金・控除は一切存在しない。
つまり、制度の設計上、単身者の所得が子育て世帯への給付財源として純粋に移転される構造になっており、これが現役独身層から「名前を変えただけの独身税ではないか」と強い反発を招いている決定的な理由です。
【徹底比較】独身税・支援金制度・海外事例のデータ検証
日本における支援金制度の立ち位置と、歴史的な独身税の失敗事例を客観的なデータで比較します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 2026年 子ども・子育て支援金(日本) | 月額約450円〜1,650円程度(年収に応じて公的医療保険に上乗せ徴収) | 少子化対策財源として年間約1兆円規模を拠出 | 直接税ではないが、給付還元のない単身者にとっては実質的な可処分所得の目減りとなる。 |
| ブルガリアの独身税(1968年〜1989年) | 独身者の所得に対して5%〜15%の特別税率を課税 | 冷戦期の旧共産圏における強制的な出生促進政策 | 出生率は上がらず、逆に偽装結婚や国外脱出が増加。歴史的な政策失敗例として知られる。 |
| 旧ソ連の無子税(1941年〜1990年代初頭) | 子供のいない20〜50歳の男性・20〜45歳の既婚女性に所得の6%を課税 | 第二次世界大戦後の人口激減対策 | 人口回復の効果は限定的で、個人の尊厳侵害や国民の不満増大を招き体制崩壊後に廃止。 |
| 企業の独身手当廃止・家族手当見直し | 大手企業を中心に月額1万〜3万円規模の独身寮補助や単身手当の縮小 | 同一労働同一賃金・成果主義への移行による手当再編 | 福利厚生面でも独身者の優遇措置が減少し、実質的な手取り格差が広がる一因に。 |
【歴史の教訓】独身税を導入した海外事例と少子化対策の失敗
歴史を振り返ると、独身者に経済的ペナルティを課すことで少子化を克服しようとした国家は存在します。その代表例が、冷戦期のブルガリア人民共和国です。
ブルガリアは1968年、人口減少に歯止めをかけるため、21歳以上の独身男女に対して所得の5%(年齢や期間に応じて最大15%)を課税する「独身税」を導入しました。しかし、この政策がもたらした結果は悲惨なものでした。
税金を逃れるための形式的な偽装結婚が横行したほか、若年層の経済的困窮がさらに悪化し、結婚資金そのものを貯蓄できなくなる事態が発生。結婚しても子どもを持たない夫婦が増え、課税期間中の合計特殊出生率は回復するどころか、制度導入前の2.18前後から1980年代後半には1.9台へとむしろ低下し続けたのです。結局、共産主義体制の終焉とともに独身税は完全に撤廃されました。
この歴史的事実は、「経済的な制裁(罰金)によって婚姻や出産を強制することはできず、逆に若者の経済力を奪って少子化を加速させる」という強力な教訓を残しています。
【現場の声と深層分析】なぜ今、単身者の不満が爆発しているのか?
現在、SNSや大手ポータルサイトのコメント欄で独身層の怒りがかつてないほど高まっている背景には、複合的な社会的要因が絡み合っています。
第1に、長引くインフレと実質賃金の伸び悩みです。物価高によって生活防衛を強いられる中、社会保険料の継続的な引き上げにより、手取り収入は年々減少しています。単身世帯は住居費や光熱費などの固定費を1人で負担しなければならず、家計のスケールメリットが働きません。
第2に、税制・福利厚生における「単身者優遇の縮小」です。配偶者控除や扶養控除が手厚く維持・見直しされる一方で、独身者が利用できる所得控除は基礎控除などに限られます。さらに、企業側でも従来の独身寮の廃止や住宅手当の見直しが進んでおり、独身者が享受できるセーフティネットが薄くなっています。
「結婚したくても低賃金や非正規雇用で経済的に結婚できない」層に対して、支援金という形でのさらなる負担増がのしかかる構造は、当事者からすれば「二重の足切り」に映るのも無理はありません。
【プロの結論】単身者が直面する家計リスクと取るべき防衛策
制度改革が進む2026年以降、単身者が国の少子化対策や税制変更に過度な期待を抱くのは現実的ではありません。今後も公的保険料の引き上げや各種控除の見直しを通じた「見えにくい負担増」が続く可能性が高いため、以下の実践的な自衛策が不可欠となります。
- 税制適格の制度をフル活用する:iDeCo(個人型確定拠出年金)による全額所得控除や、新NISAを活用した非課税運用を徹底し、可処分所得の目減りを制度的に補填する。
- ふるさと納税による生活必需品の確保:単身者であっても上限枠を正確に計算し、日用品や保存食を返礼品として確保することで生活コストを下げる。
- 給与明細の控除額推移を定点観測する:2026年4月以降の社会保険料天引き額の変化を把握し、自身の可処分所得ベースで家計予算を再構築する。
【独身税とは】に関するよくある質問(FAQ)
Q1:日本で将来的に本物の「独身税(直接税)」が作られる可能性はありますか?
A1:可能性は極めて低いです。婚姻の有無によって直接的な差別課税を行うことは日本国憲法(法の下の平等、婚姻の自由)に抵触する恐れが大きく、法制化は現実的ではありません。ただし、公的保険料への上乗せや各種控除の改編による「実質的な単身者負担増」は今後も続く可能性があります。
Q2:2026年4月から始まる子ども・子育て支援金は、独身なら払わなくてもいいですか?
A2:拒否することはできません。支援金は所得税などの税金ではなく、加入している公的医療保険(健康保険証の発行元)の保険料に自動的に合算されて給料等から天引きされます。独身・既婚・子どもの有無を問わず、全加入者に納付義務が生じます。
Q3:独身者にはどのようなメリット・デメリットがありますか?
A3:直接的なメリットはほぼ皆無です(強いて言えば将来の社会保障の支え手を育てる間接的効果のみ)。デメリットとしては、毎月の社会保険料負担が増加し、手取り額が減少し続ける点にあります。
まとめ:少子化対策の負担増に備えて私たちが知るべき視点
「独身税」という直接税の導入は単なるネット上のデマに過ぎませんが、2026年から本格化する子ども・子育て支援金制度により、「実質的な独身負担増」が既成事実として進行しているのは紛れもない現実です。
少子高齢化が進む日本において、社会全体で子育てを支える理念そのものは否定されるべきではありません。しかし、海外の失敗事例が示す通り、若年層や単身者の経済基盤を削る政策は、かえって婚姻率の低下と少子化の悪循環を招くリスクを孕んでいます。
言葉の過激さに惑わされることなく、制度の本質と給与から引かれるコストの実態を正しく把握し、一人ひとりが資産防衛と家計管理の見直しを進めることが今まさに求められています。 (出典: 独身 税 と は(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。