みなし相続財産とは?遺産分割の盲点と非課税枠の計算・申告の落とし穴
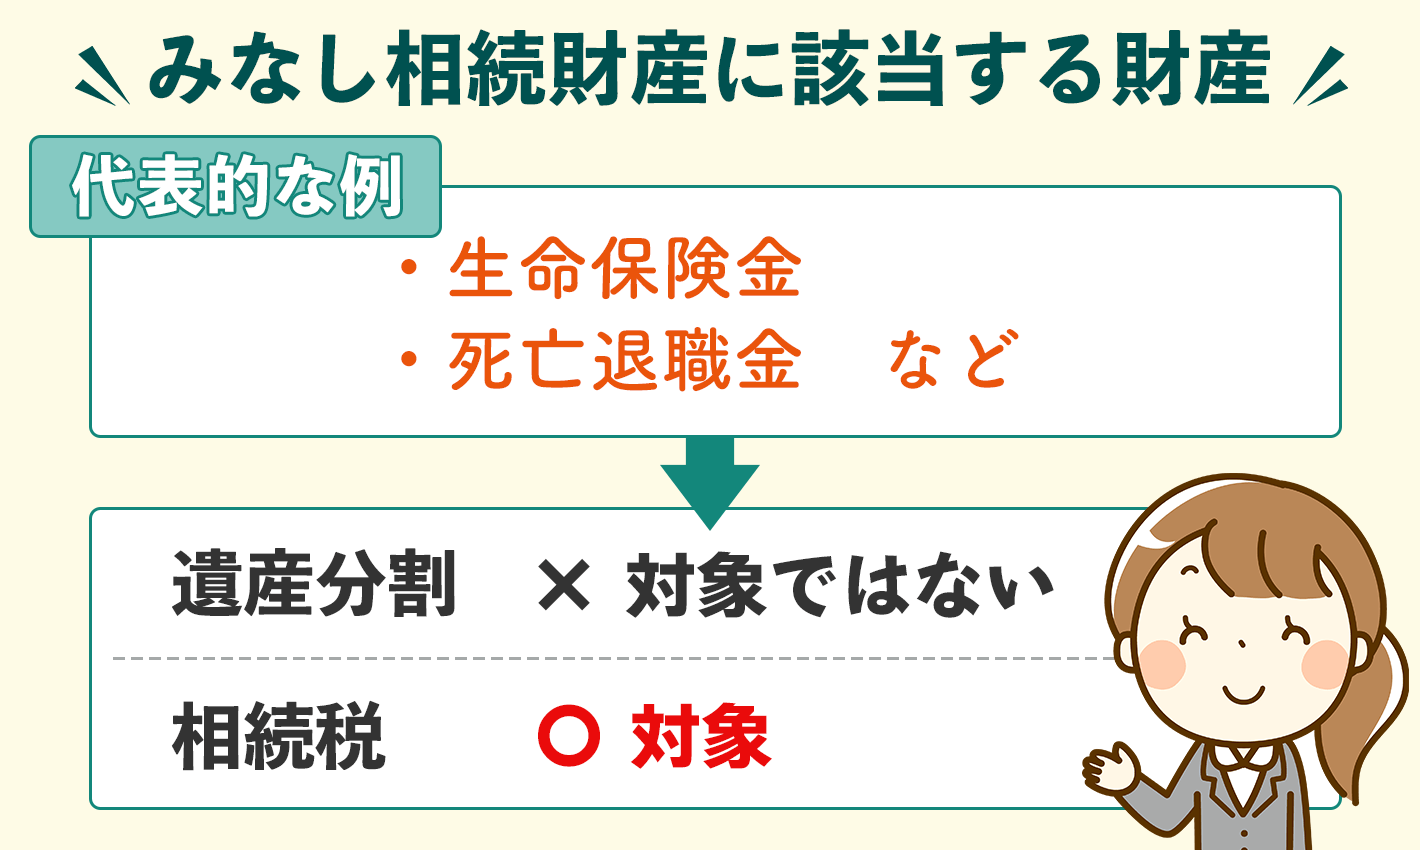
親や配偶者が亡くなった後、遺族が受け取る生命保険金や死亡退職金。「遺産分割協議で分ける財産ではないから安心」と思い込んで手続きを進めていると、思わぬ税務調査や追徴課税の通知に直面するケースが後を絶ちません。民法上は受取人固有の財産とされながら、税法上では相続税の対象として扱われるのがみなし相続財産です。
遺産分割の対象外でありながらなぜ税金がかかるのか。2026年の税制環境を踏まえ、申告漏れを招く典型パターンから非課税枠の正確な計算ルール、相続放棄や特別受益を巡る現場のトラブルまで、実務データと専門家の取材をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:みなし相続財産は民法上の遺産分割協議の対象外だが、税法上は相続税の課税対象になる二重構造を持つ。
- 要点2:生命保険金と死亡退職金には「500万円×法定相続人の数」の非課税枠があるが、相続放棄者や受取人の立場により適用可否が分かれる。
- 要点3:弔慰金の一部や生前贈与加算期間の延長など、最新税制における申告漏れリスクが高まっているため早期の財産把握が不可欠。
【基本構造】遺産分割の対象外なのに税金がかかる理由と具体例
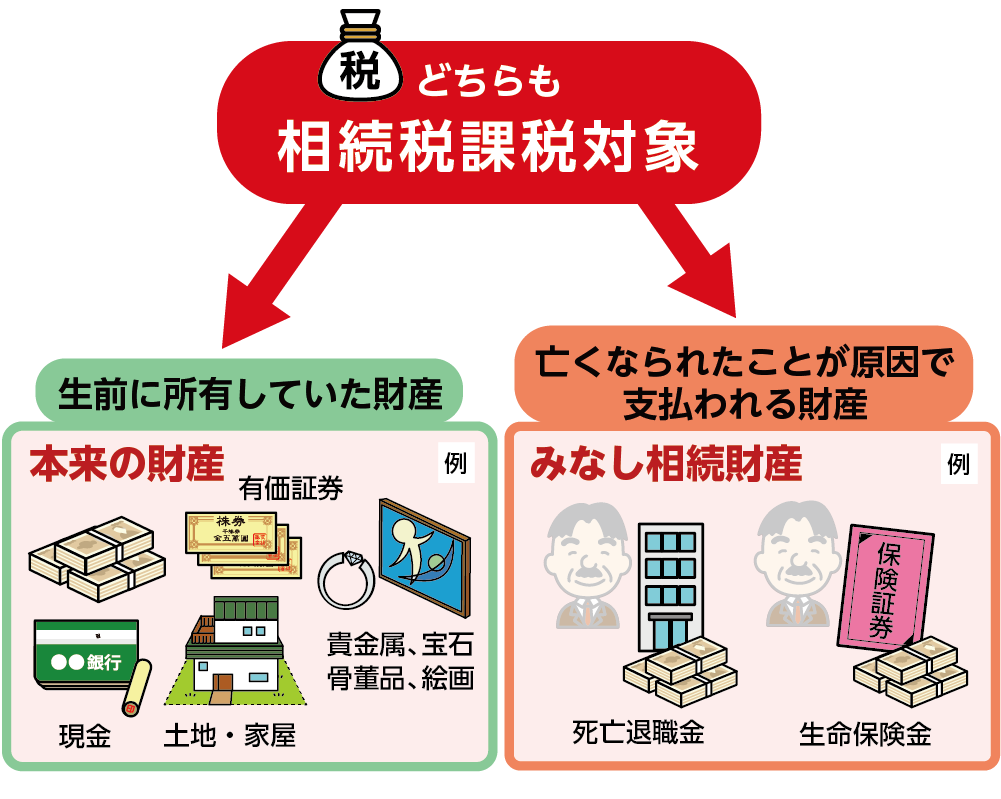
相続の実務において最も相談者が混乱しやすいのが、「民法上の相続財産(本来の相続財産)」と「税法上のみなし相続財産」の乖離です。被相続人名義の預貯金や不動産は、亡くなった時点で遺族全員の共有となり、遺産分割協議を経て配分が決まります。一方、みなし相続財産は被相続人の死亡をきっかけに受取人自身が手にする権利であり、契約時点で受取人が指定されているため、原則として遺産分割の対象になりません。
しかし、国税庁の税務基準では「被相続人の死亡によって実質的に経済的利益を得た」と判断され、担税力(税金を負担する能力)の観点から相続税の課税対象へと組み入れられます。
主な具体例には以下のものが挙げられます。
- 生命保険金(死亡保険金):被相続人が保険料を負担し、被相続人の死亡によって受取人に支払われる一時金。
- 死亡退職金・功労金:被相続人が受け取るはずだった退職手当で、死亡後3年以内に支給が確定したもの。
- 弔慰金の一部:業務上の死亡で基本給の36カ月分、業務外の死亡で基本給の6カ月分を超える超過金額。
- 定期金に関する権利:個人年金保険などで、受給権者が死亡した後に遺族へ引き継がれる年金受給権。
- 遺言による債務免除益:被相続人が生前に貸し付けていた金銭の返済義務を遺言で免除した場合の免除額。
【数値比較】本来の相続財産とみなし相続財産の違いを総点検
税務申告と遺産分けの現場でトラブルを防ぐため、両者の法的性質と実務上の取り扱いを比較データで整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 法的根拠と定義 | 民法第896条(本来の財産) vs 相続税法第3条(みなし財産) | 被相続人名義の預貯金、不動産、有価証券など | 法律上の定義が異なるため、士業間でも法務と税務で説明が食い違いやすいポイント。 |
| 遺産分割協議への参加 | 本来:必須(100%対象) みなし:原則不要(0%対象外) | 受取人固有の財産として即座に権利確定 | 「受取人以外の兄弟が均等配分を要求する」親族間トラブルが頻発する最大の温床。 |
| 非課税限度額 | 本来:なし(基礎控除のみ) みなし:500万円×法定相続人の数 | 生命保険金と死亡退職金それぞれに別枠で設定 | 節税効果が極めて高い制度だが、受取人が法定相続人でない場合は1円も適用されない。 |
| 相続放棄時の受取可否 | 本来:一切受け取れない みなし:契約に基づき受取可能 | 保険金を受け取った上で借金の相続を回避可能 | ただし放棄者は非課税枠を使えないため、受け取った全額が課税対象となる点に注意。 |
| 特別受益の該当性 | 本来:遺産の前渡しとして持ち戻し対象 みなし:最高裁判例により原則対象外 | 遺産総額に対する保険金の割合が著しく過大な場合は例外 | 遺産全体の50%を超えるような極端な偏りがある場合、裁判所で争われるリスクが高い。 |
【非課税枠の計算】死亡保険金・退職金の「500万円ルール」完全解説
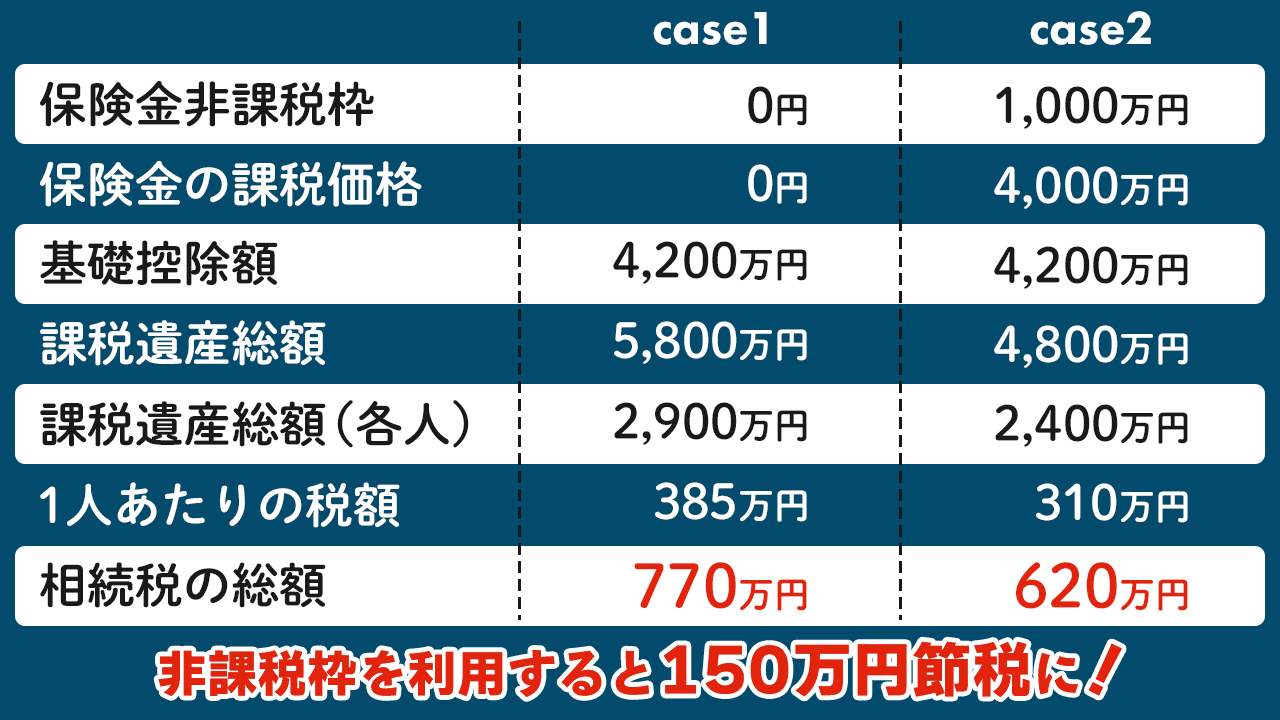
みなし相続財産の中でも、生命保険金と死亡退職金には遺族の生活保障を目的とした優遇措置が用意されています。非課税枠の計算式は次の通りです。
非課税限度額 = 500万円 × 法定相続人の数
ここで実務上極めて重要なのが、「生命保険金の非課税枠」と「死亡退職金の非課税枠」は完全に別枠で重複適用できるという点です。例えば、配偶者と子2人の計3人が法定相続人の場合、保険金で1,500万円(500万円×3人)、退職金で1,500万円(500万円×3人)、合計3,000万円まで非課税で受け取ることができます。
具体例で見る各人の非課税控除額の按分計算
仮に法定相続人が「配偶者」と「長男」の2人で、非課税限度額の合計が1,000万円(500万円×2人)のケースを想定します。生命保険金として配偶者が2,400万円、長男が600万円(合計3,000万円)を受け取った場合、非課税枠は受取金額の比率に応じて以下のように按分されます。
- 配偶者の非課税額:1,000万円 ×(2,400万円 ÷ 3,000万円)= 800万円(課税対象:1,600万円)
- 長男の非課税額:1,000万円 ×(600万円 ÷ 3,000万円)= 200万円(課税対象:400万円)
注意すべきは、死亡保険金の受取人に孫や第三者を指定している場合です。孫が養子縁組をしていない限り法定相続人には含まれないため、孫が受け取った保険金には500万円の非課税枠が一切適用されず、さらに相続税の2割加算対象となります。
【実態検証】税務調査の現場で見えた「申告漏れ」の典型落とし穴
国税庁が公表する相続税調査等の動向データを見ると、みなし相続財産に関連する申告漏れは毎年上位を占めています。税務署は「生命保険金等の支払調書」を通じて、保険会社から支払先・受取金額・契約者・被保険者・保険料負担者の情報をすべて把握しています。「通知が来ないから分からないだろう」という隠蔽は通用しません。
現場取材で明らかになった、追徴課税(過少申告加算税や延滞税)を招く代表的な3つの罠を紹介します。
落とし穴1:契約者・被保険者・受取人の名義ねじれによる税目の誤認
死亡保険金がすべて相続税の対象になるわけではありません。保険料を誰が支払っていたかによって課税区分が根底から変わります。
- 夫が保険料負担・夫死亡・妻受取:相続税(みなし相続財産・非課税枠あり)
- 妻が保険料負担・夫死亡・妻受取:所得税・住民税(一時所得扱い・非課税枠なし)
- 夫が保険料負担・夫死亡・子受取(契約者は妻):贈与税(妻から子への贈与とみなされ最も税率が高くなりやすい)
落とし穴2:会社の慶弔規定を超えた「みなし弔慰金」の計上ミス
被相続人が会社役員や個人事業の従業員だった場合、会社から支払われる弔慰金は非課税と信じ込みがちです。しかし、法人税法および相続税法の基準(業務外死亡で給与6カ月分等)を超える部分は「実質的な死亡退職金」と判定され、みなし相続財産として課税対象に含まれます。
落とし穴3:相続放棄者の非課税枠カウントと控除適用の混同
借金を理由に裁判所で相続放棄をした相続人であっても、指定受取人として保険金を受け取る権利は失われません。ただし、「相続放棄をした本人は非課税枠の適用を受けられない」という厳格なルールがあります。法定相続人の頭数にはカウントして総枠を広げられますが、放棄者本人が手にした金額は全額がそのまま課税対象として加算されます。
一般に知られていない盲点とネットの誤解
ネット上のQ&AサイトやSNSでは、「保険金ならいくら受け取っても遺産分けで揉めない」「特別受益には絶対にならない」といった極端な言説が散見されますが、これは半分正しく、半分誤りです。
誤解1:生命保険金は絶対に特別受益にならない?
最高裁判所(平成16年10月29日決定)の判例により、生命保険金は原則として特別受益(生前贈与等として遺産の前渡しとみなす制度)には該当しないとされています。しかし、判決文には明確な例外規定が示されています。「遺産総額に対する保険金の比率」「同居の有無や介護への貢献度」「他の相続人と受取人の生活状況の格差」などを総合考慮し、不公平が到底是認できないほど著しい場合には、例外的に特別受益に準じて遺産分割の持ち戻し計算対象となることがあります。遺産の8割以上を保険金として特定の子だけに受取指定していた事案などで、裁判所が持ち戻しを認めた実例が存在します。
誤解2:2026年最新税制における生前贈与加算期間の延長とみなし財産
令和5年度税制改正により、相続開始前の一部の贈与加算期間が3年から段階的に最長7年へと引き上げられました。生命保険金を活用した生前贈与スキームを組んでいる家庭では、駆け込みで行った保険契約の権利移転や名義変更が、贈与税ではなく相続財産(生前贈与加算)として引き戻されるリスクが増加しています。契約関係の整理にはこれまで以上の時間的余裕が求められます。
【プロの結論】みなし相続財産の対策を見直すべき人・不要な人
- 今すぐ契約見直しが必要な人:
- 特定の相続人だけに多額の保険金(遺産総額の過半数以上)を受取指定している人
- 契約者と保険料負担者の名義が実態と異なっている(妻名義だが夫の口座から引き落とし等)人
- 相続放棄を視野に入れるほどの債務を抱えている家族がいる人
- 現状のままで問題ない人:
- 法定相続人全員が均等に近いバランスで受取人に指定されている人
- 受取保険金額が「500万円 × 法定相続人の数」の非課税枠の範囲内に完全に収まっている人
【みなし相続財産とは】に関するよくある質問(FAQ)
Q1:相続放棄をした場合、受け取った生命保険金も返還しなければいけませんか?
A1:返還する必要はありません。生命保険金の受取人に指定されている場合、その保険金請求権は受取人固有の財産となります。したがって、家庭裁判所で相続放棄の手続きを完了しても、保険金は全額受給可能です。ただし、受取人自身は相続税の非課税枠(500万円)を使えないため、受け取った保険金全額が課税対象になる点には注意してください。
Q2:死亡保険金が500万円以下であれば、相続税の申告書を提出する必要はありませんか?
A2:他に相続財産がなく、基礎控除(3,000万円+600万円×法定相続人の数)の範囲内にすべての資産(みなし相続財産の課税部分を含む)が収まっていれば、税務署への申告自体が不要です。ただし、不動産や預貯金など他の遺産と合算して基礎控除を超える場合は、たとえ保険金が非課税枠の範囲内であっても、すべての財産を記載した相続税申告書の提出が義務付けられます。
Q3:生前、父の口座から保険料を支払っていた「契約者:母・被保険者:父・受取人:子」の保険金はどうなりますか?
A3:実質的な保険料負担者が父であるため、税法上は「父から子への遺贈」とみなされ、みなし相続財産として相続税の対象になります。形式的な契約者名義ではなく、「誰が実際に保険料を拠出していたか」で税務判断が下されます。
まとめ:今後の動向と失敗しないための判断基準
みなし相続財産は、民法上の遺産分割協議から切り離されているという利便性がある一方で、税法上は確実に網がかけられている特殊な資産です。非課税枠の活用は相続税対策の王道ですが、名義の不一致や相続人間の著しい不公平感、相続放棄時の税制ルールの誤解など、現場には数多くのトラップが存在します。
特に近年の税務当局は金融機関とのオンライン連携を強化しており、名義預金や保険契約の保険料出所に関する精査は年々厳格化しています。申告期限である「被相続人の死亡を知った日の翌日から10カ月以内」に慌てることのないよう、契約関係の確認と正確な税額試算を早期に進めることがトラブル回避の決定打となります。 (出典: みなし 相続 財産 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。